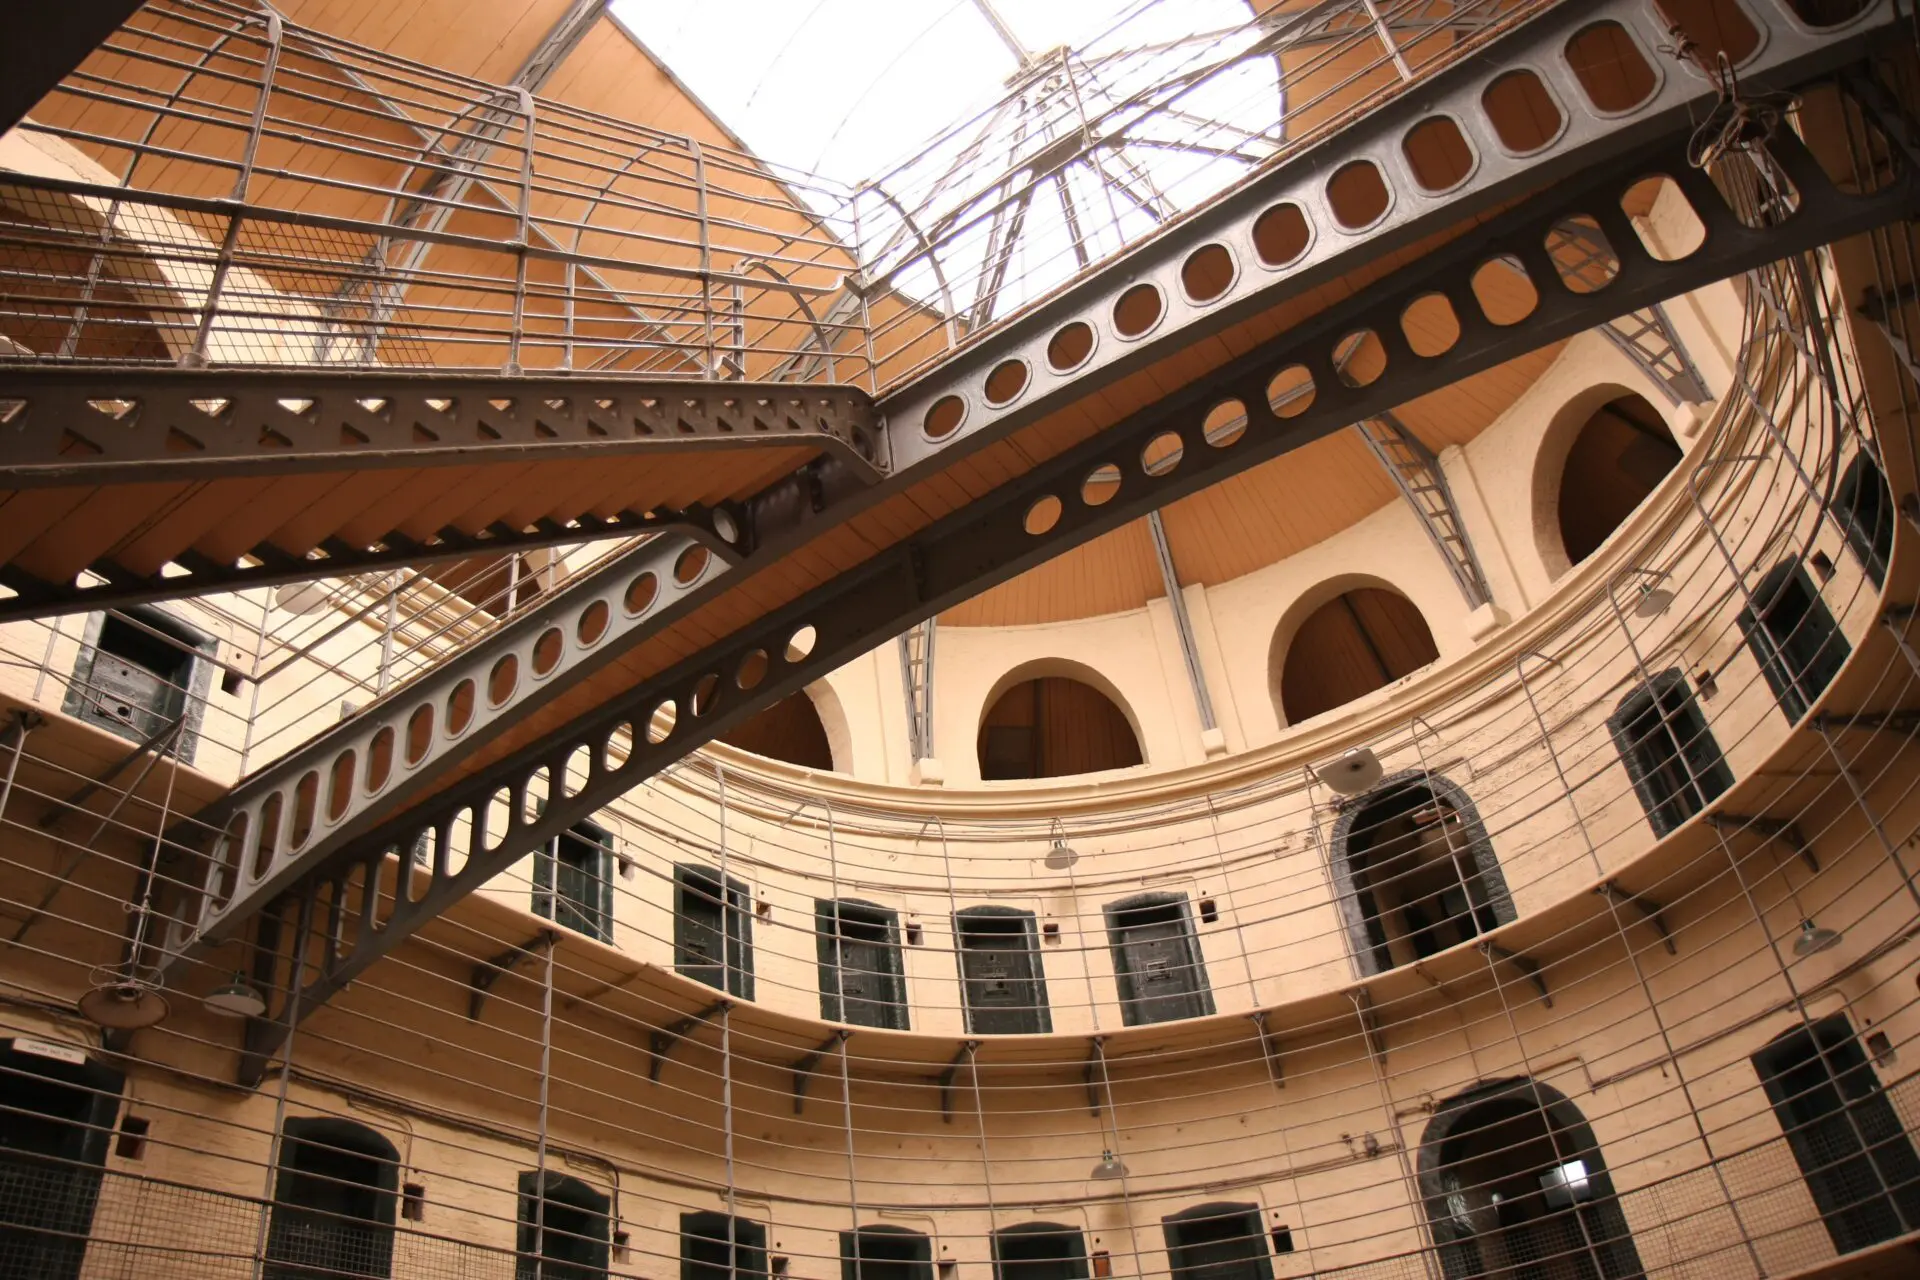
Au XVIIIe siècle, le philosophe Jeremy Bentham imagina le panoptique : une prison circulaire où les gardiens pouvaient observer tous les détenus sans que ceux-ci sachent s’ils étaient surveillés ou non. La simple possibilité d’une surveillance, théorisait Bentham, suffirait à garantir l’obéissance. L’introduction de la facturation électronique pour surveiller la taxe sur la valeur ajoutée (TVA) est l’écho fiscal, au XXIe siècle, de ce concept. Les résultats obtenus en Ouganda révèlent la promesse du contrôle technologique, mais aussi ses limites en l’absence de réforme institutionnelle plus profonde.
Quand le fisc peut tout voir
En janvier 2021, l’Ouganda a introduit l’Electronic Fiscal Receipting and Invoicing System (EFRIS) pour améliorer la conformité à la TVA. EFRIS imposait aux entreprises de transmettre leurs données de vente à l’Uganda Revenue Authority (URA) en temps réel. Comme le panoptique de Bentham, EFRIS ne se contente pas de collecter des informations : il crée la perception d’une observation constante. Chaque transaction devient visible, chaque facture vérifiable, chaque écart potentiellement détectable.
Une nouvelle recherche de l’UNU-WIDER, menée en collaboration avec l’ICTD et l’URA, examine ce qui s’est passé lorsque l’URA a encore resserré la vis. En avril 2022, environ 5 000 grandes entreprises ont été tenues d’intégrer directement leurs systèmes comptables à l’infrastructure de surveillance de l’État. Plus de saisie manuelle. Plus de possibilité d’arranger les chiffres avant transmission. Le regard du panoptique semblait inéluctable.
Les résultats ont été spectaculaires. Les entreprises soumises à ce contrôle renforcé ont réduit leurs achats déclarés de 43 % et augmenté leur TVA due déclarée, c’est-à-dire la valeur totale de TVA collectée qu’une entreprise doit reverser à l’administration, de près de 150 %. Ce ne sont pas de petits ajustements : ils suggèrent qu’une sous-déclaration systématique était répandue et que le panoptique numérique l’a bel et bien endiguée.
Entreprises fantômes et usines à factures
Pour comprendre pourquoi la surveillance numérique compte, il faut comprendre comment fonctionne la fraude à la TVA en pratique. Le système de TVA ougandais, comme ceux du monde entier, repose sur un principe simple : les entreprises facturent la TVA sur leurs ventes, déduisent la TVA déjà payée sur leurs achats et versent la différence à l’État. Cela crée une piste documentaire dans laquelle les acheteurs veulent des reçus pour faire valoir leurs déductions, ce qui, en théorie, maintient les vendeurs dans l’honnêteté.
Mais dans les contextes où les capacités de contrôle sont faibles, ce mécanisme d’autorégulation fonctionne rarement parfaitement. Avant EFRIS, des chercheurs ont constaté que les acheteurs et vendeurs ougandais déclaraient des montants différents dans 79 % des cas, la plupart des écarts réduisant commodément l’impôt dû. Certaines entreprises menaient des montages sophistiqués impliquant des « entreprises fantômes » ou des « usines à factures » : des sociétés qui produisent et vendent des factures pour des achats fictifs, permettant à d’autres de gonfler leurs coûts et de réduire leur impôt.
La piste documentaire traditionnelle n’incitait à l’honnêteté que si les contribuables croyaient que l’État recouperait effectivement les reçus. L’URA collectait des données au niveau des transactions, mais ne les analysait historiquement que lors des contrôles. La menace de détection restait largement théorique.
L’angle mort du panoptique
C’est ici que l’histoire se complique. Lorsque le contrôle s’est resserré sur les coûts d’intrants, c’est-à-dire la TVA payée par les entreprises sur les biens, services ou matières premières nécessaires à leur activité, elles n’ont pas simplement accepté des factures fiscales plus élevées. Elles se sont adaptées, et pas toujours comme on l’attendait. La recherche montre qu’en moyenne, les entreprises ont aussi réduit leurs ventes déclarées de 39 %. C’était contre-intuitif, et l’inverse de ce que la facturation électronique est censée produire.
Surtout, cette compression des ventes semble stratégique plutôt que réelle. Les chercheurs n’ont trouvé aucune baisse correspondante des revenus déclarés dans les déclarations d’impôt sur les sociétés, ni de réduction de l’emploi. Les entreprises ne rétrécissaient pas vraiment ; elles déplaçaient leur fraude vers des marges moins vérifiables.
Ce constat révèle une limite potentielle du contrôle fondé sur la surveillance. Lorsque les entreprises n’ont plus pu exagérer leurs coûts d’intrants, elles ont apparemment eu recours à la sous-déclaration des ventes. Le regard du panoptique, il s’avère, a des angles morts.
Effets d’entraînement
Après le lancement d’EFRIS, le nombre d’entreprises déposant des déclarations de TVA a bondi. Quelque 12 000 entreprises qui n’avaient jamais déposé de déclaration de TVA ont commencé à le faire, dont beaucoup avaient auparavant déposé des déclarations d’impôt sur les sociétés faisant état de ventes bien supérieures au seuil d’immatriculation à la TVA.
Ce résultat suggère que la surveillance numérique a modifié la perception de la probabilité de contrôle. Même les entreprises opérant hors du système de TVA ont commencé à croire que la fraude serait détectée. Le pouvoir du panoptique, Bentham l’avait compris, ne réside pas dans l’observation effective mais dans l’incertitude d’être observé.
Pourtant, cette hausse du nombre de déclarants ne s’est pas traduite par une hausse proportionnelle des recettes. De nombreux nouveaux déclarants déposent des déclarations à zéro ou déclarent une activité minimale. Et beaucoup d’entreprises existantes affichent d’énormes soldes négatifs : l’État leur doit techniquement de l’argent au titre de périodes antérieures où leur TVA déductible dépassait leur TVA collectée. Ces soldes, parfois accumulés au fil d’années de demandes douteuses, limitent désormais les recettes que le système peut générer.
Les limites du regard
L’expérience ougandaise de la facturation électronique montre que la technologie seule ne peut résoudre les défis de gouvernance. EFRIS a produit des données sans précédent sur les transactions des entreprises, mais celles-ci ont trouvé de nouvelles marges de fraude. Le système a accru la conformité des déductions déclarées tout en restant vulnérable à la compression des ventes. Il a fait entrer des milliers de nouveaux déclarants dans le filet fiscal tout en laissant irrésolus des problèmes structurels existants, comme l’énorme arriéré de remboursements.
La leçon n’est pas que la surveillance numérique ne fonctionne pas. La hausse de 150 % de la TVA due chez les entreprises étroitement surveillées prouve qu’elle peut être puissante. La leçon est plutôt que la surveillance ne suffit pas si l’on ne s’attaque pas à l’architecture plus profonde des systèmes fiscaux, y compris la sensibilisation des contribuables et l’intégration des nouvelles données dans les processus de contrôle de l’URA.
Le panoptique de Bentham n’a jamais été construit. Il y a peut-être là une sagesse. Le fantasme d’une surveillance parfaite, architecturale ou numérique, se brise sur les mêmes écueils : l’adaptabilité humaine, la complexité des systèmes et la réalité têtue selon laquelle tout voir n’est pas tout résoudre.
Cet article a d’abord été publié par WIDERAngle, UNU-WIDER. L’original est disponible ici.