
Au cours de la dernière décennie, les acteurs du développement se sont bien davantage intéressés à la fiscalité. Cet intérêt tient en grande partie à un argument provocateur : le fait même de lever l’impôt peut susciter de larges améliorations de la gouvernance. La nécessité, pour les gouvernements, d’imposer leurs citoyens serait le fer de lance des efforts visant à renforcer la capacité de l’État. L’impôt peut aussi fonder un ‘contrat social’ plus solide entre gouvernants et citoyens. Les gouvernements qui ont besoin de recettes fiscales sont incités à répondre aux besoins des citoyens-contribuables, lesquels, en retour, peuvent exiger des comptes. L’ICTD est à l’avant-garde du développement de la recherche et du débat sur ces questions.
Ces arguments comptent beaucoup. Soutenir une collecte fiscale plus élevée n’est dans l’intérêt général que si ces impôts contribuent à construire l’État, à fournir des services et à améliorer la gouvernance. Or les fondements de l’idée selon laquelle l’impôt améliorerait la gouvernance sont surtout théoriques et historiques. Les affirmations sur leur pertinence contemporaine sont souvent simplifiées. L’ICTD s’attache de longue date à traduire des arguments abstraits sur fiscalité et gouvernance en messages concrets pour les décideurs. Cela a commencé, en retour, à peser de manière significative sur les discussions relatives à la réforme fiscale.
Pour commencer, les travaux de l’ICTD ont produit des recommandations précises pour renforcer les liens entre l’impôt et (a) la construction de l’État, (b) la redevabilité. Chacun est traité tour à tour.
Fiscalité et construction de l’État
Pour renforcer les liens entre fiscalité et construction de l’État, les travaux de l’ICTD indiquent que les réformateurs devraient :
1. Construire des liens solides entre les agences fiscales et les administrations connexes, afin de maximiser les chances que les progrès de la collecte se ‘diffusent’ à d’autres pans de l’État.
2. Souligner l’importance de collecter des données fiables et détaillées sur les questions fiscales et de les partager au sein de l’État: les données peuvent nourrir de manière décisive l’amélioration des performances des administrations publiques.
3. Au sein des agences fiscales, donner la priorité aux réformes organisationnelles reproductibles ailleurs dans l’État, – recrutement au mérite, évaluation des performances – pour limiter le risque que les administrations fiscales ne deviennent des ‘îlots’ isolés de forte capacité dans la fonction publique.
4. S’attacher à renforcer les liens entre l’administration fiscale centrale et les collectivités locales, afin d’étendre à tout l’État les bénéfices des réformes conduites au niveau national.
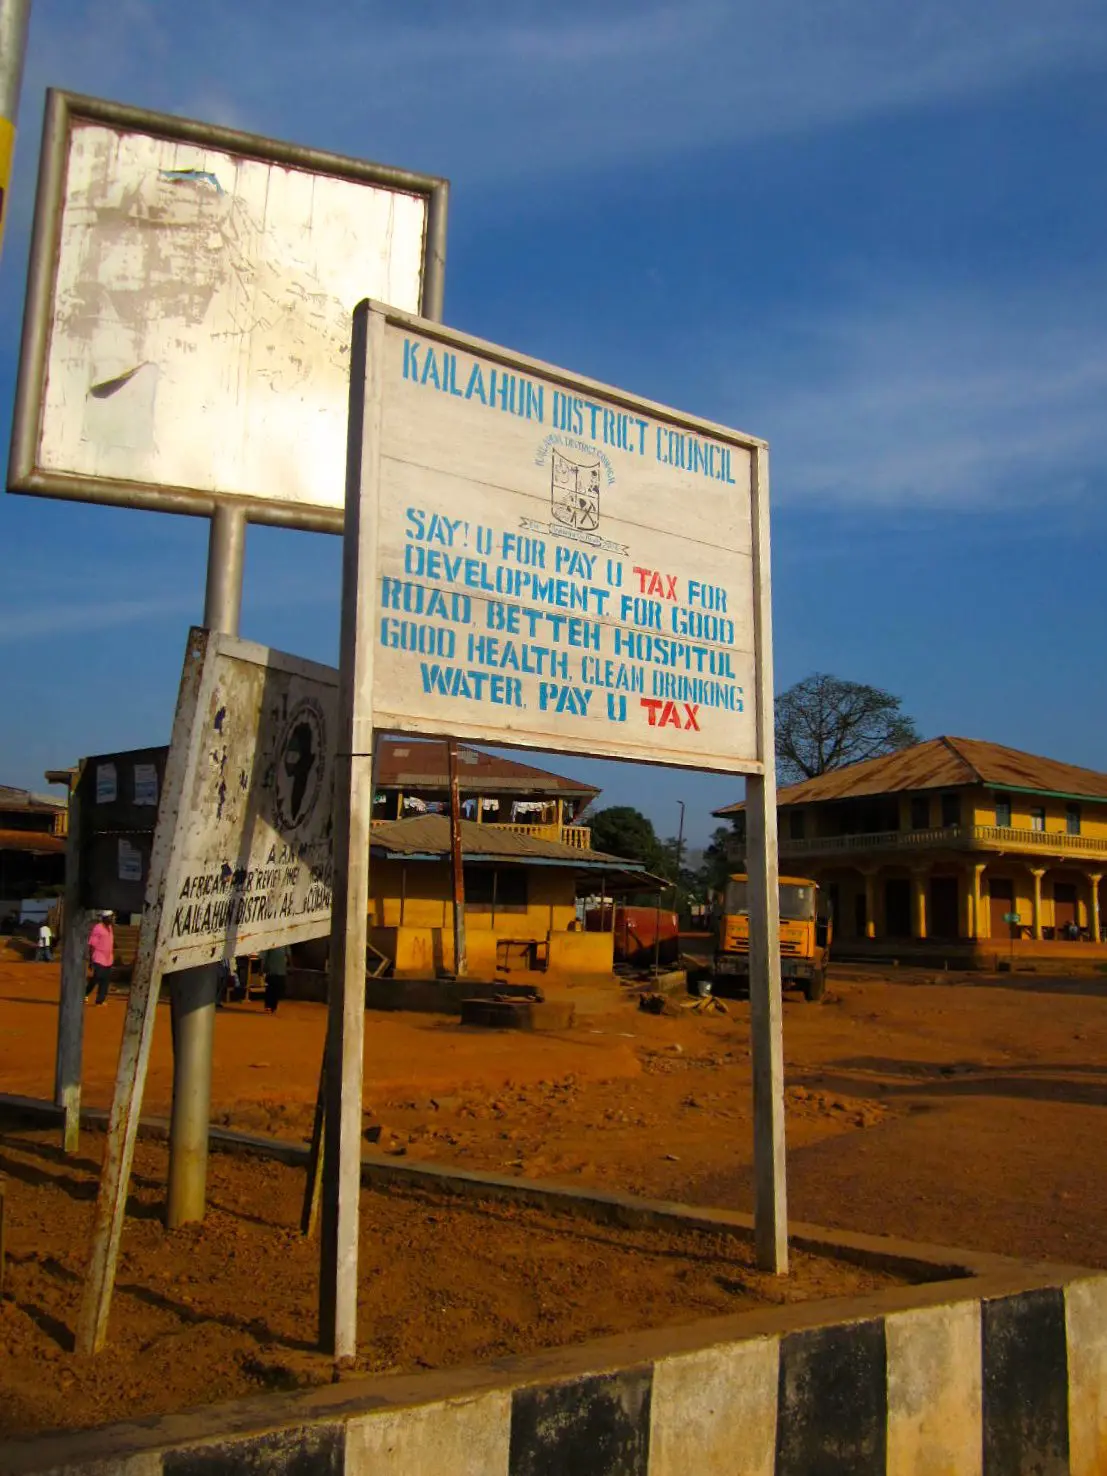
Un panneau en Sierra Leone
Fiscalité et redevabilité
Pour renforcer les liens entre fiscalité et redevabilité, les travaux de l’ICTD indiquent que les réformateurs devraient :
1. Renforcer la visibilité politique de l’impôt, y compris par les impôts directs : les contribuables sont mieux à même d’exiger une contrepartie lorsqu’ils ont clairement conscience des impôts qu’ils acquittent. C’est surtout le cas des impôts directs sur le revenu et le patrimoine, mais cela peut être encouragé partout par l’action des responsables politiques, de la société civile et des médias.
2. Veiller à l’équité dans l’application de l’impôt: les contribuables sont plus à même de réclamer efficacement des services publics et des comptes lorsqu’ils ont le sentiment d’être tous logés à la même enseigne et de partager équitablement la charge. Lorsque certains – les plus riches en particulier – y échappent, la confiance dans l’État et le sentiment d’une citoyenneté commune peuvent vite se déliter.
3. Élargir la transparence sur l’impôt et le budget – y compris, le cas échéant, en affectant certains impôts à des fins précises: les contribuables seront mieux à même, et plus enclins, à exiger une contrepartie lorsqu’ils disposent d’informations sur les recettes collectées et leur emploi. Lorsque la confiance entre l’État et les contribuables est faible, il peut être souhaitable d’affecter certaines recettes à des fins populaires et visibles.
4. Soutenir directement une participation citoyenne inclusive, y compris par la création d’espaces institutionnels inclusifs de négociation fiscale. Cela peut passer par l’appui aux parlements, à la société civile et aux organisations patronales, et par la création de nouveaux espaces de dialogue.
De la recherche à la pratique
L’ICTD s’est employé à diffuser ces messages auprès des décideurs et des organisations internationales, et ainsi à redéfinir le débat sur la réforme fiscale. Tôt dans son histoire, l’équipe de l’ICTD a attiré l’attention sur les liens possibles entre impôt et gouvernance, et pesé dans des discussions importantes, dont celles qui ont conduit à la création de l’African Tax Administration Forum.
Les mêmes idées ont figuré en bonne place dans un document du conseil d’administration du FMI, en 2011, sur la réforme fiscale dans les pays en développement. Le directeur général de l’ICTD et son directeur de la recherche Wilson Prichard les ont présentées, entre autres : lors d’une allocution à la réunion ministérielle du département des finances publiques du FMI ; lors des réunions récurrentes du groupe de travail de l’OCDE sur la fiscalité et le développement ; et lors de plusieurs événements à la Banque mondiale. La secrétaire d’État américaine Hilary Clinton s’est directement appuyée sur les travaux de l’ICTD pour évoquer ces liens dans un discours au G20 en 2011.
Ces questions étant de plus en plus présentes à l’agenda international, l’ICTD s’attache désormais à les traduire en politiques publiques. Cela a commencé tôt, avec le rapport fondateur de l’OCDE rédigé par Wilson Prichard, “Citizen State Relations: Improving Governance Through Tax Reform”. Le travail s’est poursuivi par un dialogue actif avec les acteurs clés des organisations internationales. En parallèle, les principales recommandations de l’ICTD ont gagné en importance dans l’agenda de réforme du FMI et d’autres institutions : impôts sur le revenu et sur le patrimoine, transparence accrue, équité dans l’application, partage des données et coopération interadministrations.


