L’APTI à Madagascar
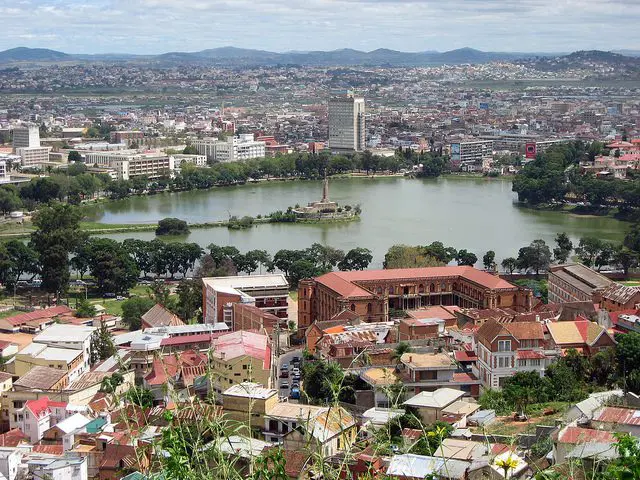
Beaucoup d’attention a été portée récemment à l’amélioration des finances des collectivités locales à Madagascar et au renforcement de leur rôle dans la mobilisation des recettes. En octobre 2017, le gouvernement malgache a invité l’African Property Tax Initiative (APTI) à se rendre à Antananarivo pour étudier les moyens par lesquels l’APTI pourrait accompagner les autorités dans la réforme de l’impôt foncier, et à participer à une conférence organisée par la GIZ sur les finances des collectivités infranationales en Afrique francophone.
Ce déplacement a permis d’entrevoir les difficultés liées à l’impôt foncier à Madagascar. Elles semblent proches de celles rencontrées dans une grande partie du continent, et correspondent aux axes prioritaires de l’APTI : évaluation inefficace et incomplète, capacités limitées, collaboration imparfaite entre collectivités locales et administration centrale, et systèmes informatiques défaillants. Cet article présente ces difficultés et examine les chantiers de réforme prioritaires.
Les finances locales à Madagascar : des réformes en cours
La décentralisation à Madagascar est censée rapprocher l’administration publique des citoyens et améliorer leurs conditions de vie. Les lois actuelles de décentralisation confèrent aux communes une autonomie financière et administrative, tout en maintenant un contrôle global de l’État.
Les ressources financières des communes sont à la fois fiscales (impôts fonciers) et non fiscales (dotations et emprunts). Le pouvoir de mobiliser les recettes locales a été transféré aux collectivités territoriales décentralisées. L’investissement est privilégié par rapport aux dépenses de fonctionnement dans l’usage de ces ressources.
Une mobilisation efficace de l’impôt foncier est un élément essentiel de l’objectif plus large d’autonomie financière des communes. Conformément au Code général des impôts, l’impôt foncier est dû par tous les propriétaires de jure et de facto : impôt sur les terrains pour les biens non bâtis, impôt foncier pour les biens bâtis. Certaines catégories de biens (religieux, publics) sont exonérées. Des obstacles tels que l’imprécision des procédures de recouvrement et la corruption entravent toutefois une mobilisation efficace. Conscient de ces difficultés, le gouvernement a déjà engagé d’importantes réformes : transférer plus efficacement les pouvoirs de mobilisation au niveau communal, mieux relier les impôts perçus aux services publics rendus, faciliter le transfert des ressources centrales et créer un fonds de développement local pour améliorer la gestion des finances locales.
Des initiatives comparables sont menées par les institutions locales pour renforcer à la fois le recouvrement de l’impôt foncier et les autres sources de financement : transferts de l’État et emprunts auprès de banques commerciales locales ou internationales.
Les principales difficultés
Malgré les efforts récents, les principaux acteurs (mairie d’Antananarivo, administrations fiscales et agences partenaires – GIZ, AFD) s’accordent sur l’existence de problèmes administratifs et techniques importants au sein du système d’impôt foncier, qui se traduisent par un faible recouvrement et une forte dépendance persistante aux transferts de l’État. Les impôts fonciers sous-performent depuis que leur gestion est passée aux communes. Celles-ci n’ont pas été entièrement transparentes avec les autorités centrales sur les montants réellement perçus et dépensés, ce qui a compliqué l’évaluation des besoins et le renforcement des capacités.
Le système d’évaluation existant pose de sérieux problèmes. Alors que des montants forfaitaires devraient s’appliquer aux biens non bâtis et des valeurs locatives annuelles aux biens bâtis, la loi ne précise pas comment les commissions communales doivent calculer ces valeurs. D’où une prolifération de taux d’une commune à l’autre, qui empêche les autorités centrales et les bailleurs internationaux de cerner précisément les besoins réels de mobilisation de l’impôt foncier et de concevoir ou de déployer des programmes d’appui technique utiles.
La répartition des responsabilités entre l’État et les collectivités a nourri des tensions. Ainsi, alors que l’établissement et le recouvrement de l’impôt foncier ont bien été transférés aux communes, la DGI reste compétente en matière de contentieux. Les communes y voient une manœuvre de l’État pour conserver une tutelle indirecte sur leur action, ce qui a créé des frictions.
Les acteurs soulèvent aussi la question de l’ingérence politique. Cette préoccupation tient à la structure des cadres de décentralisation existants (régions, communes urbaines, communes et fokontany). Dans les faits, les maires élus dépendent fortement des chefs de fokontany pour mettre en œuvre l’action communale dans leur ressort. Or ces derniers sont nommés et rendent compte aux responsables administratifs de district, ce qui permet sans doute à l’État d’exercer une forme de tutelle indirecte sur l’action municipale, y compris dans les communes tenues par l’opposition.
Il manque également des systèmes informatiques efficaces pour soutenir le recouvrement de l’impôt foncier. Les financements allemands et français destinés à développer des solutions informatiques se sont interrompus prématurément. Des évolutions encourageantes existent néanmoins. Dans la commune de Fenoarivo Alakamisy, par exemple, le maire travaille avec des universités pour renforcer les compétences locales et s’est associé aux principaux opérateurs de téléphonie mobile pour permettre le paiement des impôts communaux par mobile. Le gouvernement et d’autres communes pourraient s’inspirer de ces expériences pour bâtir un système informatique complet et efficace.
Enfin, le système de propriété et de titrement fonciers est aujourd’hui organisé de telle sorte que le titrement classique (géré par l’État) et les certificats de propriété délivrés aux occupants historiques de certains biens (gérés par les communes) coexistent en parallèle. Le second ne constitue pas un titre, mais offre des garanties comparables. Les risques de fraude et de corruption y sont toutefois importants, puisque la gestion est locale. L’absence de coordination entre les deux systèmes pose problème.
Les chantiers de réforme
Même si chacun s’accorde sur la nécessité d’améliorer le recouvrement de l’impôt foncier, le manque de transparence des communes a rendu difficile le suivi des performances et l’évaluation des réformes passées. Certains chantiers appellent une réforme :
- Mettre à jour des registres fonciers obsolètes : dans des villes comme Antananarivo, le dernier recensement des biens fonciers destiné à actualiser le registre remonte à 1997. Il est donc urgent de mettre à jour le rôle cadastral. C’est également nécessaire pour clarifier les bases d’évaluation d’une commune à l’autre et vérifier que la procédure d’évaluation est suffisamment simple et transparente.
- Améliorer un recouvrement de l’impôt foncier trop faible : dans de nombreuses communes, le recouvrement se situe entre 20 et 40 % du montant estimé. Si la mairie d’Antananarivo parvient à percevoir environ 60 % de ses recettes prévues, l’essentiel provient de la taxe sur les ordures. Le recouvrement réel de l’impôt foncier est bien plus bas.
- Remédier au manque de capacités des communes : les communes manquent de capacités, ce qui pèse lourdement sur l’évaluation, le recouvrement, l’exécution forcée et le traitement des litiges. C’est un obstacle majeur à une mobilisation efficace de l’impôt foncier. Depuis que la DGI a entrepris de transférer le recouvrement aux communes en 2008, le renforcement des capacités locales, qui leur permettrait d’assumer cette responsabilité, ne semble guère avoir progressé.
- Mettre en place un système informatique fiable pour gérer le recouvrement : aucun système ni aucune solution informatique fiable n’est aujourd’hui utilisé dans le pays pour gérer les procédures d’impôt foncier. Si l’imagerie satellitaire a déjà servi à identifier des biens à Antananarivo,[1] les plateformes proposées n’étaient ni complètes ni économiques. Le potentiel d’appui au gouvernement malgache dans ce domaine est donc énorme.
Conclusion
Les difficultés rencontrées à Madagascar en matière d’évaluation, d’informatique et de collaboration entre État et communes pour l’impôt foncier sont loin d’être uniques, et le gouvernement a fait preuve d’initiative pour améliorer les résultats. L’un des objectifs clés de l’APTI est de continuer à recenser les expériences à travers le continent, afin de mettre en lumière les difficultés communes et de dégager des solutions possibles. Quelques enseignements tirés d’ailleurs figurent ci-dessus : simplifier et clarifier l’évaluation, améliorer la coordination entre les niveaux central et local, et chercher à déployer des solutions informatiques simples et économiques pour renforcer l’administration.
[1] Elle a par exemple permis d’identifier environ 160 000 toitures. Les systèmes informatiques n’ayant globalement pas été efficaces, la mairie est prise entre la hausse des taux et l’élargissement de l’assiette, sans disposer d’outils viables pour y parvenir.