La difficulté d’imposer les multinationales numériques
Imposer les entreprises transnationales qui opèrent par des plateformes numériques est une question complexe pour les États. L’Organisation de coopération et de développement économiques (OCDE) examine les défis fiscaux de la numérisation de l’économie au titre de l’action 1 d’un projet mondial intitulé érosion de la base d’imposition et transfert de bénéfices (BEPS). Ce projet lui a été confié par le G20 pour réformer les règles fiscales internationales.
Ces règles suffisaient à encadrer l’économie du XXe siècle, mais l’adoption de modèles numériques par les transnationales leur a permis d’opérer à distance et de dégager des bénéfices importants sans présence physique. Dans l’économie numérisée d’aujourd’hui, elles ne répondent plus à des questions fondamentales :
- qui doit imposer une transnationale ?
- quand doit-elle être imposée ?
- sur quel montant de bénéfice ?
Ces défis ont été mis en lumière par un rapport de l’OCDE en octobre 2015, qui reconnaissait que c’est toute l’économie qui se numérise : les difficultés fiscales ne se limitent donc pas à certains secteurs. Un rapport intermédiaire de mars 2018 a documenté l’insuffisance de la réglementation actuelle et, en 2019, l’OCDE a publié, par son Cadre inclusif, une note d’orientation suivie d’un programme de travail visant une approche unifiée.
L’approche indienne
L’Inde est en pointe dans le traitement de ces questions. En juin 2016, elle a instauré une « taxe d’égalisation » par la loi de finances de 2016 : une retenue à la source sur les paiements de publicité numérique effectués par des entreprises indiennes auprès de transnationales. C’était une mesure budgétaire de court terme, conçue en dehors de l’architecture de la fiscalité directe internationale. Une solution durable, intégrée à cette architecture, restait nécessaire.
Deux ans plus tard, l’Inde a introduit la notion de présence économique significative (SEP) par la loi de finances de 2018. Elle propose d’imposer les transnationales numériques dépourvues de présence physique en Inde (le critère décisif des règles actuelles) sur la base de deux seuils alternatifs : le nombre d’utilisateurs et le chiffre d’affaires réalisé en Inde. Une fois ces seuils dépassés, l’Inde fera valoir son droit d’imposer, même en l’absence de présence physique.
Une fois l’assujettissement établi, la grande question suivante est le montant de bénéfice imposable. Un comité gouvernemental indien l’a examinée dans un rapport d’avril 2019. Il propose une méthode de « répartition fractionnaire », applicable lorsque l’entreprise ne tient pas de comptabilité séparée satisfaisante pour ses activités en Inde.
La « répartition fractionnaire » consiste à déterminer les bénéfices imposables d’une transnationale dans une juridiction en traitant ses activités locales comme un tout, puis en répartissant ces bénéfices selon une formule. Elle diffère de l’approche traditionnelle des « prix de transfert », qui découpe d’abord le groupe en entités séparées, puis détermine les bénéfices de chacune dans ses échanges avec les autres et avec des tiers. Elle diffère également de l’imposition unitaire avec répartition formulaire, car elle part des bénéfices tirés de l’Inde et non des bénéfices mondiaux. Les bénéfices indiens sont obtenus en multipliant le chiffre d’affaires réalisé en Inde par la marge opérationnelle mondiale du groupe. Si une transnationale réalise ainsi 100 millions de roupies de ventes publicitaires en Inde et que sa marge mondiale est de 5 %, les bénéfices réputés tirés de ces ventes s’élèvent à 5 millions de roupies. Si le groupe est en perte au niveau mondial, la marge mondiale est réputée égale à 2 % et les bénéfices indiens sont estimés à 2 millions de roupies.
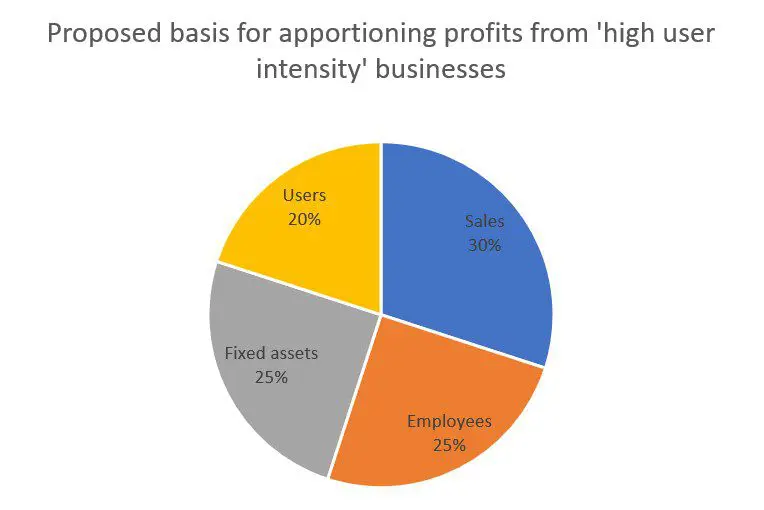
Dernière étape : répartir ce bénéfice entre l’Inde et les autres pays qui concourent à le produire. On utilise pour cela une formule fondée sur quatre « clés de répartition » : ventes, utilisateurs, actifs et salariés. La formule tient compte de la contribution des activités « d’offre », depuis la recherche et développement, comme des activités « de demande », tels le marketing et les ventes. Ces facteurs étant liés à un lieu, ils peuvent être mesurés de manière fiable par des obligations déclaratives appropriées. Les pondérations retenues ont été établies après examen de régimes comparables au sein de systèmes fiscaux fédéraux comme ceux des États-Unis et du Canada. Elles varient selon l’« intensité en utilisateurs » des modèles économiques.
Il convient de préciser que cette méthode ne s’applique qu’aux succursales non constituées en société. Lorsque la transnationale dispose d’une filiale en Inde, le principe de l’entité séparée et les règles de prix de transfert continuent de s’appliquer.
Examen de l’alternative indienne
La proposition du comité indien constitue une alternative à l’« approche autorisée de l’OCDE » (AOA) pour répartir les bénéfices imposables entre le siège d’une transnationale et ses succursales par les prix de transfert. L’AOA a été adoptée en 2010 dans le modèle de convention fiscale bilatérale de l’OCDE. Beaucoup l’ont jugée unilatérale, car centrée sur les seuls facteurs d’offre. La proposition indienne demande que les règles d’attribution des bénéfices pondèrent équitablement facteurs d’offre et de demande. Le comité estime que les ventes peuvent constituer une approximation raisonnable de la contribution de la demande aux bénéfices des transnationales numériques.
Les règles proposées s’appuient sur le modèle de convention fiscale des Nations unies, qui ne suit pas l’AOA. La plupart des conventions indiennes reposent sur ce modèle. L’Inde estime rester dans le cadre de ses obligations conventionnelles et des précédents internationaux établis en adoptant la répartition fractionnaire plutôt que les prix de transfert. Avant 2010, le modèle de l’OCDE prévoyait d’ailleurs lui aussi des méthodes de répartition comme mécanisme alternatif en cas d’insuffisance des règles de prix de transfert.
Il faut toutefois noter que le document indien conserve le principe de l’entité séparée sur lequel reposent les prix de transfert. La méthode de répartition ne s’appliquerait que lorsque les transnationales numériques ne tiennent pas une comptabilité correcte de leurs activités en Inde ; les bénéfices des filiales resteraient régis par les prix de transfert. On peut dès lors se demander si la proposition indienne, bien qu’importante, apporte une réponse suffisante à ce problème complexe.
L’alternative indienne peut-elle fonctionner pour les pays à faible revenu ?
L’accent mis par l’Inde sur la répartition fractionnaire comme méthode alternative d’attribution de la base imposable pourrait être repris aisément par d’autres pays en développement. La plupart disposent de conventions fondées sur le modèle des Nations unies ou sur le modèle de l’OCDE antérieur à 2010, qui autorisent le recours à des méthodes de répartition en cas de défaillance des règles de prix de transfert. Avec l’émergence de transnationales numériques opérant comme des firmes unitaires mondiales, cette défaillance est manifeste. Il est essentiel de recourir à de telles méthodes pour préserver l’équité entre nations, tant qu’un consensus mondial sur une approche unifiée et plus efficace n’est pas trouvé.
La nécessité d’une coopération fiscale internationale
L’approche indienne des principes et des mécanismes d’imposition des transnationales numériques pose des défis intéressants à la construction du consensus au sein du Cadre inclusif de l’OCDE, aujourd’hui la principale enceinte multilatérale sur le sujet. L’AOA n’avait guère de chances de servir de base à la répartition de la base imposable des transnationales numériques. Elle doit être revue pour tenir compte de la contribution des facteurs de demande et pour recourir à d’autres mécanismes d’attribution, reflétant la réalité économique. La position indienne ouvre la possibilité d’un plaidoyer vigoureux en faveur des règles de répartition comme alternative crédible dans la réforme des règles fiscales internationales menée par le Cadre inclusif.