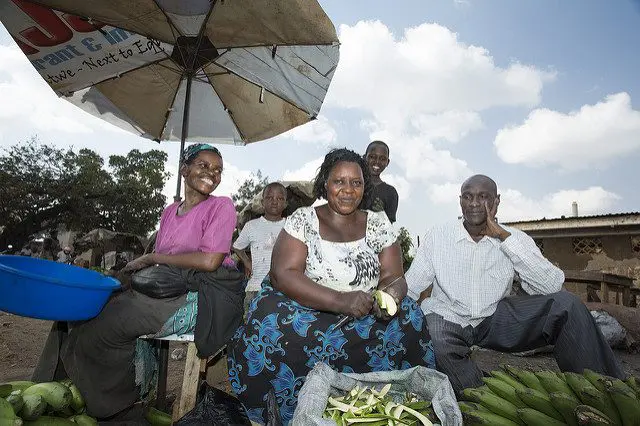
Depuis vingt ans, Maama Sula (appelons-la ainsi) tient un petit restaurant de restauration rapide à Wandegeya, un quartier de Kampala, en Ouganda. Elle s’approvisionne pour l’essentiel auprès des femmes du marché voisin. Son commerce étant relativement bien établi, elle paie l’impôt sur le revenu et la taxe sur la valeur ajoutée (TVA) à l’État, ainsi qu’une patente annuelle à la collectivité locale. Elle paie aussi des frais de ramassage des ordures. Pour quelqu’un qui dirige une petite entreprise et connaît mal la fiscalité, l’obligation de tenir une comptabilité, de déposer des déclarations et de traiter avec les agents du fisc peut être intimidante. Maama Sula fait pourtant partie des très rares femmes de Wandegeya et d’Ouganda à payer l’impôt sur le revenu.
Pôle commercial, Wandegeya compte de nombreuses petites entreprises, dont beaucoup de salons de coiffure. La plupart sont informels et emploient des centaines de femmes comme journalières. Les propriétaires de salon paient des patentes aux collectivités locales, et les journalières leur reversent une part de leurs recettes en fin de journée. Mais nous savons très peu de choses sur la nature réelle de ces versements. Nous savons aussi très peu de choses sur la façon dont le système fiscal affecte les activités dominées par les femmes, comme les salons, par rapport à celles dominées par les hommes. De fait, ce n’est que récemment que les débats fiscaux ont commencé à éclairer les effets différenciés de l’impôt sur les femmes et sur les hommes.
Parmi celles et ceux qui plaident pour une analyse fiscale sensible au genre dans les pays en développement figurent les organisations de la société civile (OSC). Tout au long du mois de mars 2017, autour de la Journée internationale des droits des femmes, des organisations comme la Global Alliance for Tax Justice, ActionAid et FEMNET ont mené des campagnes sur la justice fiscale au service des droits des femmes et proposé ce à quoi devraient ressembler des systèmes fiscaux sensibles au genre.
Ces campagnes tournaient autour de trois grands thèmes :
- La nécessité d’éliminer les biais de genre dans le droit de l’impôt sur le revenu.
- La nécessité, pour les pays en développement, d’accroître leurs recettes en taxant mieux les multinationales et les particuliers fortunés. Les OSC soutiennent que ces recettes supplémentaires peuvent financer des programmes sociaux – santé, garde d’enfants, accès à l’eau – qui soulageraient les femmes de la charge de ces services.
- L’importance de supprimer les impôts indirects comme la TVA sur les biens de première nécessité, qui pèsent de manière disproportionnée sur les femmes.
Cette attention aux dimensions de genre de la fiscalité se faisait attendre depuis longtemps. Mais pour que ces campagnes améliorent la vie des femmes dans les pays en développement, il faut se demander : défendons-nous des politiques qui ont une pertinence pratique dans ces contextes ?
Voici quelques-unes des limites de ces campagnes :
- Maama Sula représente une très petite part des femmes qui paient l’impôt sur le revenu dans les pays en développement. La majorité d’entre elles travaillent dans le secteur informel et ne sont donc pas concernées par ce droit. Le rapport 2015-2016 d’ONU Femmes note ainsi que 95 % des femmes en Asie du Sud, 89 % en Afrique subsaharienne et 59 % en Amérique latine et aux Caraïbes occupent un emploi informel.
- Des recettes supplémentaires ne garantissent pas que les gouvernements les consacreront à la protection sociale. Sans examiner le budget de chaque pays, on ne peut donc pas supposer que l’argent tiré de la taxation des multinationales bénéficiera aux femmes.
- La TVA est une source majeure de recettes, dont les pays en développement ont grand besoin. En Afrique subsaharienne, elle représente environ un quart des recettes fiscales totales. Ses effets sont complexes à évaluer. Disons simplement que, dans beaucoup de pays en développement, les biens de consommation de base en sont exonérés et que des études montrent que, grâce à ces exonérations, elle ne fait pas peser de charge excessive sur les femmes pauvres.
Si nous voulons réformer la fiscalité pour améliorer la vie des femmes pauvres, il nous faut de toute urgence davantage de recherche sur les questions suivantes :
- Quels impôts touchent les femmes du secteur informel ?
- Quelles sont leurs expériences avec les collecteurs d’impôts ?
- Comment les femmes des marchés et des salons de Wandegeya s’organisent-elles pour faire entendre leurs préoccupations et connaître leurs droits et obligations ?
- Quel est l’effet d’une présence accrue de femmes dans l’administration fiscale ? Améliore-t-elle le rendement, réduit-elle la corruption et/ou le harcèlement des contribuables femmes ?
- Quels autres paiements les femmes effectuent-elles pour accéder aux biens et services publics ? Ils ne sont pas formellement qualifiés d’impôts mais en présentent les caractéristiques. Quel effet sur leurs moyens de subsistance et leur rapport à l’État ?
Grâce à un financement de la Bill and Melinda Gates Foundation, l’ICTD a lancé un nouveau programme de recherche pour explorer précisément ces questions. Cet agenda est issu d’une revue des travaux existants (voir notre note de synthèse) et d’un travail collectif mené lors d’un atelier au Ghana réunissant 35 participants de 14 pays, issus d’universités, de la société civile, d’agences de développement, d’administrations fiscales africaines et de ministères des Finances. Après une réponse massive à notre appel à propositions, plusieurs projets sont en cours, et nous avons hâte d’en partager les résultats avec les OSC et les gouvernements, afin de mieux éclairer les futures campagnes, politiques et pratiques fiscales touchant les femmes des pays en développement.