Si les pays en développement reconnaissent l’importance de la mobilisation des ressources intérieures pour le développement, en pratique l’importance des négociations fiscales reçoit trop peu d’attention. Chercher à augmenter le ratio impôts/PIB sans favoriser la négociation entre les autorités fiscales et ceux qui sont imposés ne peut que fragiliser la pérennité du recouvrement et nourrir une mauvaise gouvernance. Une mobilisation réussie des ressources intérieures suppose que (1) les négociations fiscales soient plus ouvertes ; (2) les organisations de la société civile (OSC) et les parlementaires disposent de davantage d’espace politique dans ces processus ; (3) des dispositifs garantissent la redevabilité des OSC et des parlementaires ; (4) les gouvernements instaurent ou réinstaurent des impôts personnels à l’échelon local, et (5) les impôts indirects soient rendus plus visibles.
Où est l’engagement en faveur de la négociation fiscale dans la préparation d’Addis ?
Plus de dix ans se sont écoulés depuis que les chefs d’État et de gouvernement de plus de cinquante pays ont adopté le Consensus de Monterrey, qui soulignait l’importance de la mobilisation des ressources intérieures pour financer le développement. En juillet 2015, la troisième Conférence internationale sur le financement du développement à Addis-Abeba a offert une occasion historique de prendre les engagements devant orienter les efforts de développement, nationaux comme internationaux. Le projet révisé de document final préparé en mai 2015 plaçait la mobilisation des ressources intérieures en tête de liste, en identifiant plusieurs stratégies fiscales pour l’améliorer :
- améliorer l’administration fiscale en investissant dans la modernisation, le renforcement des capacités et l’efficacité ;
- élargir l’assiette en intégrant le secteur informel ;
- fixer des objectifs nationaux de recettes intérieures ;
- mettre en place des mécanismes de lutte contre l’évitement fiscal, la fraude et les flux financiers illicites ;
- traiter la question des incitations fiscales excessives, en particulier dans le secteur extractif ; et
- renforcer la coopération internationale en matière fiscale.
Ces propositions peuvent accroître les recettes, mais elles sont incomplètes. Elles insistent sur l’impôt comme vache à lait, en ignorant son second objectif : être un instrument de gouvernance.
La mobilisation des ressources intérieures ne devrait pas se résumer à augmenter le ratio impôts/PIB. Elle devrait aussi accroître la transparence et la redevabilité, en ouvrant l’espace politique à différents acteurs sur les questions fiscales en particulier et de gouvernance en général (Fjeldstad et Moore 2007, UNRISD 2012). Historiquement, les États qui ont su renforcer et maintenir leur capacité à lever l’impôt se sont largement appuyés sur des négociations entre ceux qui cherchent à imposer et ceux qui sont imposés (OCDE 2010). Pour les pays en développement, cela signifie cinq choses. D’abord, les négociations fiscales devraient être élargies à des acteurs jusqu’ici sous-représentés, comme les organisations de la société civile (OSC) et les parlementaires. Ensuite, ces processus devraient être plus ouverts. Troisièmement, des dispositifs devraient garantir la redevabilité des OSC et des parlementaires. Quatrièmement, les gouvernements devraient instaurer ou réinstaurer des impôts personnels à l’échelon local. Cinquièmement, les impôts indirects devraient être rendus plus visibles aux consommateurs et aux contribuables.
Qui participe aux négociations fiscales ? Le cas de l’Ouganda
Le cas ougandais éclaire utilement la question de savoir qui participe aux débats fiscaux, et montre l’intérêt de négociations plus inclusives. Quatre acteurs principaux pèsent sur la politique fiscale ougandaise : le Fonds monétaire international (FMI), les grandes entreprises, les OSC et les parlementaires. Chacun a connu des succès inégaux dans le façonnage du paysage fiscal du pays.
Le FMI est sans doute le moteur le plus influent de la réforme fiscale. Ses empreintes budgétaires les plus marquantes tiennent aux conditionnalités des programmes d’ajustement structurel des années 1980 et 1990. Elles ont souvent entraîné des refontes complètes du système fiscal ougandais, dont l’introduction d’une taxe sur la valeur ajoutée (TVA) en 1996 en remplacement de la taxe sur les ventes et du prélèvement sur les transactions commerciales, et le remplacement du décret sur l’impôt sur le revenu de 1974 par une loi en 1997. Parmi les autres changements introduits par le FMI figurent la réduction puis la suppression des droits à l’exportation, la réduction du nombre de biens soumis à accise et la baisse des droits à l’importation. Si son influence a été maximale dans les années 1990, le FMI continue de peser sur la politique fiscale ougandaise par l’assistance technique qu’il fournit au ministère des Finances.
Parmi les acteurs privés, les grandes entreprises ont obtenu des succès considérables pour faire modifier la loi fiscale, ou au moins négocier la manière dont elle s’applique à elles. Elles recourent à divers moyens : conseils fiscaux professionnels, présence aux tables rondes présidentielles, voie judiciaire, mobilisation via leurs organisations fédératives et lobbying direct auprès du ministère des Finances. À quelques reprises, le milieu des affaires s’est uni et a eu recours à des moyens extra-légaux, en organisant des grèves, pour obtenir des réformes. Ces actions ont produit plusieurs inflexions : modifications des listes d’exonérations de la loi sur l’impôt sur le revenu et de la loi sur la TVA, contribution aux dispositions particulières relatives à l’imposition des opérations pétrolières, influence sur les définitions des deux textes. Par ailleurs, les grèves de 1996 organisées par la Uganda Import and Export Trade Association ont fait passer le seuil de TVA de 20 millions de shillings (environ 6 250 dollars) à 50 millions (environ 15 625 dollars).
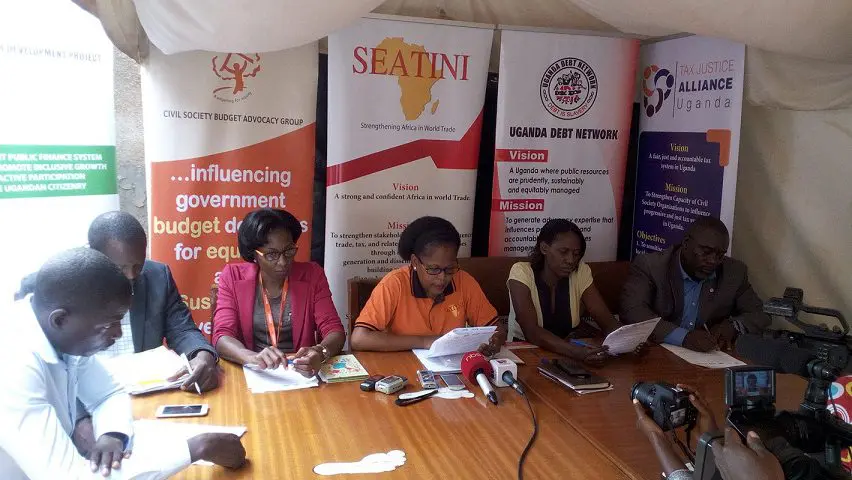
Les deux derniers acteurs (OSC et parlementaires) ont eu moins d’influence. En Ouganda, l’engagement des OSC sur les questions fiscales est récent : il remonte à la fin des années 2000. Leur action s’organise autour de deux stratégies. D’une part, l’éducation des contribuables, qui consiste surtout à sensibiliser les communautés locales à leurs obligations fiscales et à leur droit d’exiger des comptes en tant que contribuables. D’autre part, les OSC utilisent divers canaux pour dialoguer avec le ministère des Finances, l’Uganda Revenue Authority et les parlementaires : ateliers fiscaux, participation aux processus budgétaires nationaux, publication de lettres d’information et de rapports. À ce jour, il est difficile d’établir avec certitude un lien direct entre l’action des OSC et les inflexions de la politique fiscale.
Parce qu’ils sont législateurs, les parlementaires n’entrent pas dans la définition traditionnelle des acteurs qui négocient avec l’État. Ils ne sont pas non plus des arbitres neutres. D’abord, ils représentent leurs circonscriptions. Les comptes rendus parlementaires montrent des députés soutenant ou contestant certaines mesures fiscales en raison de leur effet sur leurs administrés : par exemple les exonérations de TVA sur le sel, l’eau, les serviettes hygiéniques, les couches et les produits agricoles. À l’autre extrémité du spectre, les députés sont aussi, en pratique, des acteurs privés qui usent souvent de leur position pour un bénéfice personnel ou pour servir les intérêts de groupes de pression. On sait qu’ils ont contesté certains impôts, ceux du secteur immobilier ou l’impôt sur la fortune, parce qu’ils les touchent nombreux à titre individuel (Private Sector Foundation 2009). S’y ajoutent de nombreux signalements du surendettement des parlementaires,1 qui en fait des proies faciles pour les lobbys. Enfin, du moins en matière fiscale, ce groupe a surtout joué un rôle réactif : les parlementaires répondent aux projets de loi plutôt que d’en proposer.
Comment les gouvernements peuvent-ils favoriser des négociations fiscales efficaces ?
- Renforcer les capacités techniques des OSC et des parlementaires. En Ouganda, le FMI et les grandes entreprises pourraient peser sur la politique parce qu’ils maîtrisent la complexité fiscale. La contribution des OSC et des parlementaires est fortement limitée parce que, trop souvent, ils ne sont pas versés dans les aspects techniques de l’impôt.
- Favoriser des négociations ouvertes sur les questions fiscales. Beaucoup d’accords fiscaux se négocient à huis clos. Plus de transparence est nécessaire : les OSC et les députés devraient être invités aux réunions où se tiennent ces négociations.
- Mettre en place des mécanismes de redevabilité pour les OSC. Aujourd’hui, les OSC rendent surtout des comptes à leurs financeurs. Si elles doivent négocier au nom des contribuables, des dispositifs doivent garantir qu’elles rendent des comptes à ceux qu’elles prétendent représenter.
- Promouvoir des permanences fiscales conjointes. Les administrations fiscales devraient travailler avec les OSC et les parlementaires pour concevoir et animer des permanences fiscales destinées aux communautés locales. Cela informerait mieux les contribuables de leurs droits et obligations, et encouragerait les communautés à utiliser leur vote comme moyen de négocier avec leurs élus.
- Encourager l’instauration ou la réinstauration d’impôts personnels à l’échelon local : les impôts qui affectent directement le revenu des personnes affectent aussi directement l’incitation à négocier. La « graduated tax » ougandaise,2 qui frappait la majorité de la population adulte, en est un exemple. Avant sa suppression en 2005, elle servait souvent d’appât politique, notamment en période électorale. C’est aussi l’un des rares impôts de l’histoire ougandaise à avoir poussé des groupes informels d’acteurs non institutionnalisés à négocier avec leurs dirigeants par des moyens non juridiques, comme la grève. Sa suppression fut elle-même un acte de négociation. La recherche empirique montre toutefois qu’elle a entraîné à la fois une baisse de la productivité (les gens n’ayant plus à travailler pour payer l’impôt) et une réduction du dialogue entre les communautés locales et leurs dirigeants (les premières ne se percevant plus comme contribuables, alors même qu’elles continuent de payer indirectement).3
- Rendre les impôts indirects plus visibles. En Ouganda, depuis la suppression de la graduated tax, beaucoup de contribuables ne se perçoivent plus comme tels alors qu’ils acquittent des impôts indirects comme la TVA et les accises. Cela pèse sur leur motivation à négocier. Un moyen de sensibiliser et d’encourager la participation du plus grand nombre serait d’exiger que les reçus fassent apparaître explicitement la composante TVA, afin de montrer le montant acquitté en impôt.
Ces recommandations, associées aux stratégies de mobilisation de recettes proposées par la communauté internationale, contribueront fortement à une mobilisation durable des ressources intérieures.
NOTE
Ce texte est adapté d’une recherche empirique sur les négociations fiscales en Ouganda. L’article principal, « Tax Bargains: Understanding the Role Played by Public and Private Actors in Influencing Tax Policy Reform in Uganda », document de travail 2015-2, coredigé avec Mesharch W. Katusiimeh, s’inscrivait dans une série produite pour le projet de l’UNRISD sur la politique de la mobilisation des ressources intérieures pour le développement social.
NOTES
3Toute tentative de rétablissement de cet impôt devrait toutefois traiter la question des moyens de recouvrement. L’un de ses plus grands défauts était le caractère souvent coercitif des méthodes de collecte, qui a contribué à son impopularité.
RÉFÉRENCES
Fjeldstad, Odd-Helge et Mick Moore. 2007. Taxation and State Building: Poor Countries in a Globalised World. Bergen, Chr. Michelsen Institute Working Paper No. 11.
OCDE. 2010. Citizen-State Relations: Improving Governance through Tax Reform. http://www.oecd.org/dac/governance-development/46008596.pdf, consulté le 2 mai 2013.
Private Sector Foundation Uganda. 2009. Widening Uganda’s Tax Base and Improving Tax Administration: Final Report. (Document en possession de l’auteure)
UNRISD. 2012. Politics of Domestic Resource Mobilization for Social Development. Project Proposal. United Nations Research Institute for Social Development, Genève.