
Les règles fiscales internationales applicables aux multinationales semblent approcher d’un tournant majeur, pour trois raisons. D’abord, le processus de l’OCDE sur l’érosion de la base d’imposition et le transfert de bénéfices (BEPS) apparaît de plus en plus incapable de tenir son ambition affichée : réduire l’écart entre les bénéfices imposables déclarés par les multinationales et la localisation de leur activité économique réelle. Ensuite, l’administration Trump et le Congrès républicain aux États-Unis envisagent activement de rompre avec toute la base de l’approche de l’OCDE, qui remonte aux années 1920. Enfin, l’exclusion persistante des pays à faible revenu de tout rôle sérieux dans la décision a rendu crédible pour la première fois la perspective d’un organe fiscal de l’ONU capable de contester l’hégémonie de l’OCDE.
Il est donc particulièrement opportun que l’International Centre for Tax and Development (ICTD) publie un ouvrage sur ce qui pourrait bien devenir la nouvelle base des règles fiscales internationales dans la décennie à venir : l’approche unitaire. Le volume, dirigé par le professeur émérite et conseiller principal du TJN Sol Picciotto, réunit les résultats d’un programme de recherche pluriannuel de l’ICTD associant un groupe de chercheurs internationaux de premier plan.
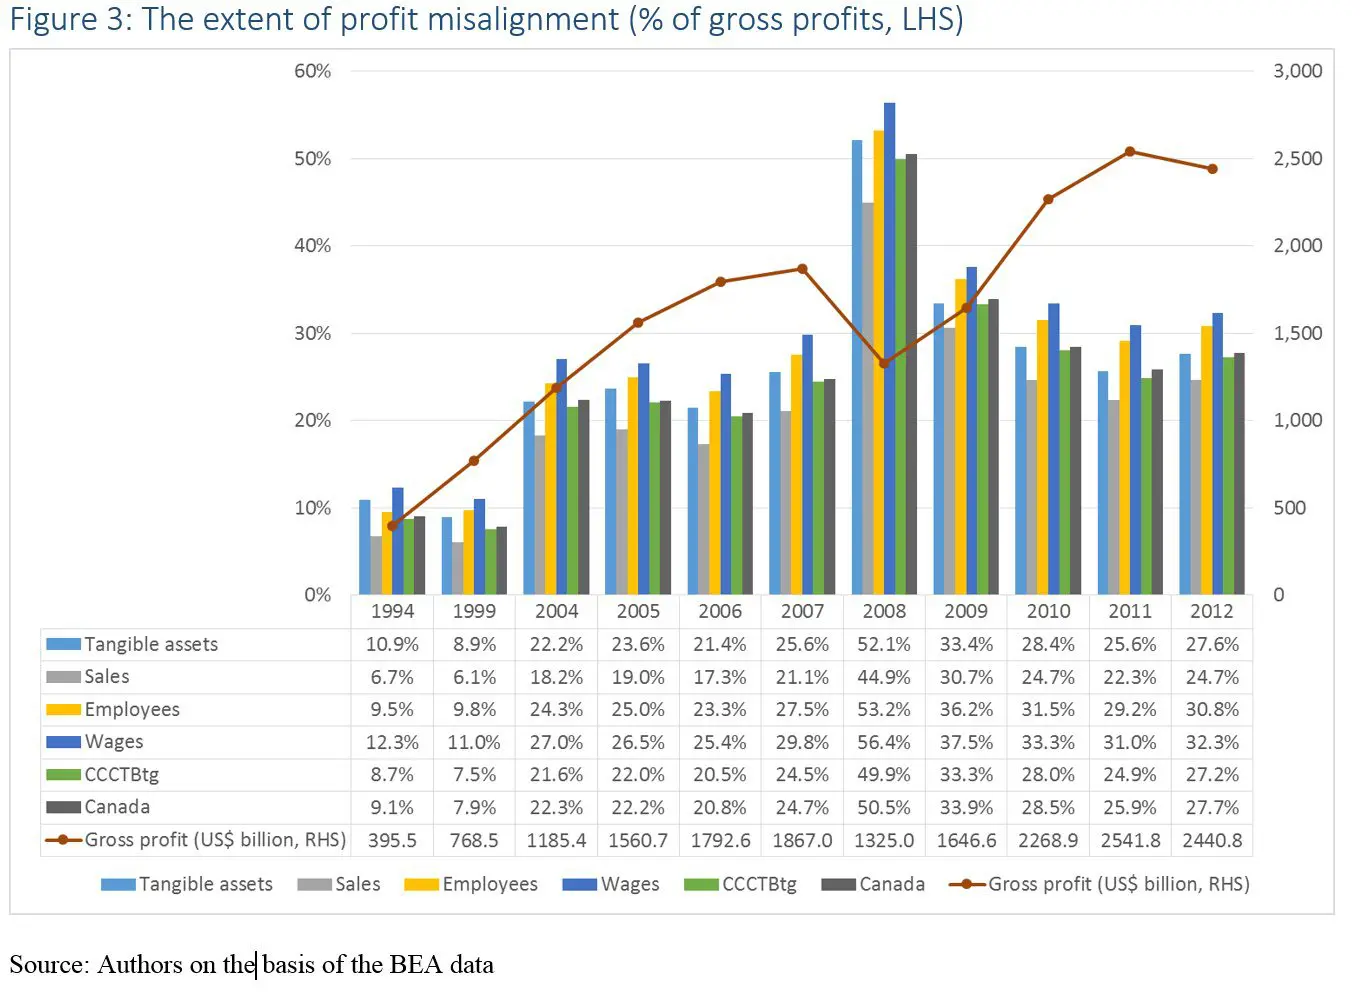
L’approche unitaire traite la multinationale comme une entité unique et établit ses bénéfices imposables au niveau mondial. Elle s’oppose à l’approche de l’OCDE, qui considère chaque entité du groupe comme maximisant ses propres bénéfices et imposable séparément. Pour l’OCDE, la question est de garantir des prix de marché (« de pleine concurrence ») afin que les transactions intragroupe ne servent pas à transférer des bénéfices. Cela contredit la raison d’être économique des multinationales, à savoir qu’elles sont plus efficaces que des entités séparées commerçant entre elles. En pratique, la complexité est telle que l’alignement des bénéfices sur l’activité réelle s’est avéré impossible. Nos résultats au chapitre 7 montrent ainsi que le « désalignement » des bénéfices mondiaux des multinationales américaines est passé de 5-10 % dans les années 1990 à 25-30 % dans les données les plus récentes. Si cela explique la forte pression à l’origine du processus BEPS, c’est difficilement conciliable avec l’attachement des pays de l’OCDE au principe de pleine concurrence.
Dans le cas unitaire, la question décisive est la répartition des bénéfices mondiaux entre juridictions. La réponse, si l’on admet que les bénéfices doivent suivre l’activité économique, est de répartir selon une formule reflétant la part d’activité de chaque juridiction. Une version particulièrement complexe et régressive en est l’impôt sur les flux de trésorerie assis sur la destination (DBCFT) proposé par certains républicains américains. Une solution plus simple et plus progressive est la formule proposée dans l’Union européenne au titre de l’assiette commune consolidée pour l’impôt sur les sociétés, actuellement en discussion, qui reflète non seulement les ventes mais aussi les actifs et l’emploi dans chaque État membre.
La défense du statu quo repose sur deux arguments principaux : les règles actuelles fonctionneraient, et les approches unitaires seraient trop compliquées. Le premier n’est plus tenable, en particulier pour les pays à faible revenu, où les pertes de recettes apparaissent les plus intenses. Le second est largement démonté par l’ensemble des travaux réunis dans ce volume : les approches unitaires sont déjà étonnamment répandues, avec des résultats globalement positifs.
Les décalages entre recherche et politique sont souvent frustrants, parfois fascinants. En matière de règles fiscales internationales, les travaux réunis dans ce volume dessinent un avenir possible qui ne relève plus de l’utopie mais paraît de plus en plus atteignable. Et à mesure que le G77 avance ses propositions d’un organe fiscal mondial véritablement représentatif pour succéder à l’OCDE, il semble clair que les approches unitaires figureraient en bonne place à l’ordre du jour. En attendant, des pays ou des blocs régionaux peuvent manifestement les introduire. Les approches d’impôt minimum par formule, où les règles de l’OCDE sont maintenues mais assorties d’un seuil minimal de bénéfice imposable établi sur une base unitaire, paraissent de plus en plus attrayantes. Décideurs et administrations trouveront dans ce volume une grande partie de l’analyse dont ils ont besoin.


