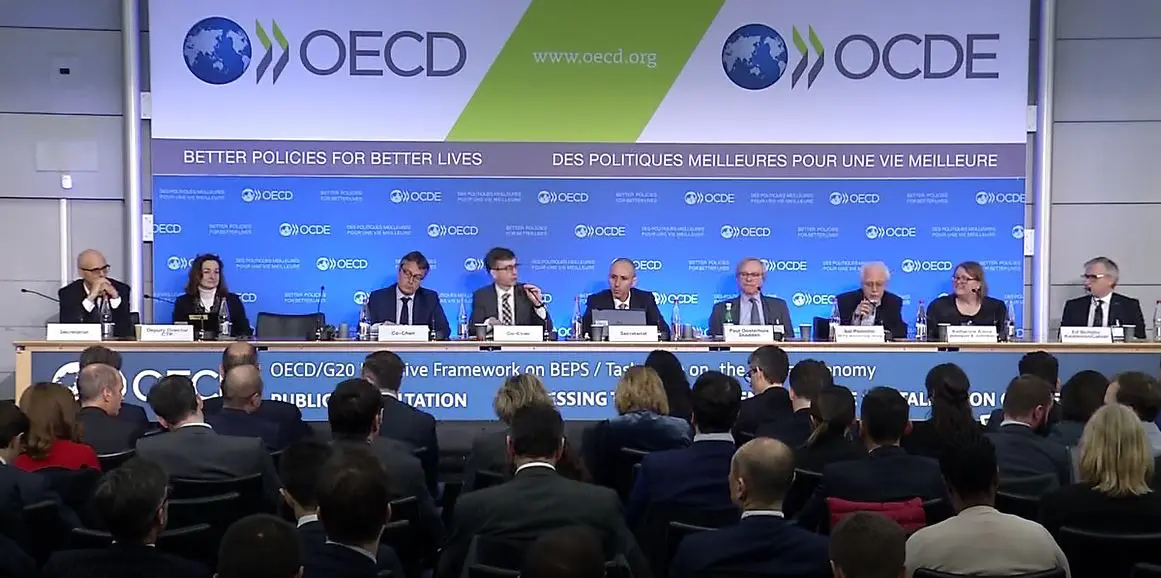

L’événement de l’année en matière de fiscalité internationale s’est tenu les 13 et 14 mars à Paris : la consultation publique sur les défis fiscaux de la numérisation de l’économie, organisée pour le Cadre inclusif sur le BEPS (érosion de la base d’imposition et transfert de bénéfices) par l’Organisation de coopération et de développement économiques (OCDE). Pour ceux qui n’ont pu y assister, la vidéo de la retransmission (quatorze heures !) est disponible sur le site de l’OCDE. Pour ceux que ma présentation de la contribution du BEPS Monitoring Group intéresse (vingt minutes), vous pouvez la regarder ci-dessous ou sur YouTube. Une autre présentation, du point de vue des pays en développement, a été faite par Joy Ndubai au nom du Tax Justice Network.
Le projet BEPS jusqu’ici
Six ans se sont écoulés depuis la publication par l’OCDE de son plan d’action BEPS, approuvé par les dirigeants du G20 dans l’annexe fiscale de leur déclaration de Saint-Pétersbourg de 2013. Le mandat du G20 portait sur une réforme des règles fiscales internationales afin que les entreprises multinationales puissent être imposées « là où les activités économiques se déroulent et où la valeur est créée ». Ce plan d’action constituait le premier réexamen général du système fiscal international depuis sa conception, il y a près d’un siècle.
Malheureusement, la première phase du projet, le paquet de rapports publié en octobre 2015, s’est bornée pour l’essentiel à rafistoler les règles existantes. Nous avons analysé ces limites et plaidé pour une autre approche, notamment dans cet ouvrage. La principale avancée du projet BEPS a été la création d’un système de déclaration pays par pays pour les plus grandes multinationales (plus de 750 millions d’euros de chiffre d’affaires). Pour la première fois, les administrations fiscales auront une vue d’ensemble de chaque groupe, avec la liste de ses filiales et des données sur ses actifs, ses revenus, son chiffre d’affaires, l’impôt acquitté et ses effectifs dans chaque pays. La collecte et l’échange de ces déclarations ont commencé, mais pas encore dans tous les pays, et les pays en développement peinent à y participer. Mieux vaudrait les publier, puisqu’elles ne contiennent pas d’informations commercialement confidentielles ; cela devrait figurer à l’ordre du jour du réexamen du dispositif en 2020.
En 2016, la participation au projet a été ouverte à tous les pays prêts à en accepter les engagements et à s’investir dans la suite des travaux, par un Cadre inclusif sur le BEPS qui compte aujourd’hui 129 membres. Le principal chantier en cours portait sur l’imposition de l’économie numérisée. Bien qu’il s’agisse de l’action 1 du projet BEPS, seule une analyse du problème avait été produite en 2015, et une nouvelle échéance, 2020, avait été fixée. Faute d’accord multilatéral, des États ont pris des mesures unilatérales : la Diverted Profits Tax britannique de 2015, la « taxe d’égalisation » indienne sur la publicité numérique de 2016, ou les taxes sur les services numériques proposées par la France, l’Italie et le Royaume-Uni, entre autres. Le G20 a alors accru sa pression, d’où un rapport intermédiaire en 2018 promettant des solutions durables en 2020. La réforme fiscale internationale américaine de décembre 2017 a créé une meilleure base de convergence, en rapprochant les règles des États-Unis de celles des autres pays.
Le rapport intermédiaire de 2018 a montré qu’une nouvelle approche est nécessaire pour les deux notions centrales de la fiscalité internationale : le seuil de présence imposable, ou « lien », et les critères de répartition des revenus des multinationales. Une réunion importante du Cadre inclusif, le 23 janvier 2019, a approuvé une note d’orientation, détaillée dans un document de consultation du 13 février. Celui-ci présentait quatre propositions réparties en deux piliers : trois portaient sur les règles de répartition des bénéfices et sur le lien, la quatrième esquissait un dispositif mondial de lutte contre l’érosion de la base, sous la forme d’un impôt minimal. Les réponses à ce document ont été au cœur de la consultation publique un mois plus tard.
Un nouvel état d’esprit
Cette consultation s’est nettement distinguée des nombreuses auxquelles j’ai participé jusqu’ici dans le processus BEPS. D’abord, si les conseils fiscaux représentaient environ 80 % des participants, on comptait pour la première fois un nombre significatif d’universitaires indépendants et de chercheurs de la société civile.
Ensuite, l’état d’esprit du côté des entreprises avait changé, comme l’a signalé Will Morris à l’ouverture, au nom de Business at the OECD : elles admettent la nécessité d’un changement et d’un dialogue constructif, malgré leurs inquiétudes. Pierre Habbard, au nom des syndicats et de la société civile, lui a répondu en appelant à une réforme radicale : concevoir des règles claires et simples de répartition des revenus et de l’impôt, en traitant les multinationales conformément à la réalité économique, c’est-à-dire comme des entreprises uniques, plutôt que selon le principe périmé de l’entité indépendante, qui encourage la création de structures complexes et fragmentées destinées à contourner l’impôt comme le droit du travail. Dans le débat qui a suivi, certains conseils fiscaux présents ont résisté, tentant une ultime défense des méthodes existantes.
Troisième élément nouveau : l’attention accrue portée à l’adaptation des réformes aux besoins des pays en développement. Cela a commencé par une contribution des pays en développement du G24 à la réunion du Cadre inclusif de janvier, rédigée par la Colombie, le Ghana et l’Inde. Cette intervention importante a servi de base à la troisième proposition du pilier 1 du document de consultation, et a été renforcée par une contribution publique du G24 sur ce document. Le Fonds monétaire international a ensuite publié un document d’orientation, Corporate Taxation in The Global Economy, examiné par son conseil d’administration le 21 février. Ce texte offre un panorama et une analyse solide des problèmes du système actuel et des solutions envisageables, en plaidant pour une attention particulière aux besoins des pays à faible revenu et pour des solutions garantissant la simplicité d’administration et de conformité, donc une plus grande sécurité pour les entreprises dans leurs décisions d’investissement. Publié quelques jours avant la consultation et mis en lumière par une tribune (payante) de Christine Lagarde, directrice générale du FMI, il rappelait que la question concerne les pays pauvres autant, sinon plus, que les membres les plus riches de l’OCDE (voir aussi son billet sur le blog du FMI, paru aujourd’hui). La Banque mondiale a enfin apporté sa propre contribution, là encore du point de vue des pays en développement.
.@Lagarde at @PIIE : I believe we need to create a #CorporateTaxation system that reflects the changes in the global economy. We need new rules. Why? Here are three reasons: https://t.co/WxwzZL4WlD pic.twitter.com/FH9bSxkKll
— IMF (@IMFNews) March 25, 2019
Les prochaines étapes
Le Secrétariat de l’OCDE va maintenant rédiger un rapport, sous la supervision du groupe de pilotage du Cadre inclusif, en vue d’une approbation par la réunion plénière de mai puis par les ministres des Finances du G20 début juin. Il s’agit d’esquisser un programme de travail, dont les travaux techniques détaillés seront menés par les groupes de travail du Comité des affaires fiscales (élargis aux membres du Cadre inclusif) et par le groupe de réflexion sur l’économie numérique.
Il faut désormais une feuille de route. Il est manifestement impossible de refondre les règles fiscales internationales en un an ou dix-huit mois, mais cela ne doit pas servir de prétexte à un nouveau compromis de rafistolage. Une approche plus générale pourrait intégrer les suggestions déjà formulées. C’est ce qu’a proposé une contribution à la consultation du BEPS Monitoring Group, réseau de chercheurs indépendants (dont plusieurs travaillent avec l’ICTD), qui allie principes et pragmatisme.
Au titre du pilier 1, la première proposition, qui plaidait pour de nouvelles règles reconnaissant la valeur créée par la « participation des utilisateurs », a été critiquée par beaucoup pendant la consultation parce qu’elle isole certains modèles économiques fortement numérisés. Les réformes doivent manifestement aller au-delà, mais une approche plus large pourrait intégrer ce facteur. De même, la deuxième proposition, qui admet d’attribuer des revenus aux juridictions « de marché » pour tenir compte de la valeur des actifs incorporels de commercialisation, pourrait s’y fondre. De nombreux intervenants, en particulier de la société civile, ainsi que d’autres, comme un centre de réflexion espagnol, ont estimé que la meilleure base d’une solution d’ensemble résidait dans la troisième proposition, issue du G24 : une nouvelle règle de lien fondée sur la présence économique significative et une répartition équilibrée des revenus tenant compte des facteurs d’offre et de demande.
L’idée, esquissée au pilier 2, d’un impôt minimal mondial contre l’érosion de la base a également été soutenue par le document du FMI. Bien conçue, elle pourrait freiner la concurrence fiscale dommageable ; mal conçue, elle pourrait produire l’effet inverse. Il serait possible, et souhaitable, de combiner les propositions – formulées dans le document de consultation comme des dispositions distinctes pour les investissements entrants et sortants – en une mesure unique. Le dispositif serait ainsi non discriminatoire, et donc plus susceptible d’être compatible avec le droit de l’Union européenne. Il importe aussi de bien cerner l’assiette des revenus « détournés », en concevant un test de « substance » approprié. Chaque pays pourrait alors appliquer son propre taux à ces revenus, plutôt que de tenter de s’accorder sur un taux minimal applicable à l’échelle mondiale.
Un enjeu décisif sera de trouver le moyen d’avancer sans exiger un consensus mondial, qui alignerait le rythme sur celui de l’État le plus réticent. Pour les règles de répartition des revenus, heureusement, des changements importants sont possibles dans le cadre des conventions existantes. Les Principes applicables en matière de prix de transfert devraient être réécrits, ce qui est attendu de longue date : ils sont devenus complexes et de plus en plus obscurs au fil des révisions, et reposent de toute façon sur des fondements inadaptés.[1] Il serait souhaitable de s’accorder sur une règle de lien révisée, fondée sur la présence économique significative ; si cela s’avère difficile, des retenues à la source pourraient s’y substituer et faire pression sur les États réticents. L’impôt minimal contre l’érosion de la base pourrait être adopté unilatéralement (des dispositions semblables figuraient dans la réforme américaine de 2017), mais mieux vaudrait le faire conjointement, au sein d’une coalition d’États.
Surtout, les négociateurs devraient chercher des solutions durables, fondées sur des principes clairs et appropriés, au-delà des préoccupations du moment et des considérations de court terme. Les règles actuelles ont été conçues il y a près d’un siècle ; leur refonte doit viser à les rendre adaptées au XXIe siècle.
[1] Pour un récit historique, voir le document de travail 86 de l’ICTD, Problems of Transfer Pricing and Possibilities for Simplification (2018).