
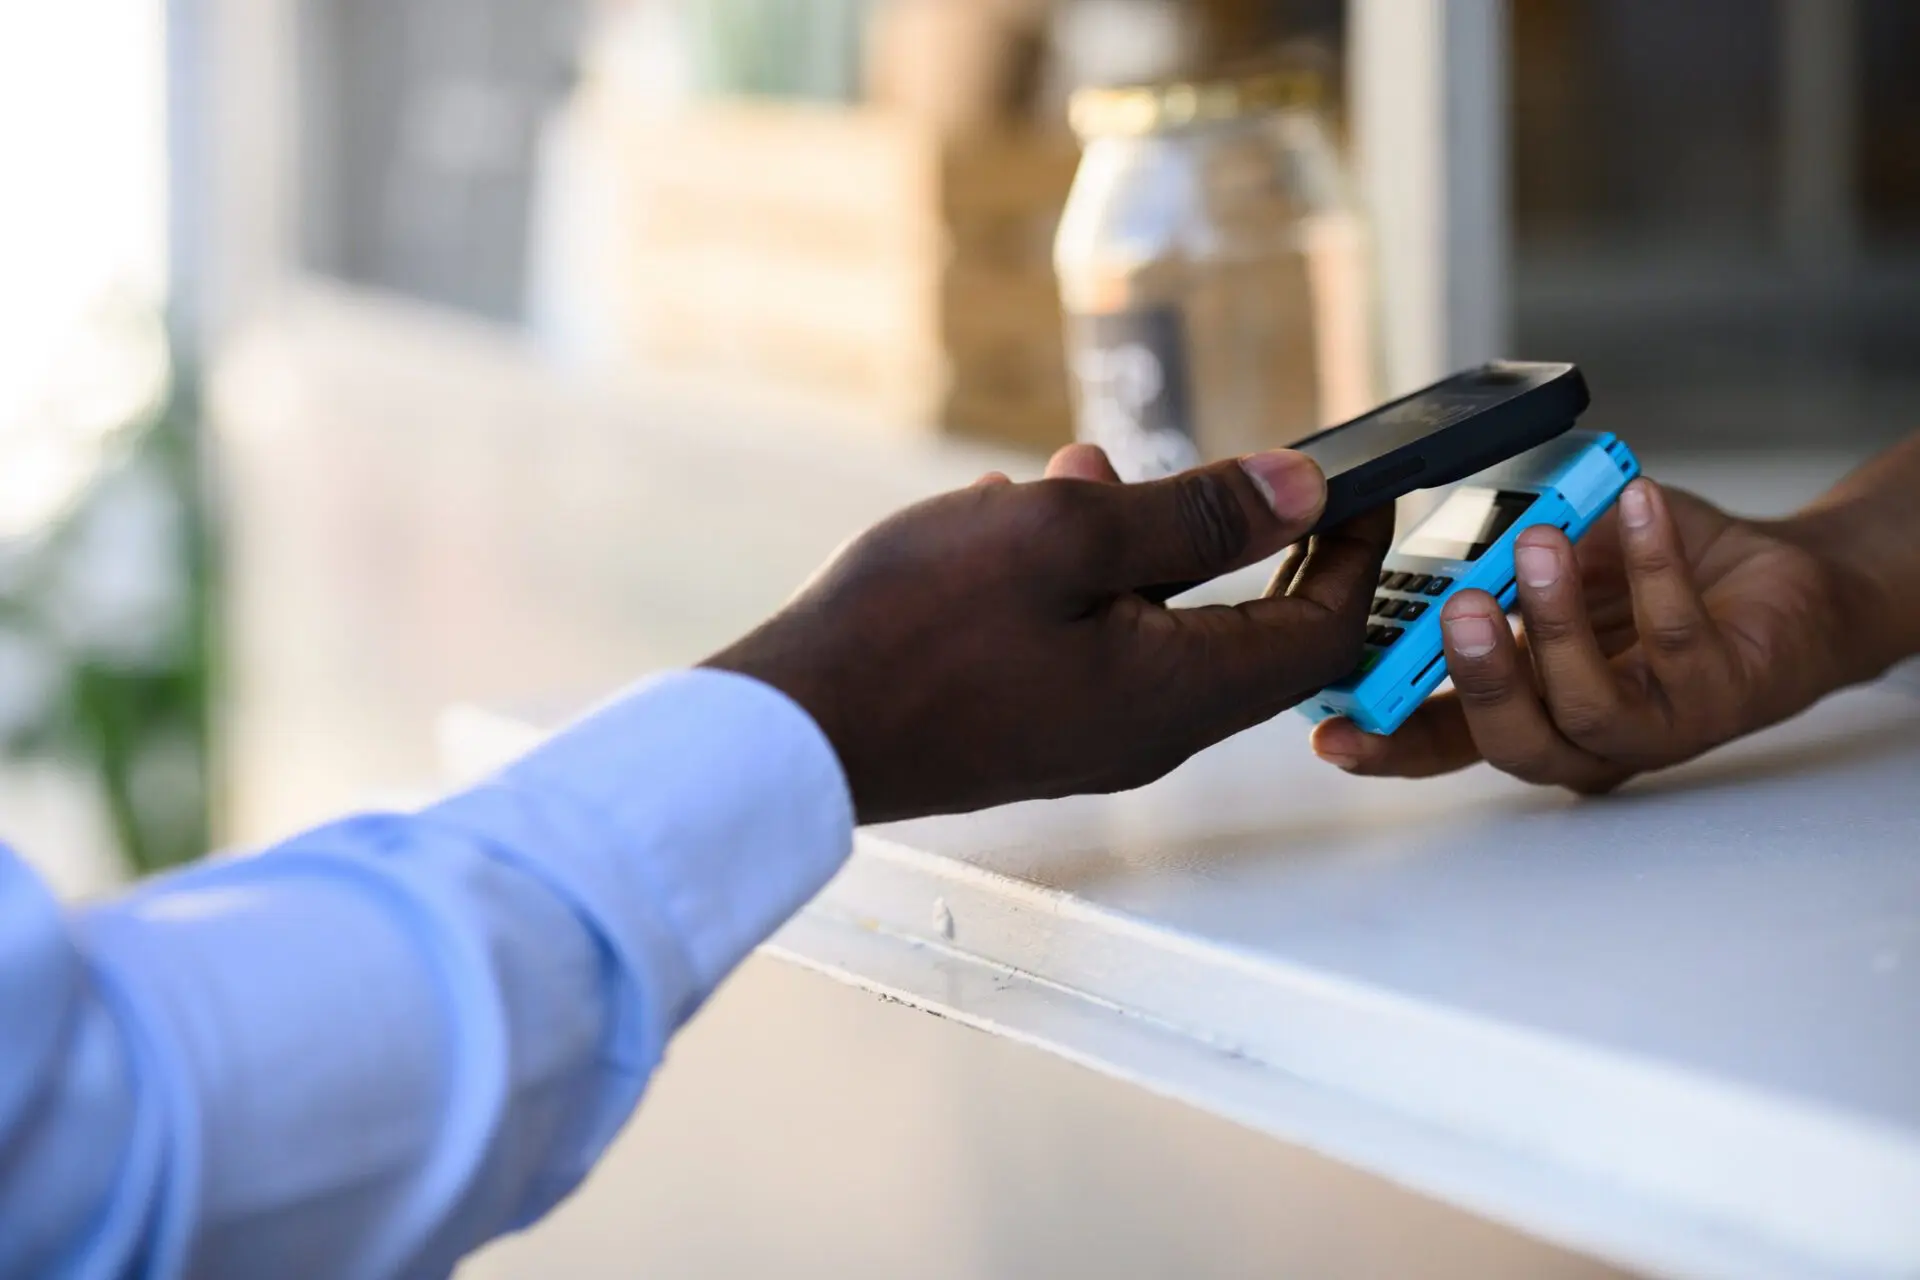
Au Mobile World Congress (MWC) 2025 de la GSMA à Kigali, les dirigeants ont débattu de la manière dont l’écosystème africain de la finance numérique, en pleine croissance, peut devenir plus abordable, plus fiable et plus interopérable. Ces discussions ont mis en lumière le défi plus large du renforcement des paiements numériques inclusifs et de la conformité fiscale en Afrique, afin que les systèmes numériques élargissent les opportunités plutôt que d’aggraver les inégalités.
Le président rwandais Paul Kagame a d’ailleurs insisté dans son discours d’ouverture sur le fait que la technologie doit « profiter à tous », avertissant que la persistance des écarts de connectivité et d’accessibilité financière pourrait creuser les fractures sociales et économiques.
La GSMA estime actuellement que le mobile contribue à hauteur de 220 milliards de dollars au PIB de l’Afrique. Bien que ces estimations restent très sensibles à plusieurs hypothèses, la GSMA prévoit que cette contribution pourrait croître avec le déploiement de l’IA et des réseaux de nouvelle génération. Mais l’infrastructure ne suffit pas : l’accessibilité financière, la confiance et une tarification intelligente détermineront si les paiements numériques remplacent les espèces à grande échelle et génèrent des traces de données utiles aux administrations fiscales.
Les acteurs du secteur et les décideurs présents au MWC 2025 de Kigali ont souligné un ensemble récurrent de défis et d’opportunités émergentes. Les points résumés ci-dessous sont revenus à plusieurs reprises au fil des sessions et des échanges et, indépendamment des points de vue individuels, traduisent une forte volonté de permettre aux consommateurs africains d’accéder plus facilement et plus sûrement aux services mobiles.
Défis
- Accessibilité financière des appareils : sur de nombreux marchés, la plupart des gens vivent sous couverture 4G mais ne peuvent s’offrir des smartphones capables de faire tourner les applications modernes. Les taxes et droits sur les appareils d’entrée de gamme ralentissent encore la transition depuis les téléphones basiques et limitent l’accès à la finance numérique.
- Tarification des paiements numériques : les frais commerçants et les frais entre opérateurs pourraient décourager l’adoption, surtout lorsque la demande est très élastique au prix et que la pénétration des paiements numériques reste faible, au risque de renvoyer utilisateurs et commerçants vers les espèces dès que les frais augmentent. Ce scénario a aussi été observé dans une étude de l’ICTD de 2022 sur les paiements numériques aux commerçants au Rwanda.
- Sécurité et confiance : les fraudes et escroqueries risquent d’accroître la défiance envers les paiements numériques. Les opérateurs renforcent l’enregistrement biométrique et les filtres au niveau du réseau, mais la sensibilisation des consommateurs reste le « pare-feu » le plus efficace.
- Systèmes de paiement fragmentés : peu de pays africains disposent de rails de paiement instantané interopérables pilotés par l’État, comparables à l’UPI indien ou au Pix brésilien, même si de nombreux systèmes ont été testés et lancés récemment, de sorte que les utilisateurs subissent encore des coûts plus élevés et une portée limitée entre réseaux.
- Lacunes réglementaires et d’infrastructure : une politique du spectre non résolue et une économie de la 5G incertaine menacent de creuser les écarts de couverture et d’accessibilité, limitant l’investissement dans les réseaux nécessaires pour traiter des paiements numériques à faible coût et à fort volume.
Opportunités émergentes
- Déploiement technologique inclusif : si les outils d’IA et les réseaux de nouvelle génération sont tarifés en fonction des réalités locales, plutôt que comme des pilotes réservés à une élite, la contribution du mobile au PIB peut augmenter tout en élargissant l’accès des utilisateurs à faible revenu.
- Réforme de la fiscalité des appareils : supprimer ou réduire les taxes sur les smartphones abordables, avec des politiques de chaîne d’approvisionnement plus intelligentes, peut élargir le bassin d’utilisateurs. Bien que cela n’ait pas été dit explicitement au Congrès, le coût budgétaire peut être considérable et doit être pris en compte.
- Infrastructures publiques numériques (IPN) : le déploiement par le Rwanda de l’e-ndangamuntu (identité numérique) et du commutateur de paiement eKash montre comment les IPN peuvent réduire les frictions à l’inscription, améliorer les procédures KYC et produire des données solides.
- Plateformes de paiement interopérables : eKash, supervisé par la Banque nationale du Rwanda, relie banques et mobile money pour des transferts instantanés. Plus de 2,1 millions de Rwandais l’ont utilisé pour 43 millions de transactions, réduisant la fragmentation et soutenant des paiements interopérables P2P et P2M.
- Protection des consommateurs et confiance : des protections au niveau du réseau, une lutte visible contre la fraude et des campagnes de sensibilisation soutenues peuvent restaurer la confiance et attirer davantage d’utilisateurs dans les écosystèmes numériques.
- Stratégies de tarification plus intelligentes : traiter les paiements comme un service de base à faible marge, tout en tirant des revenus des services à valeur ajoutée, peut accroître les volumes de transactions et les pistes d’audit qui en résultent.
Paiements numériques et conformité fiscale : enseignements de la recherche
Le Centre international pour la fiscalité et le développement (ICTD) étudie la manière dont les paiements numériques aux commerçants peuvent soutenir la conformité fiscale, et dont les incitations fiscales peuvent stimuler leur adoption. Une étude menée au Rwanda en 2022 a montré que, lorsque les frais commerçants ont été réintroduits, de nombreux commerçants sont rapidement revenus aux espèces, un avertissement pour les décideurs qui supposent que la numérisation des paiements formalisera automatiquement le commerce. Les recherches en cours de l’ICTD, dont une étude expérimentale de suivi au Rwanda, testent comment les administrations fiscales peuvent tirer parti des paiements numériques et des rails interopérables sans en décourager l’usage, et comment les IPN (commutateurs de paiement, identités numériques, protocoles de partage de données) façonnent à la fois la qualité des données disponibles et la volonté des commerçants de générer des pistes d’audit.
Intégration entre opérateurs en Afrique subsaharienne
Les expériences du Brésil et de l’Inde montrent que des systèmes de paiement interopérables soutenus par l’État peuvent considérablement élargir l’accès aux paiements numériques, réduire les coûts de transaction et produire des données fiables pour les administrations fiscales. En Afrique subsaharienne, des approches similaires pourraient atténuer les difficultés d’interopérabilité, en particulier en matière d’accessibilité financière et de fiabilité.
L’eKash rwandais offre un aperçu de cet avenir mais révèle aussi l’importance des incitations. Les transactions P2M (personne à commerçant) entre opérateurs via eKash peuvent imposer un double coût : le payeur acquitte des frais d’envoi, tandis que le commerçant paie des frais d’acceptation de 0,5 %. À l’inverse, MoMo Pay sur le même réseau ne facture généralement que le commerçant, sans frais pour le client. MTN détenant environ 64 % du marché rwandais des cartes SIM actives et plus de 5,3 millions d’utilisateurs MoMo, les effets de réseau poussent les commerçants à n’accepter que MoMo. À moins que les paiements entre opérateurs ne soient tarifés de manière compétitive, le potentiel d’eKash pour les transactions de détail quotidiennes sera miné par le comportement rationnel des utilisateurs.
Cette tension a été un thème récurrent à Kigali. Erwan Gelebart, d’AXIAN Fintech, a soutenu que les régulateurs devraient investir dans les IPN, que les opérateurs ne devraient pas tirer profit d’une infrastructure défaillante, et que les revenus devraient provenir des services financiers, non du simple transfert d’argent.
Priorités politiques à Kigali
Les échanges de Kigali dessinent un programme concret :
- Rendre les appareils moins chers par une politique fiscale ciblée, bien conçue et efficiente et des correctifs de chaîne d’approvisionnement, en élargissant la base d’utilisateurs pouvant accéder à des paiements numériques sécurisés.
- Bâtir la confiance des consommateurs par des protections visibles au niveau du réseau, la lutte contre la fraude et une éducation continue du public.
- Accélérer les IPN, en particulier l’identité numérique et les commutateurs de paiement interopérables, qui réduisent les frictions à l’inscription et permettent aux commerçants de rejoindre le système sans procédures KYC lourdes.
- Promouvoir une tarification P2M entre réseaux qui ne pénalise pas les clients payant d’un opérateur à l’autre et permette aux commerçants d’accepter plusieurs canaux à des conditions équitables.
Ensemble, ces orientations pourraient accroître l’usage des canaux de paiement numérique formels, avec des implications pour la traçabilité des transactions et la conformité fiscale. Elles pourraient aussi contribuer à réorienter la concurrence dans le secteur des paiements, en réduisant la dépendance aux revenus tirés des transactions et en mettant davantage l’accent sur la différenciation des services au-dessus d’une infrastructure de paiement partagée et abordable. En définitive, toutefois, la concrétisation de ces effets dépendra des capacités institutionnelles et du comportement des marchés, ce qui appelle une recherche et une évaluation continues.


