Ceux d’entre nous qui travaillent dans le secteur minier pourraient être excusés de penser que le programme de travail de l’OCDE sur la fiscalité du numérique ne les concerne pas. Des entreprises comme Facebook et Amazon en semblent les cibles évidentes : des activités fortement numérisées, exercées à distance des pays où naissent leurs ventes, et qui échappent ainsi à toute présence imposable.
L’industrie minière, elle, reste une activité « de briques et de mortier » (même si l’adoption des technologies numériques y progresse). La présence physique d’une mine, sans parler de la propriété publique de la ressource, crée une obligation incontestable de payer l’impôt dans le pays propriétaire de la ressource.
Mais le programme de l’OCDE sur l’imposition de l’économie numérique, dont l’intitulé est devenu quelque peu trompeur, s’appliquera à toutes les entreprises entrant dans son champ : il est donc essentiel d’en définir clairement la portée ou de prévoir une exclusion pour certains secteurs.
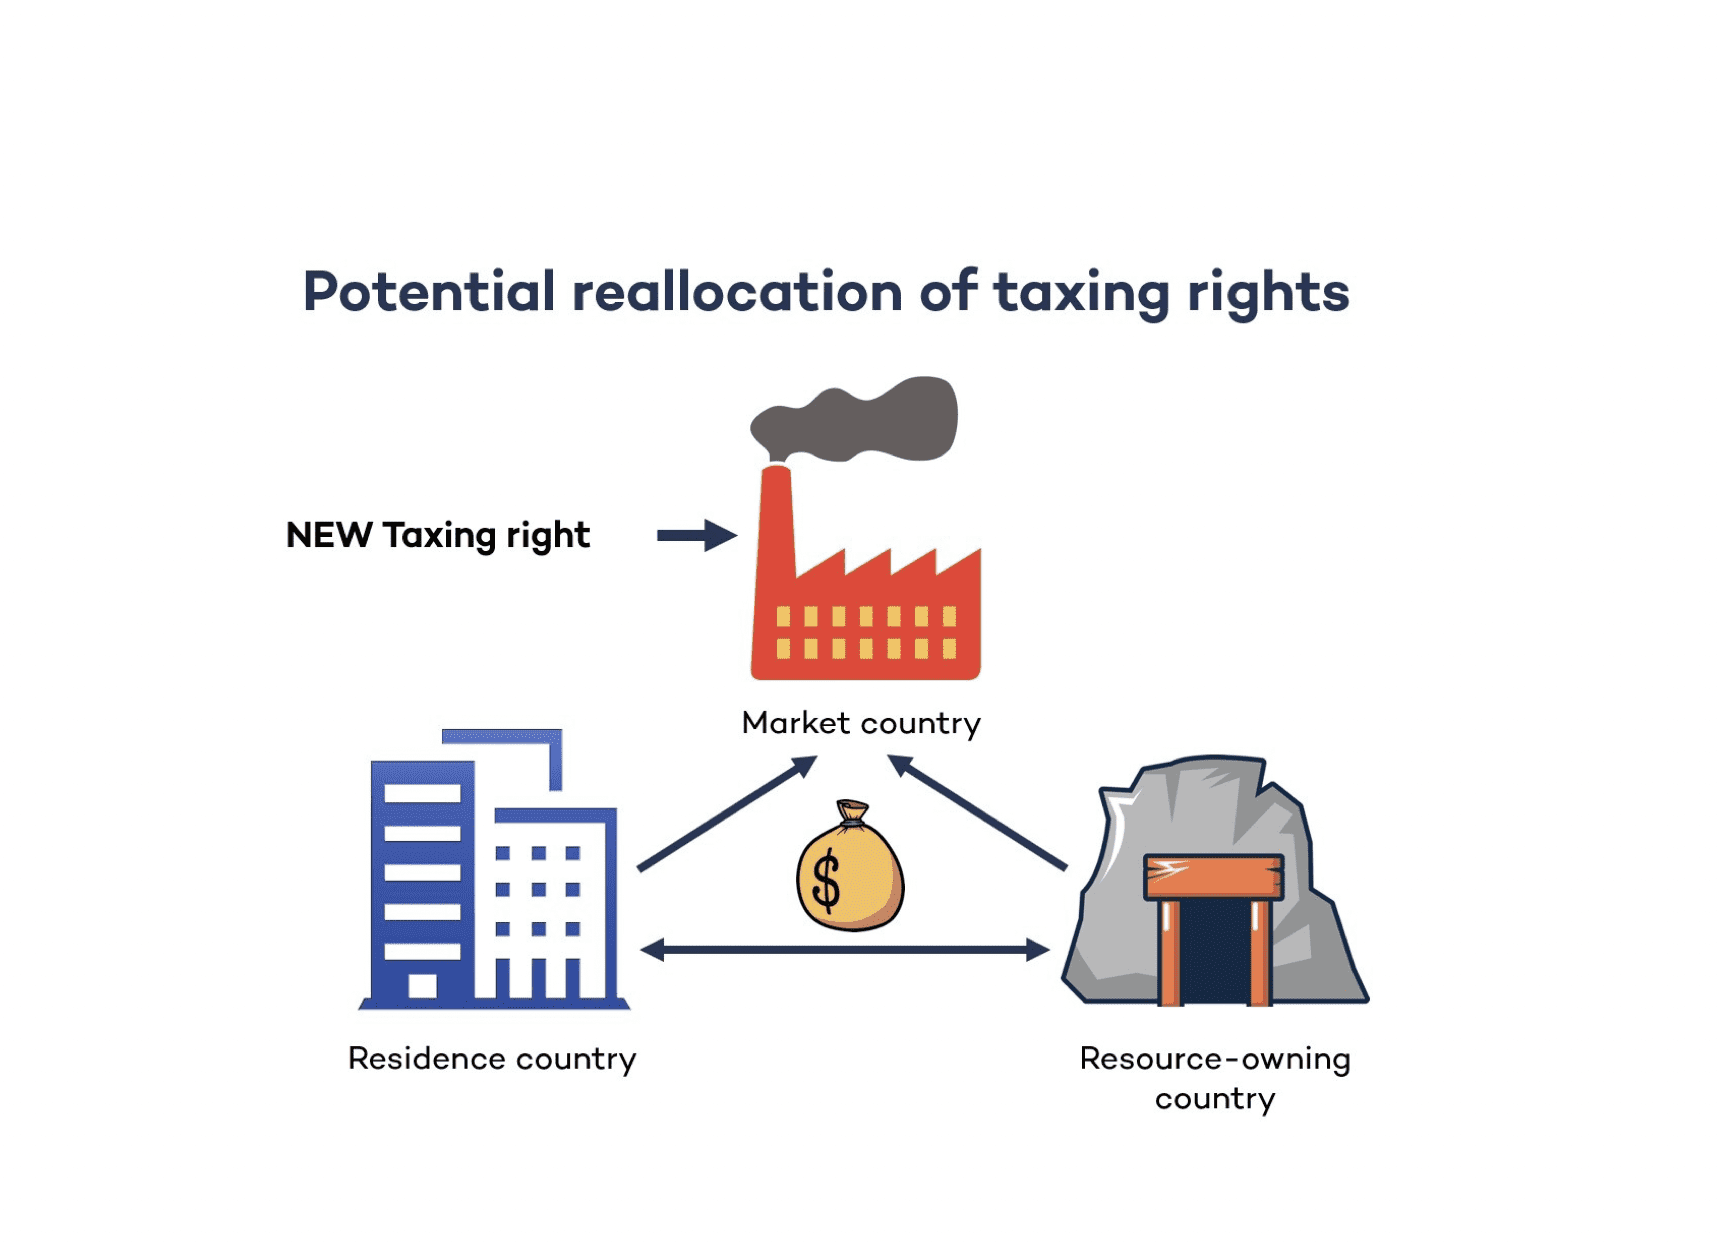
Selon l’« approche unifiée », un nouveau droit d’imposition serait institué dans le pays de marché ou de destination (là où les biens aboutissent). Ce premier volet, appelé « montant A », signifie qu’une entreprise sans présence physique dans le pays où se trouvent ses consommateurs y disposera d’un « lien » fiscal fondé sur ses ventes. Pour les mines, cela reviendrait à transférer une partie des bénéfices tirés de la vente de minéraux depuis le pays propriétaire de la ressource, et le pays de résidence, vers le pays du client.
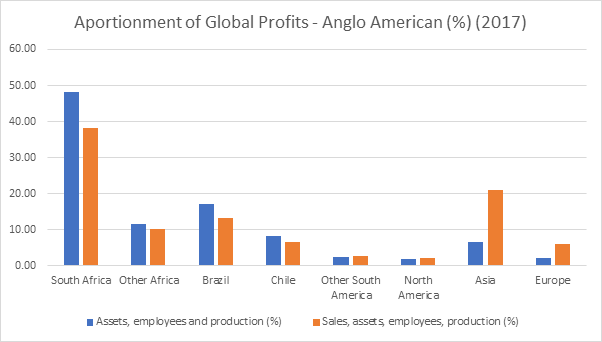
Si l’on prend l’exemple d’Anglo American, l’ajout des ventes comme critère de répartition des bénéfices (voir la barre orange ci-dessous) ferait baisser la part du bénéfice mondial revenant aux pays propriétaires de la ressource (Afrique du Sud, Brésil, Chili) et augmenter celle des pays de marché (Asie [principalement la Chine] et Europe).
Il appartient aux 135 pays du Cadre inclusif de décider si l’industrie minière entre dans le champ du nouveau droit d’imposition. La position du Secrétariat de l’OCDE est jusqu’ici qu’elle ne devrait pas y figurer. Le Forum intergouvernemental sur l’exploitation minière, les minéraux, les métaux et le développement durable (IGF) soutient fermement cette position, pour les raisons suivantes :
- Les ressources minérales sont liées à un lieu. Contrairement aux bénéfices que les utilisateurs du monde entier procurent à Facebook, ceux de l’exploitation minière sont liés à une mine, installée physiquement en un lieu précis. De plus, la ressource appartient à la collectivité, principe inscrit dans de nombreuses constitutions, ce qui rend inapproprié tout transfert de droits d’imposition hors du pays propriétaire.
- L’industrie minière n’est ni fortement numérisée ni tournée vers le consommateur. Même si les mines de demain étaient exploitées entièrement à distance, l’activité reposerait toujours sur une ressource immobile et localisée.
- Les actifs incorporels de commercialisation (la marque) créent peu de valeur. Le prix de vente des minéraux et des métaux repose généralement sur des cours de marché reflétant les caractéristiques physiques du produit (teneur en cuivre, par exemple).
D’éventuels liens marginaux avec les consommateurs ne devraient rien y changer. De Beers, par exemple, vend des diamants directement à des consommateurs aux États-Unis et en Chine. Mais ce segment de la chaîne de valeur contribue très peu à ses bénéfices totaux[1], qui restent liés aux mines de diamants du Botswana et d’Afrique australe. Isoler cette partie de la chaîne de valeur risquerait de transférer des droits d’imposition hors des pays propriétaires de la ressource. Pour ces raisons, et par souci de simplicité administrative, l’ensemble de la chaîne de valeur minière devrait être exclu du champ proposé.
Le second volet de l’approche unifiée (le « montant B ») attribue un rendement fixe sur les ventes aux activités de commercialisation et de distribution dans le pays de marché. L’objectif est d’éviter les litiges avec les contribuables sur la part de bénéfice revenant à ce pays.
Si l’on admet qu’il n’existe, pour les mines, aucun nouveau droit d’imposition dans le pays de marché, aucun rendement minimal ne peut être attribué (le montant B ne s’applique pas). Si toutefois le montant B pouvait s’appliquer en l’absence du nouveau droit d’imposition, un rendement fixe sur les ventes constituerait une base inadaptée pour rémunérer les activités de commercialisation dans le secteur minier, faute d’actifs incorporels de commercialisation. À la suite de litiges avec BHP et Rio Tinto, l’Australie a jugé qu’un rendement sur les coûts d’exploitation constituait une base de rémunération plus raisonnable que le rendement sur les ventes utilisé par les deux entreprises.
L’imposition des bénéfices miniers n’est pas sans difficultés. Les entreprises disposent de nombreuses voies pour éviter l’impôt, et les obstacles à surmonter sont importants. C’est pourquoi l’IGF mène un programme de plusieurs millions de dollars destiné à aider ses membres à protéger leur base d’imposition minière contre l’érosion et le transfert de bénéfices.
Si elle s’appliquait, l’approche unifiée aggraverait ces problèmes pour les pays propriétaires de ressources, au lieu de les réduire. Un processus distinct de révision du régime fiscal minier mondial est nécessaire. L’IGF s’engage à travailler avec ses partenaires – l’OCDE, l’ATAF et le CIAT – à la conception du régime fiscal minier de demain.
La contribution de l’IGF à l’OCDE sur l’approche unifiée est disponible ici, de même que celle de notre partenaire, le Forum sur l’administration fiscale africaine (ATAF).