

Lorsqu’une conférence internationale sur le développement à Addis-Abeba a failli capoter la semaine dernière, l’affrontement est venu d’une source obscure et inattendue. Qui aurait cru que le statut du comité fiscal de l’ONU pouvait susciter tant d’émotion ?
Après avoir mené les négociations au bord de la rupture, le G77, groupe des pays en développement, a renoncé à ses exigences d’un organe fiscal mondial et les pays riches ont obtenu gain de cause. Les militants ont parlé d’une journée tragique pour les pays en développement.
Pour partager cet avis, il fallait avoir une vision très optimiste des capacités de l’ONU en la matière.
Les militants espèrent un nouveau système fiscal mondial dans lequel les pays en développement recevraient une part plus grande du gâteau. Le slogan à Addis-Abeba était : « si vous n’êtes pas à table, vous êtes au menu », ce qui n’est pas faux, mais ne simplifie en rien la politique du partage du gâteau.
Les dynamiques politiques observées sur ce dossier dans la capitale éthiopienne l’illustrent bien. Croire que les pays changeront de nature du seul fait de siéger dans une plénière fiscale de l’ONU relève du vœu pieux.
La bonne nouvelle, c’est que beaucoup reste possible dans les structures existantes. Il n’existe pas de droit fiscal mondial : ce qui s’en approche le plus, ce sont des conventions multilatérales contraignantes auxquelles les pays adhèrent volontairement. À la place, des institutions comme l’OCDE produisent des modèles et des lignes directrices, qui servent de base aux législations fiscales nationales (et parfois à orienter les décisions de justice en l’absence de texte).
L’ONU produit déjà des modèles alternatifs, dont une convention fiscale et un manuel des prix de transfert, qui s’écartent de la norme de l’OCDE, et rien n’empêche les pays en développement de les adopter.
Certains pays des BRICS, parmi les plus insistants sur la fiscalité à Addis, appliquent déjà des règles de prix de transfert qu’ils jugent plus simples à mettre en œuvre dans un contexte de pays en développement que les lignes directrices de l’OCDE, et qui les aident à revendiquer une part plus large de la base imposable des multinationales. Ces pays pourraient faire davantage pour développer et promouvoir ces alternatives.
Prendre les devants
En l’état, les pays en développement peuvent participer aux processus menés par l’OCDE qui traitent certains aspects de la réforme fiscale internationale, et ils ont beaucoup à y gagner. Mais tout se fait aux conditions de l’OCDE : les pays en développement qui y participent peuvent pousser des réformes qui leur seraient utiles, tant qu’elles n’empiètent pas trop sur les intérêts économiques des pays riches.
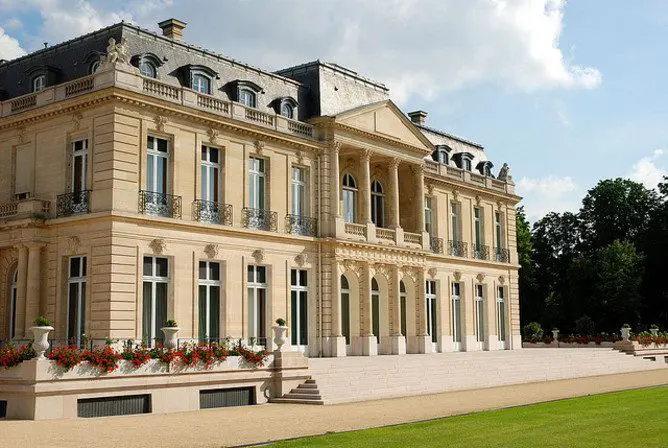
Le modeste siège de l’OCDE, au château de la Muette à Paris. OCDE, CC BY-NC-SA
Lorsque les États-Unis ont refusé aux économies émergentes la représentation qu’elles souhaitaient à la Banque mondiale, celles-ci ont créé leurs propres banques de développement (la Nouvelle banque de développement des BRICS, lancée cette semaine à Shanghai, et la Banque asiatique d’investissement pour les infrastructures (AIIB), basée en Chine), qui disposeront d’un capital de 100 milliards de dollars.
Les pays en développement pourraient s’en inspirer et coopérer entre eux, en donnant peut-être plus de poids politique et normatif à des organismes régionaux d’administration fiscale comme l’ATAF en Afrique et le CIAT en Amérique latine, afin d’élaborer des règles fiscales plus conformes à leurs intérêts.
Il ne s’agit pas de prôner une guerre fiscale : une fiscalité internationale efficace suppose une coopération internationale, donc la collaboration plutôt que le conflit avec l’OCDE sert les intérêts des pays en développement. Certains pays développés sont enclins à aider : les Pays-Bas ont ainsi récemment rouvert leurs conventions fiscales à la renégociation à des conditions plus favorables avec 23 pays en développement. Des relations cordiales peuvent donc porter leurs fruits.
Mais si les pays en développement investissaient davantage dans leur propre capacité à traiter les questions fiscales internationales, ils pourraient dialoguer avec les pays riches sur un pied plus égal. L’ONU n’est pas le seul véhicule de la politique internationale.
Il vaut aussi la peine de rappeler qu’une réforme de haut niveau ne signifie pas grand-chose si les pays n’ont pas les moyens de l’appliquer. Bien d’autres obstacles pèsent sur l’efficacité de l’impôt dans les pays en développement. Les gains les plus importants, en recettes effectivement encaissées, viendront sans doute de moyens accrus pour l’administration fiscale, de l’assistance technique et de la réforme de politiques telles que l’usage inefficace des incitations fiscales. L’Addis Tax Initiative, lancée à Addis la semaine dernière pour doubler le soutien international dans ces domaines, mérite d’être saluée.
Cela dit, en matière fiscale, ce qui semblait autrefois impossible (comme l’échange automatique d’informations, la déclaration pays par pays et les registres des bénéficiaires effectifs) a l’habitude de finir par se concrétiser. Certaines des idées les plus ambitieuses encore en circulation, comme changer complètement la base sur laquelle les multinationales sont imposées, pourraient exiger un cadre comme celui de l’ONU pour trouver le chemin de la mise en œuvre : l’idée d’un organe fiscal mondial doit donc rester vivante.
Mais les pays en développement et les militants doivent garder le sens des proportions et exploiter pleinement l’arsenal dont ils disposent encore.
Cet article a été publié à l’origine sur The Conversation. Lire l’article original.


