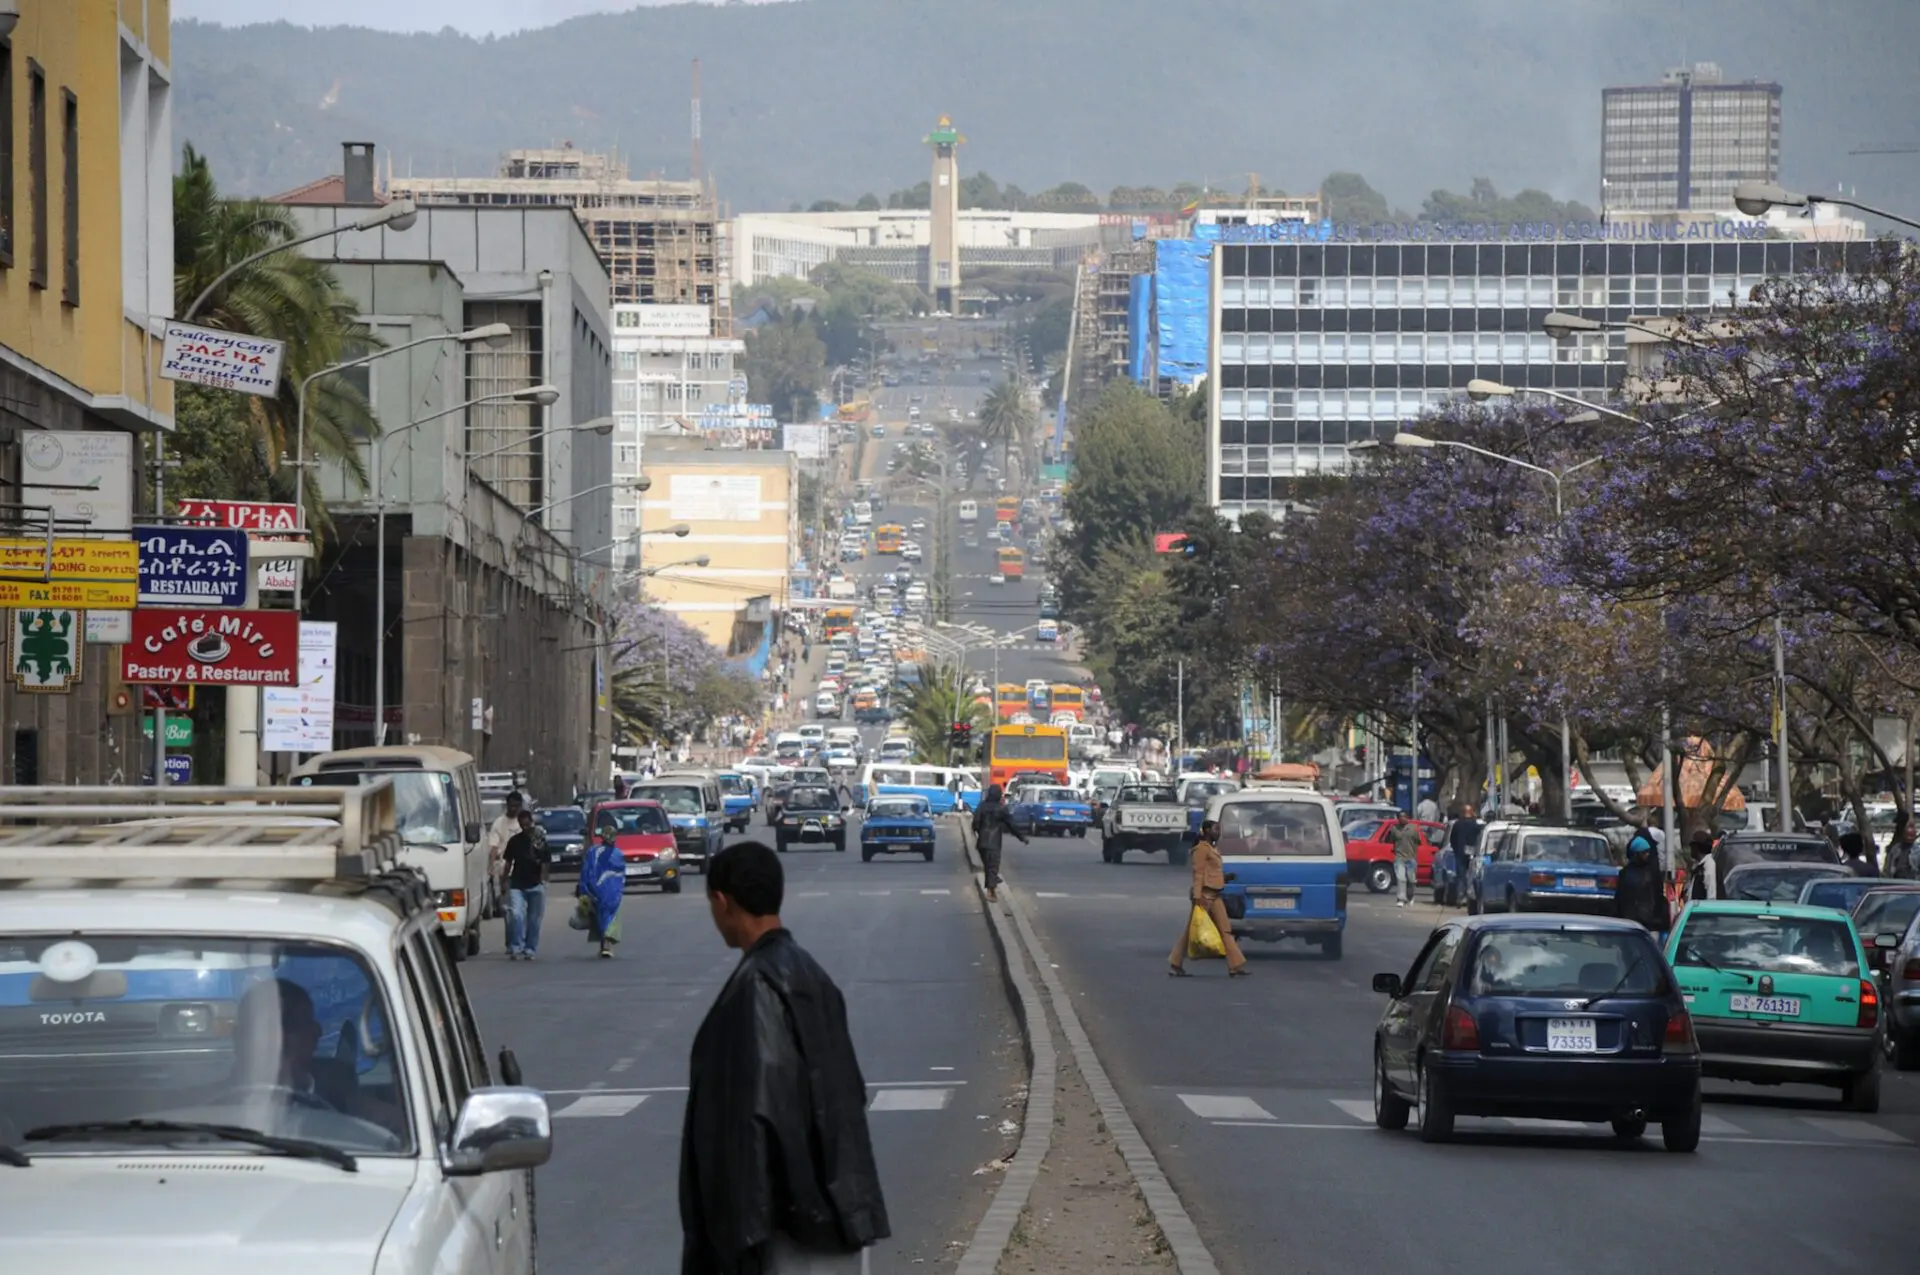
Chaque année en juillet, les petites entreprises de toute l’Éthiopie se rendent dans les bureaux des impôts pour déclarer leurs revenus et payer leurs impôts. En principe, il s’agit d’une démarche simple. En pratique, la réalité est tout autre. Pour la plupart des petites entreprises, juillet est devenu une période de notification fiscale plutôt que de déclaration fiscale. Beaucoup se rendent aux bureaux des impôts uniquement pour apprendre le montant que les agents ont déterminé comme étant leurs gains et leur dette fiscale, selon une méthode vieille de plusieurs décennies appelée « estimation des ventes journalières ».
Le recours généralisé à l’estimation des ventes journalières comme principale méthode d’évaluation révèle un problème structurel plus profond du régime d’imposition forfaitaire éthiopien.
La plupart des régimes forfaitaires reposent sur l’autodéclaration et des registres simples
Malgré les interrogations sur leur rapport coût-efficacité, les régimes forfaitaires fondés sur le chiffre d’affaires sont la forme la plus courante d’imposition forfaitaire dans le monde. Environ 60 % des pays d’Afrique subsaharienne adoptent de tels régimes pour imposer les petites entreprises et les entreprises informelles. Les gouvernements les adoptent parce qu’ils simplifient l’imposition et aident les petites entreprises à passer au régime standard d’autoliquidation.
Les régimes forfaitaires fondés sur le chiffre d’affaires reposent généralement sur l’autodéclaration, appuyée par une tenue de registres élémentaire, comme des journaux de ventes ou de chiffre d’affaires en espèces. Les autorités fiscales vérifient ensuite les déclarations à l’aide d’une combinaison d’outils : informations communiquées par des tiers, contrôles fondés sur les risques, indicateurs externes et références sectorielles. Les estimations sur place par les agents des impôts ne sont généralement utilisées qu’en dernier recours. Parce qu’elles peuvent produire des résultats arbitraires et exigent des ressources administratives importantes, les administrations fiscales n’y recourent habituellement que lorsque les contribuables manquent à leurs obligations élémentaires de tenue de registres et de déclaration.
À l’inverse, l’Éthiopie s’appuie principalement sur des estimations plutôt que sur l’autodéclaration
L’Éthiopie a de fait inversé ce modèle. Ce qui est normalement une méthode d’évaluation de dernier recours est devenu la norme pour déterminer le chiffre d’affaires.
En vertu de la loi éthiopienne sur l’impôt sur le revenu, les petites entreprises ne sont pas légalement tenues de tenir et de présenter des registres élémentaires de chiffre d’affaires. En pratique, les autorités fiscales s’appuient fortement sur l’estimation des ventes journalières pour déterminer le chiffre d’affaires annuel. Les agents des impôts se rendent dans les locaux de l’entreprise, observent les transactions pendant quelques minutes et estiment les ventes journalières moyennes. Ils convertissent ensuite ces estimations en chiffre d’affaires annuel et s’en servent pour calculer l’impôt forfaitaire annuel dû.
Le problème dépasse les petites entreprises et reflète un problème structurel
Le recours à l’estimation ne se limite pas aux petits contribuables. En 2025, les autorités fiscales ont évalué près de la moitié des moyens et grands contribuables d’Addis-Abeba selon des méthodes forfaitaires plutôt que sur la base de leurs registres comptables. Lorsque près de la moitié des contribuables autres que les petits sont évalués par estimation plutôt que d’après leurs livres de comptes, la question n’est plus marginale. Elle reflète un problème fondamental qui touche le système fiscal du pays dans son ensemble.
Le recours généralisé à l’estimation des ventes journalières crée des problèmes pour les contribuables et les autorités
1. L’estimation des ventes journalières compromet l’objectivité de l’évaluation fiscale
Les évaluations dépendent souvent du jugement subjectif de chaque agent plutôt que de données vérifiables. Cela peut conduire à des résultats arbitraires et affaiblir la confiance des contribuables dans le système fiscal. Des entreprises opérant dans des conditions similaires peuvent recevoir des évaluations et des dettes fiscales incohérentes.
2. Un large pouvoir discrétionnaire administratif crée des risques de corruption
L’approche par estimation repose fortement sur l’interaction en face à face et accorde un pouvoir discrétionnaire considérable aux agents des impôts. Cela ouvre la voie à des négociations informelles sur les dettes fiscales et accroît les risques de corruption. De nombreux pays cherchent à réduire ces risques en limitant les contacts directs entre contribuables et agents. L’Éthiopie n’a pas encore opéré ce virage.
3. Des évaluations arbitraires nuisent à la confiance entre contribuables et autorités fiscales
Le système a aussi contribué à tendre les relations entre contribuables et autorités fiscales. Lors des visites sur place, certains contribuables dissimulent leur stock, fournissent des informations inexactes ou évitent tout contact en laissant sur les lieux des personnes qui ne répondent pas, comme de jeunes enfants. Si les agents peuvent y voir de la fraude fiscale, de nombreux contribuables y voient une réponse à un système qu’ils perçoivent comme arbitraire. Lorsque la dette fiscale dépend davantage d’un jugement personnel que de données vérifiables, les contribuables adoptent souvent des comportements défensifs qui nuisent encore à la conformité.
4. L’estimation sur place impose des coûts administratifs élevés aux autorités fiscales
L’estimation des ventes journalières pèse aussi lourdement sur l’administration fiscale. Les agents doivent effectuer des visites de terrain exigeantes en main-d’œuvre et évaluer de multiples indicateurs, tels que le type d’activité, la clientèle, les années d’exploitation, le profil des clients, ainsi que le volume et le prix des biens ou services. Appliquer ces indicateurs à des centaines de milliers de petites entreprises consomme à la fois des ressources et du temps. Les administrations fiscales déploient ainsi des efforts considérables pour produire des estimations que les contribuables peuvent encore contester.
5. L’estimation sur place peut limiter l’accès à la justice
Les contribuables qui souhaitent contester une évaluation doivent souvent verser des sommes importantes au préalable. Dans bien des cas, ils doivent payer 50 % du montant contesté pour saisir les commissions de recours et 75 % du montant contesté pour porter l’affaire devant les tribunaux. Lorsque les estimations initiales sont gonflées, cette exigence peut de fait empêcher les contribuables d’exercer leur droit de contester les décisions.
6. Le système rend difficile la transition vers le régime fiscal standard
Le système actuel crée un important problème de transition. Parce que les petites entreprises ne sont pas tenues de tenir des registres, elles peinent souvent lorsqu’elles passent au régime standard, qui exige une comptabilité et des déclarations plus complètes. Dans bien des cas, cette transition est déclenchée par un chiffre d’affaires estimé élevé plutôt que par une croissance réelle de l’activité. Il en résulte une rupture brutale de conformité plutôt qu’une progression graduelle vers l’imposition formelle.
Les réformes successives de l’Éthiopie se sont concentrées sur les taux, les tranches et les classifications
Au cours des deux dernières décennies, l’Éthiopie a révisé à plusieurs reprises son régime d’imposition forfaitaire, avec l’appui technique et financier de partenaires internationaux tels que le Fonds monétaire international et la Banque mondiale.
La première grande réforme est venue avec les lois de 2002 sur l’impôt sur le revenu, qui ont introduit un système d’évaluation standard détaillé. Les petites entreprises étaient regroupées en dizaines, puis en centaines, de secteurs d’activité, chaque secteur étant divisé en 19 tranches de chiffre d’affaires. La dette fiscale était déterminée selon des tranches propres à chaque secteur.
Les lois de 2016-2017 sur l’impôt sur le revenu ont largement conservé cette structure tout en actualisant les classifications d’activités, les tranches de chiffre d’affaires et les montants d’impôt.
Le changement le plus significatif est venu avec la loi de 2025 modifiant l’impôt sur le revenu. Elle a remplacé des centaines de classifications sectorielles et des milliers de tranches et de taux par un système simplifié de cinq tranches de chiffre d’affaires appliqué à toutes les petites entreprises.
Prises ensemble, ces réformes se sont concentrées sur la refonte des bases d’imposition, des taux et des classifications de contribuables, en négligeant largement le besoin de mécanismes efficaces de déclaration et de vérification du chiffre d’affaires.
Sans meilleure évaluation du chiffre d’affaires, les réformes fiscales éthiopiennes restent inachevées
Toutes ces réformes font du chiffre d’affaires la base principale de l’imposition. Pourtant, aucune n’a mis en place de mécanismes solides permettant aux contribuables de déclarer leur chiffre d’affaires ou aux autorités de le vérifier objectivement.
En conséquence, les autorités fiscales continuent de s’appuyer fortement sur l’estimation des ventes journalières pour déterminer le chiffre d’affaires. Nombre des problèmes de longue date du système, dont les évaluations subjectives, le pouvoir discrétionnaire administratif, les litiges avec les contribuables et les coûts administratifs élevés, ont donc persisté malgré les réformes successives.
Moderniser le système exige une meilleure déclaration et une meilleure vérification du chiffre d’affaires
Si l’Éthiopie veut moderniser son régime d’imposition forfaitaire, l’effort de réforme doit porter sur la manière dont le chiffre d’affaires est déclaré et vérifié.
Premièrement, l’autodéclaration doit devenir le fondement de l’évaluation du chiffre d’affaires. Cela suppose d’introduire progressivement des obligations élémentaires de tenue de registres, comme de simples journaux de ventes quotidiennes. Les décideurs pourraient commencer par les petites entreprises les plus importantes opérant en zone urbaine avant d’étendre les exigences plus largement.
Deuxièmement, les autorités fiscales devraient vérifier les déclarations des contribuables en combinant des outils complémentaires : informations de tiers, contrôles fondés sur les risques, références sectorielles et indicateurs externes. Les technologies numériques, en particulier les systèmes de paiement électronique, peuvent aussi aider à suivre les transactions et les paiements.
Troisièmement, l’estimation sur place devrait rester possible, mais uniquement comme mécanisme de dernier recours. Les autorités devraient y recourir lorsque les contribuables manquent à leurs obligations élémentaires de tenue de registres et lorsque les autres méthodes complémentaires ne permettent pas de déterminer le chiffre d’affaires ou le revenu imposable.
Enfin, l’expérience de l’Éthiopie offre une leçon importante pour la réforme de l’imposition forfaitaire. Les décideurs se concentrent souvent sur les seuils de chiffre d’affaires et les taux d’imposition. Ces éléments de conception comptent. Mais un régime forfaitaire fondé sur le chiffre d’affaires ne peut fonctionner efficacement s’il ne comporte pas aussi des mécanismes crédibles de déclaration et de vérification du chiffre d’affaires.