
La semaine dernière a vu la publication du projet zéro du document final de la quatrième Conférence internationale sur le financement du développement. Le projet zéro expose un agenda plus large et plus complet de renforcement de la mobilisation des recettes intérieures (MRI) que la déclaration finale d’Addis-Abeba de 2015.
Parmi les nouveautés les plus notables de la section MRI du projet zéro figure une attention accrue à l’importance des finances infranationales.
Le texte est le suivant :
- Nous encourageons le renforcement des finances infranationales par l’amélioration des capacités techniques, technologiques et humaines des autorités locales, la diversification des sources de revenus et de financement, y compris le développement de marchés d’obligations municipales le cas échéant, et la promotion de systèmes stables et transparents de transferts financiers intergouvernementaux et de mécanismes de péréquation.
- Nous soutiendrons les gouvernements nationaux et locaux pour qu’ils priorisent et renforcent leurs politiques, stratégies et pratiques afin de mettre en œuvre une gestion efficace des actifs d’infrastructure tout au long de leur cycle de vie et de mobiliser des recettes le cas échéant.
Cette attention accrue au financement infranational est très bienvenue : les gouvernements infranationaux restent souvent gravement sous-financés malgré une urbanisation rapide, une décentralisation importante et le rôle clé des villes comme moteurs dynamiques du développement.
Toutefois, le projet zéro accorde étonnamment peu d’attention à la colonne vertébrale des finances infranationales : la fiscalité propre.
De fait, le mot « impôt » n’y apparaît pas du tout.
Le prochain projet devrait mettre beaucoup plus clairement l’accent sur la fiscalité infranationale, et sur les impôts fonciers en particulier, comme fondement du financement du développement infranational.
Pourquoi s’intéresser à la mobilisation des recettes infranationales (et au rôle de la fiscalité)
Au cours des deux dernières décennies, l’accent a été mis de plus en plus sur les bénéfices potentiels de la décentralisation pour le développement des pays à faible revenu. La décentralisation promet de rapprocher le développement des citoyens, en accroissant la réactivité aux préférences locales et en offrant des canaux plus directs de redevabilité publique.
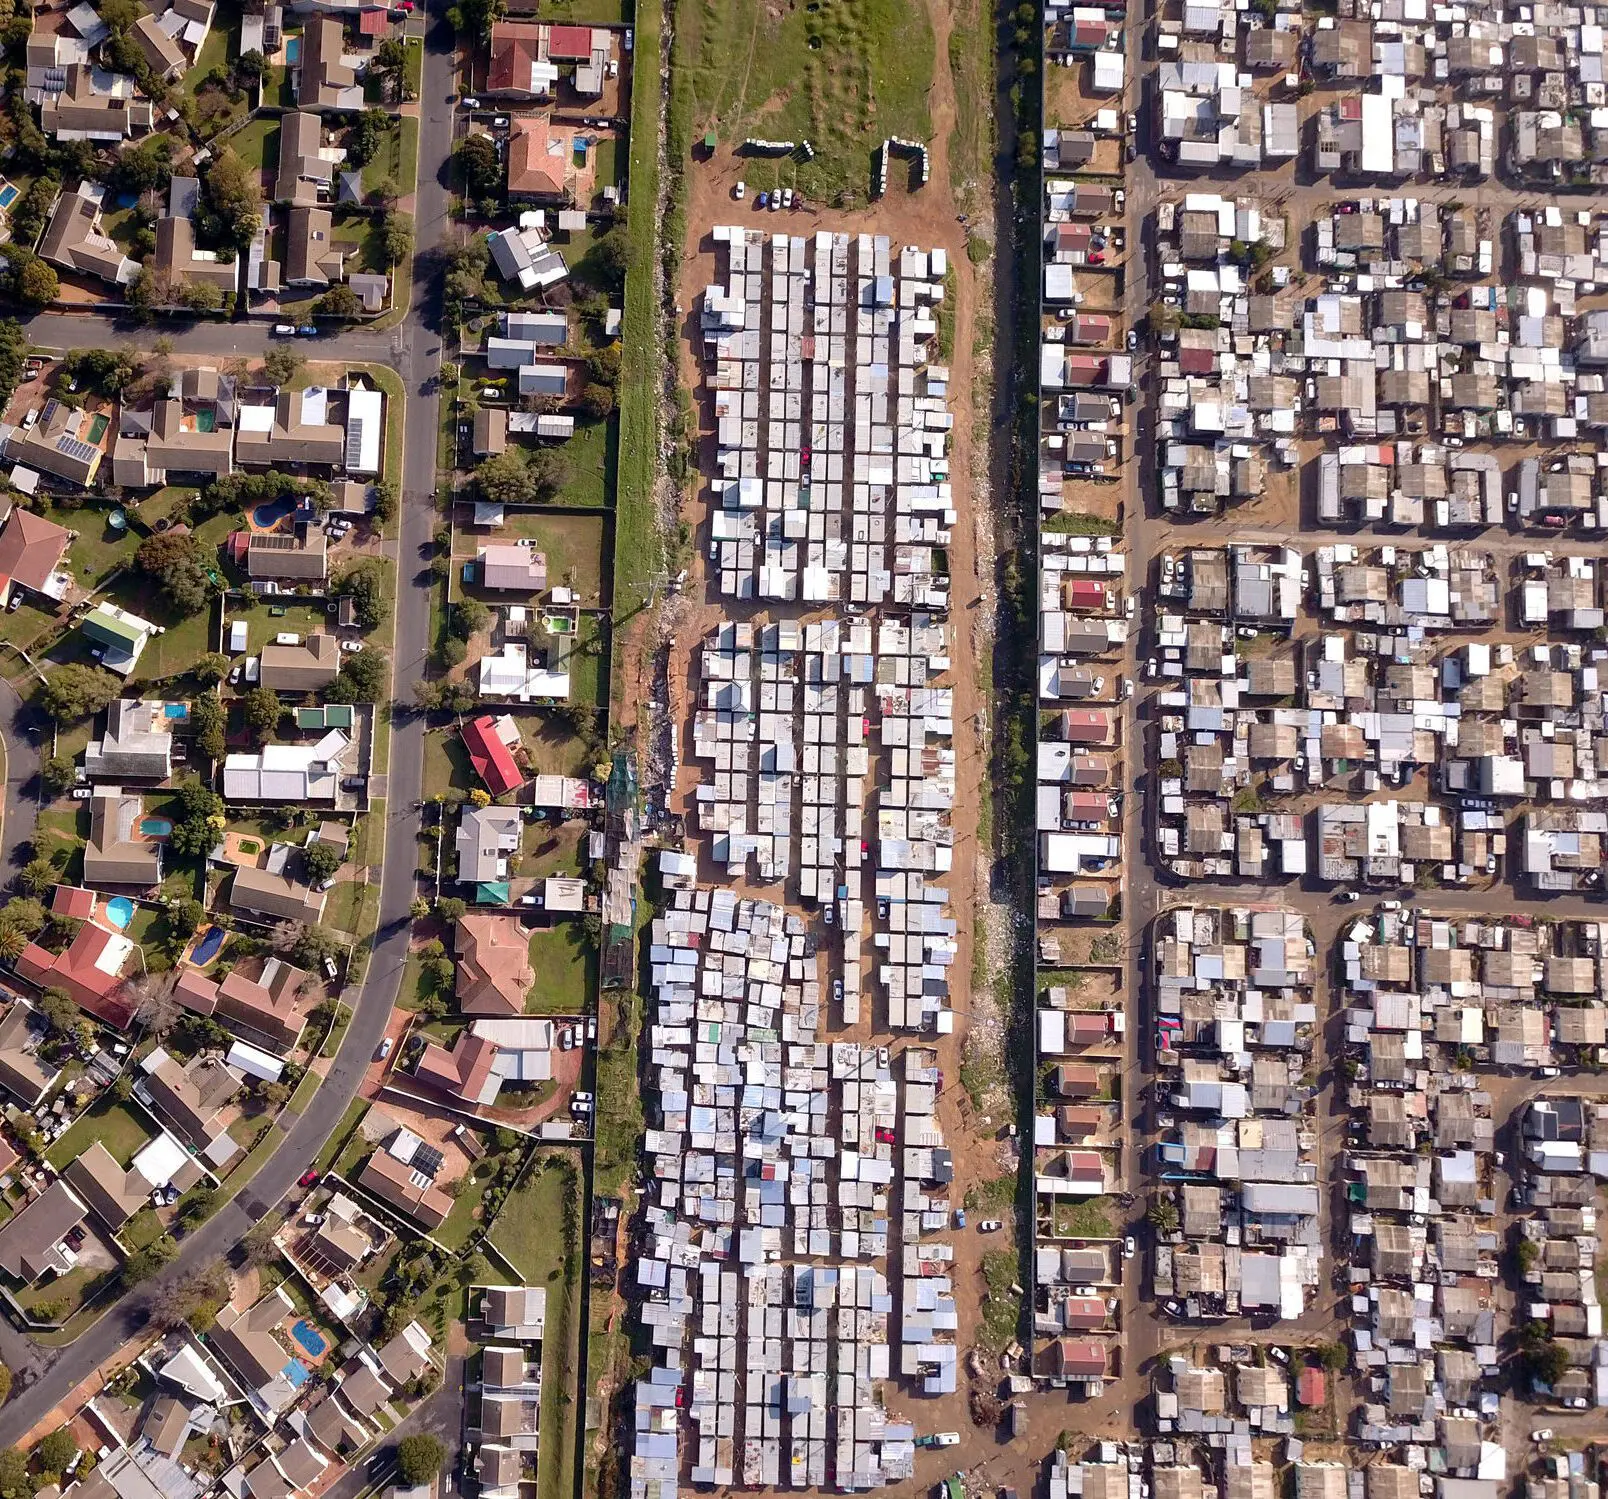
Pourtant, les gouvernements infranationaux sont restés chroniquement sous-financés et fortement dépendants des transferts du gouvernement central et des bailleurs. Il existe souvent un large écart entre les responsabilités de dépenses décentralisées et les ressources disponibles pour les assumer. Cela a miné la prestation de services, limité la capacité des gouvernements à gérer une urbanisation rapide, restreint les investissements d’infrastructure essentiels pour bâtir des villes dynamiques et affaibli la construction de l’État au sens large.
Bailleurs, agences internationales et gouvernements se sont fréquemment tournés vers des sources de financement externes pour combler l’écart : transferts intergouvernementaux accrus, nouveaux flux d’aide, marchés d’obligations municipales, partenariats public-privé et finance climatique. Cet accent sur les flux externes et les options de financement nouvelles se reflète dans le projet zéro, qui ne mentionne explicitement que les marchés obligataires, les transferts du gouvernement central, l’amélioration de la gestion des actifs et la diversification des sources de financement.
Ces sources, bien que clairement précieuses, ne remplacent pas efficacement le renforcement de la mobilisation des recettes propres, en particulier dans les grandes villes. De fait, dépendre de financements externes affaiblit l’autonomie des gouvernements et leurs liens avec les citoyens. Inversement, les gouvernements ont plus de chances d’accéder à des sources de financement externes s’ils investissent d’abord dans leur propre capacité budgétaire. Ce message a été repris par ONU-Habitat dans sa contribution au processus FfD4, qui soutient que « l’optimisation des recettes propres est la pierre angulaire du développement local et une condition essentielle de l’accès au financement externe ».
Les impôts fonciers : colonne vertébrale des finances des collectivités locales
Les impôts fonciers sont la colonne vertébrale des finances des collectivités locales dans le monde entier et seront probablement au cœur des efforts de renforcement de la mobilisation des recettes locales. Cela tient à leur potentiel de recettes et à d’autres avantages importants :
- ils sont économiquement efficaces,
- ils sont prélevés sur une assiette immobile,
- ils sont plus progressifs que les autres sources de recettes locales et
- ils peuvent jouer un rôle clé dans la construction de l’État local et de la redevabilité locale.
Pourtant, les impôts fonciers sont de loin le grand impôt le moins performant dans les pays à faible revenu, offrant ainsi un potentiel de recettes inexploité considérable.
Dans les pays à revenu élevé, les impôts fonciers rapportent 2 % du PIB, ou plus.
À l’inverse, les données disponibles suggèrent que dans la plupart des pays, les impôts fonciers récurrents rapportent moins de 0,2 % du PIB, tandis qu’une administration faible mine aussi la justice et l’équité. Cela reste vrai malgré l’urbanisation rapide et la hausse spectaculaire des valeurs immobilières urbaines dans les pays à faible revenu. La Commission économique et sociale pour l’Asie et le Pacifique a soutenu dans sa contribution au processus FfD4 que « la faiblesse de l’imposition foncière est probablement la plus grande occasion manquée de mobilisation des recettes publiques pour les pays en développement d’Asie-Pacifique ».
Plus optimiste, un corpus croissant de données montre que des améliorations majeures et rapides sont possibles, souvent par l’adoption de stratégies de réforme simplifiées mieux adaptées aux contextes spécifiques des pays à faible revenu.
Par exemple, un programme de réforme à Freetown, en Sierra Leone, soutenu par la Local Government Revenue Initiative (LoGRI) de l’ICTD, a multiplié par cinq le potentiel de recettes et triplé les recettes collectées, avec des améliorations majeures de l’équité, de la prestation de services et de la confiance du public. Il y est parvenu en misant sur la simplification, une numérisation adaptée au contexte local et des efforts pour bâtir la confiance avec les contribuables.
Propositions de révision du projet de document final de la FfD4
L’attention accrue à l’importance des finances infranationales est un progrès important du projet zéro. Dans la grande majorité des pays, renforcer le financement infranational est essentiel aux objectifs de développement plus larges.
Toutefois, l’absence de toute attention explicite au renforcement des impôts pour financer le développement infranational est une occasion manquée. Ces impôts sont la clé du financement des programmes publics récurrents essentiels et de l’accès au financement externe. Le processus FfD4 peut attirer l’attention nécessaire sur ce qui est le domaine le moins performant de la collecte des recettes. Inversement, ne pas mentionner les impôts risque de détourner trop d’attention vers des sources de financement externes qui ne remplacent pas des recettes intérieures solides.
Cela n’exigerait que de petites modifications, mais lourdes de conséquences, du texte du projet zéro. Par exemple, avec les ajouts soulignés :
- Nous encourageons le renforcement de sources durables de finances infranationales par l’amélioration de la collecte des impôts pour le développement infranational, y compris, le cas échéant, les impôts fonciers, et la promotion de systèmes stables et transparents de transferts financiers intergouvernementaux et de mécanismes de péréquation.
- Nous soutiendrons les efforts visant à renforcer les capacités techniques, technologiques et humaines des autorités locales, et à adopter des stratégies de gouvernance adaptées au contexte local, afin de renforcer la mobilisation des recettes, d’améliorer la gestion des recettes et de mettre en œuvre une gestion efficace des actifs d’infrastructure tout au long de leur cycle de vie.
- Lorsque cela est approprié au niveau de développement et de capacité de chaque gouvernement, nous les encourageons à explorer le potentiel de diversification des sources de revenus et de financement, en gardant à l’esprit les risques potentiels.
Un tel texte conserverait chaque priorité du texte existant, mais :
- Mettrait en avant l’importance d’impôts spécifiques pour le développement infranational, et des transferts intergouvernementaux, comme fondement de finances infranationales durables
- Noterait le potentiel particulièrement sous-exploité des impôts fonciers et reconnaîtrait les enseignements récents sur l’importance de stratégies de gouvernance adaptées aux besoins et contraintes locaux
- Soulignerait la nécessité de renforcer des capacités plus larges, y compris en gestion des recettes et des actifs, afin d’améliorer les résultats de développement
- Conserverait la mention du potentiel de diversification des sources de revenus et de financement, tout en restant réaliste sur le fait que ces sources (a) peuvent ne pas être accessibles à de nombreux gouvernements infranationaux à faible revenu, (b) se comprennent mieux comme des financements qui s’appuient sur une base solide de mobilisation des recettes locales et de transferts, et (c) que les sources alternatives, en particulier les obligations municipales, peuvent aussi comporter des risques importants.