Du 19 au 28 octobre se tient la 23e session du Comité d’experts des Nations Unies sur la coopération internationale en matière fiscale (« le Comité fiscal de l’ONU »). C’est la première réunion de sa nouvelle composition, au cours de laquelle ses membres arrêteront le programme de travail de leur mandat de quatre ans.
Comme à l’accoutumée, un projet d’ordre du jour a été établi par le secrétariat du Comité, reprenant les sujets de travaux possibles suggérés par les membres précédents. Pour la première fois, le secrétariat a également invité les parties prenantes intéressées à formuler des observations publiques, afin que ces travaux restent concrets et pertinents, en particulier pour les pays en développement.
Dans notre propre contribution (fondée sur un document de travail de l’ICTD), nous avons porté plusieurs questions à l’attention du Comité, dont l’imposition des revenus du transport maritime et la nécessité pour le Comité de réexaminer l’article 8 (variante B) du Modèle de convention fiscale de l’ONU.
L’ancien consensus de l’imposition exclusive dans l’État de résidence : dépassé et déséquilibré
Depuis la naissance du régime fiscal international actuel au sein de la Société des Nations dans les années 1920, un consensus remarquablement stable prévaut dans la communauté fiscale internationale : les bénéfices générés par cette activité de plusieurs milliers de milliards de dollars sont imposables non pas dans les États portuaires – les États de « la source » – mais là où se situe la propriété des navires, c’est-à-dire dans l’État de « résidence ». Ce consensus se reflète dans l’article 8 du Modèle de convention fiscale de l’OCDE, ainsi que dans l’article 8 (variante A) du Modèle de l’ONU. Aujourd’hui, une règle calquée sur ces dispositions figure dans la quasi-totalité des conventions fiscales bilatérales en vigueur.
La décision des années 1920 reposait sur deux justifications. D’abord, elle s’inscrivait dans la tradition historique des États consistant à s’accorder réciproquement l’exonération des bénéfices réalisés dans les ports locaux par des entreprises de transport maritime non résidentes établies dans l’autre pays. Ensuite, et surtout, les experts techniques de la Société des Nations estimaient qu’il serait trop difficile de répartir les bénéfices, en particulier pour les entreprises opérant dans plusieurs pays.
La variante d’imposition à la source du Modèle de l’ONU, jugée impraticable : l’article 8B
Cette solution se justifie pleinement lorsque les flottes marchandes sont de taille comparable et les flux de trafic équilibrés. Dans les faits, l’essentiel de la propriété des navires marchands s’est toujours concentré dans une poignée de pays développés. De plus, depuis quelques décennies, les plus grands flux de transport maritime concernent l’acheminement de marchandises à destination et en provenance de pays en développement, qui ne disposent pas de flottes marchandes importantes.
Les inquiétudes suscitées par ce sacrifice de recettes très unilatéral, au nom d’une règle de répartition « efficiente », ont conduit les rédacteurs du Modèle originel de l’ONU, en 1980, à proposer une solution de rechange : l’article 8 (variante B) du Modèle de l’ONU (« l’article 8B »). Il prévoit pour l’essentiel un partage des droits d’imposition sur les revenus du transport maritime, en permettant à l’État de la source d’imposer les bénéfices d’entreprises non résidentes dès lors que les activités maritimes qui s’y déroulent présentent un caractère plus qu’occasionnel.
Dès son apparition dans le Modèle de l’ONU, l’article 8B a été jugé impraticable, faute d’orientations sur des questions essentielles telles que les règles d’attribution des bénéfices à l’État de la source. Pourtant, de nombreux pays disposent de telles règles dans leur droit interne. Celles-ci ne s’appliquent que dans le cas rare où des bénéfices maritimes sont réalisés par une entreprise établie dans un pays avec lequel aucune convention n’existe, ou avec lequel une convention reprenant une disposition calquée sur l’article 8B est en vigueur. La récente dénonciation de la convention fiscale maritime entre les États-Unis et Hong Kong – deux grandes nations d’armateurs – illustre bien que même les États les plus attachés au principe de résidence disposent de règles leur permettant, au besoin, d’imposer à la source les revenus maritimes des non-résidents.
La marée monte : pourquoi actualiser l’article 8B
Plusieurs raisons devraient conduire le Comité fiscal de l’ONU, après quatre décennies, à réexaminer et à renforcer la variante B. Premièrement, la concurrence fiscale entre États d’armateurs a fait chuter de façon spectaculaire le taux d’imposition effectif du secteur maritime. Tous les grands États d’armateurs se sont mis sur la défensive et ont adopté des régimes fiscaux avantageux, sous la forme de taxes au tonnage ou d’autres incitations, pour éviter la délocalisation de la propriété des flottes. De l’aveu même du secteur, ce type de concurrence fiscale lui est néfaste. Des avantages fiscaux excessifs gonflent artificiellement la liquidité des entreprises maritimes et entraînent donc des surcapacités, ce qui rend difficile la réalisation de bénéfices stables. Sans être considérée comme une pratique fiscale dommageable par le Cadre inclusif de l’OCDE sur le BEPS, cette situation a conduit le Forum international des transports de l’OCDE à recommander une réorientation des politiques de subvention du secteur maritime pour mettre fin au nivellement par le bas. Une imposition à la source pourrait y contribuer efficacement.
Deuxièmement, à l’heure où la communauté fiscale internationale repense les principes fondamentaux qui ont permis à certaines multinationales de comprimer leur taux d’imposition effectif, il est tout simplement sidérant qu’un pays comme la Suisse – sans accès à la mer, mais doté de l’une des plus grandes flottes marchandes du monde – envisage un nouveau régime de taxe au tonnage pour renforcer son attractivité auprès des armateurs, tandis que les États de la source – ceux où se trouvent les ports et où l’activité s’exerce physiquement – sont censés exonérer le transport maritime de l’impôt sur les bénéfices. Cette incohérence est aggravée par le fait que nombre des externalités négatives associées au transport maritime – à commencer par sa contribution au changement climatique – touchent de manière disproportionnée les États portuaires, qui subiront la montée du niveau des mers et des conditions météorologiques extrêmes.
Troisièmement, l’une des principales critiques adressées à l’article 8B a toujours été que cette règle de répartition ne peut être appliquée dans la pratique conventionnelle, faute d’orientations dans le Modèle de l’ONU sur la définition de la source du revenu et l’attribution des bénéfices aux pays. Ce dernier point serait en outre extrêmement lourd pour les contribuables concernés. L’absence de règles d’attribution est une critique légitime et une question centrale que les futurs membres devraient traiter. Quant à la charge administrative, si la communauté fiscale internationale admet qu’il est faisable de demander à des entreprises numériques sans présence physique dans un pays de marché de suivre les recettes qu’elles y génèrent, on peut assurément demander aux compagnies maritimes internationales de compter le nombre de conteneurs débarqués en un lieu donné.
Une pratique conventionnelle florissante en Asie du Sud et du Sud-Est
Les détracteurs de l’article 8B aiment aussi rappeler que cette disposition figure rarement dans les conventions fiscales, pour en déduire que l’imposition à la source des revenus maritimes serait tout simplement une mauvaise politique. Il est vrai que la présence globale de l’article 8B dans le réseau mondial de conventions est plus faible que celle de toute autre disposition du Modèle de l’ONU : 14 %, pour être précis.
Mais, à la différence des autres règles de répartition des revenus, l’article 8B ne s’applique qu’à un type d’activité précis, qui ne concerne qu’une certaine catégorie de pays : les pays côtiers en développement dotés d’une flotte nationale peu développée et qui constituent en même temps une destination commerciale importante. La disposition est sans objet pour les pays sans accès à la mer.
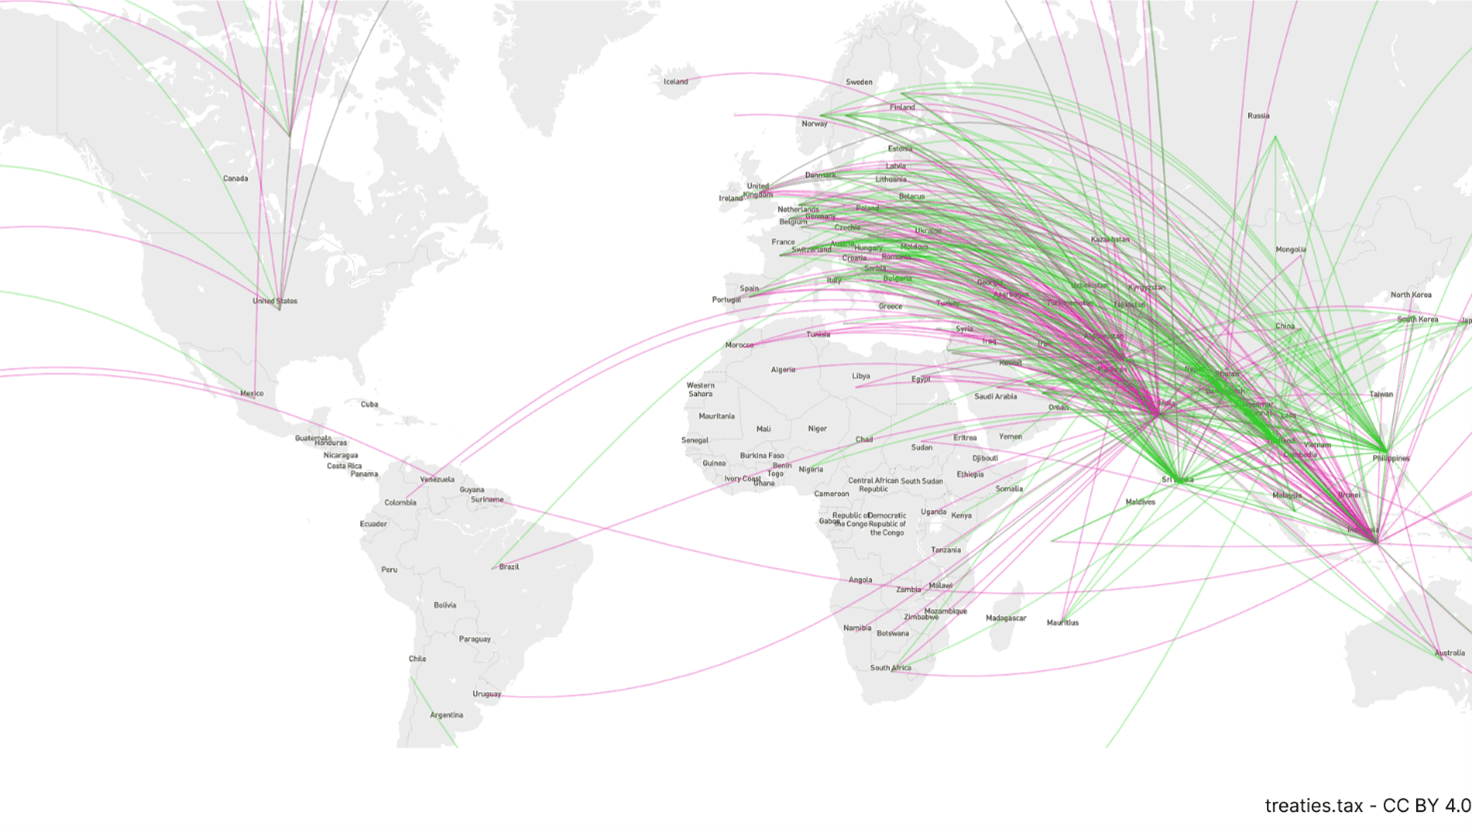
Nos travaux montrent que huit pays concentrent 75 % de toutes les conventions fiscales en vigueur prévoyant une imposition à la source des bénéfices maritimes. Ces huit pays – tous situés en Asie du Sud et du Sud-Est – sont, par ordre alphabétique et avec leur taux d’intégration dans leurs conventions : le Bangladesh (91 %), l’Inde (17 %), l’Indonésie (19 %), le Myanmar (100 %), le Pakistan (43 %), les Philippines (100 %), le Sri Lanka (95 %) et la Thaïlande (86 %). Tous soumettent à l’impôt, dans leur droit interne, les revenus maritimes des non-résidents. Et, à l’exception de l’Inde et de l’Indonésie, tous sont en mesure de faire jouer ces dispositions à l’égard des dix premiers pays propriétaires de flottes marchandes au monde, soit parce qu’ils ont avec eux une convention comportant une disposition de type article 8B, soit parce qu’aucune convention ne vient limiter l’application de leur droit interne. Autrement dit, l’imposition à la source des revenus maritimes des non-résidents prospère comme politique fiscale dans la région.
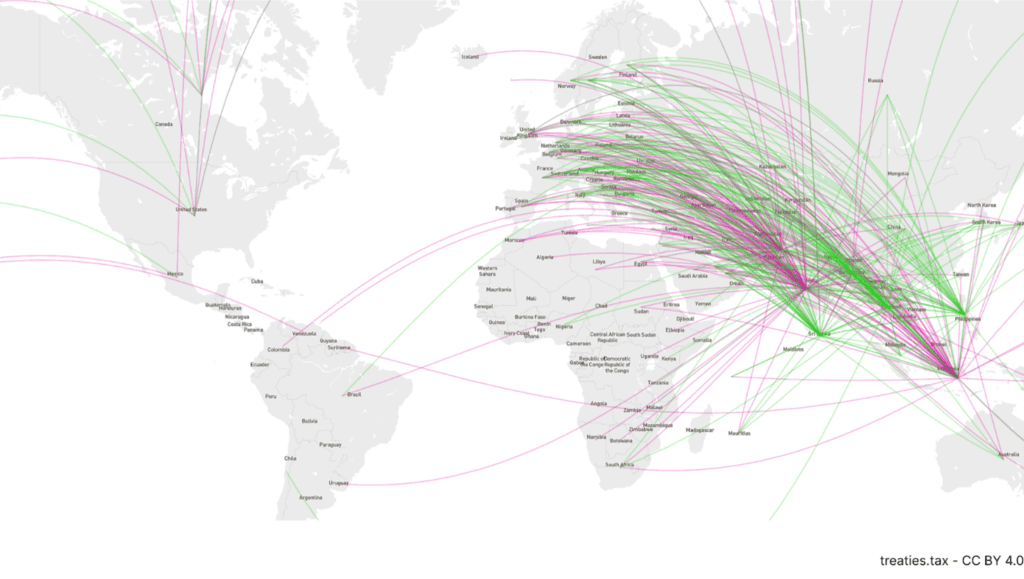
Conventions en vigueur au Bangladesh, en Inde, en Indonésie, au Myanmar, au Pakistan, aux Philippines, au Sri Lanka et en Thaïlande. Les conventions en vert autorisent l’imposition à la source du transport maritime. Source : www.treaties.tax
Une occasion de développer une politique conventionnelle Sud-Sud
Le secrétariat du Comité de l’ONU a inscrit la question de savoir « si l’article 8 devrait faire l’objet d’une révision de fond » sur la longue liste des questions techniques susceptibles d’entraîner des modifications du Modèle de l’ONU. Nous sommes convaincus que oui, et nos travaux montrent que de nombreuses réponses se trouvent dans la pratique conventionnelle de l’Asie du Sud et du Sud-Est. Parmi les questions les plus importantes à traiter figurent la définition de la règle de source (y compris celle de savoir s’il faut imposer le transport à l’entrée et à la sortie ou seulement à la sortie), le plafonnement de l’imposition à la source, le seuil d’activité, les règles d’attribution des bénéfices et la méthode d’imposition (c’est-à-dire sur une base brute ou nette).
De fait, quatre des rares pays expérimentés en la matière – l’Inde, l’Indonésie, le Myanmar et le Pakistan – siègent dans la nouvelle composition du Comité fiscal de l’ONU et devraient pouvoir apporter une contribution précieuse, fondée sur leur expérience pratique (et sur les écueils à éviter).
De l’autre côté de la table se trouvent plusieurs pays côtiers d’Afrique subsaharienne. Un certain nombre d’entre eux (Bénin, Gabon, Gambie, Ghana, Kenya, Nigéria, Sénégal, Togo et Ouganda) ont fait connaître leur intérêt pour la question dans le récent modèle de convention de l’African Tax Administration Forum, en se réservant le droit d’imposer à la source les bénéfices du transport maritime. Le modèle de l’ATAF reprend l’article 8 du Modèle de l’OCDE, qui consacre l’imposition exclusive dans l’État de résidence, et ignore purement et simplement la variante B du Modèle de l’ONU. À ce jour, aucune autre disposition n’a suscité autant de réserves de la part des pays membres de l’ATAF. Deux d’entre eux, le Ghana et le Nigéria, siègent également dans la nouvelle composition du Comité fiscal de l’ONU.
La question de l’imposition des bénéfices maritimes offre ainsi une excellente occasion de développer une politique conventionnelle Sud-Sud, pour laquelle le prochain Comité fiscal de l’ONU pourrait servir de catalyseur.