L’immatriculation des contribuables est une préoccupation majeure des administrations fiscales. Alors que ces organismes ont récemment consacré des efforts considérables à l’enregistrement d’un grand nombre de nouveaux contribuables, dans la quête plus large d’une formalisation du secteur informel, ces campagnes d’enregistrement de masse ont fait surgir de nouvelles difficultés, jetant un doute sur leur efficacité.
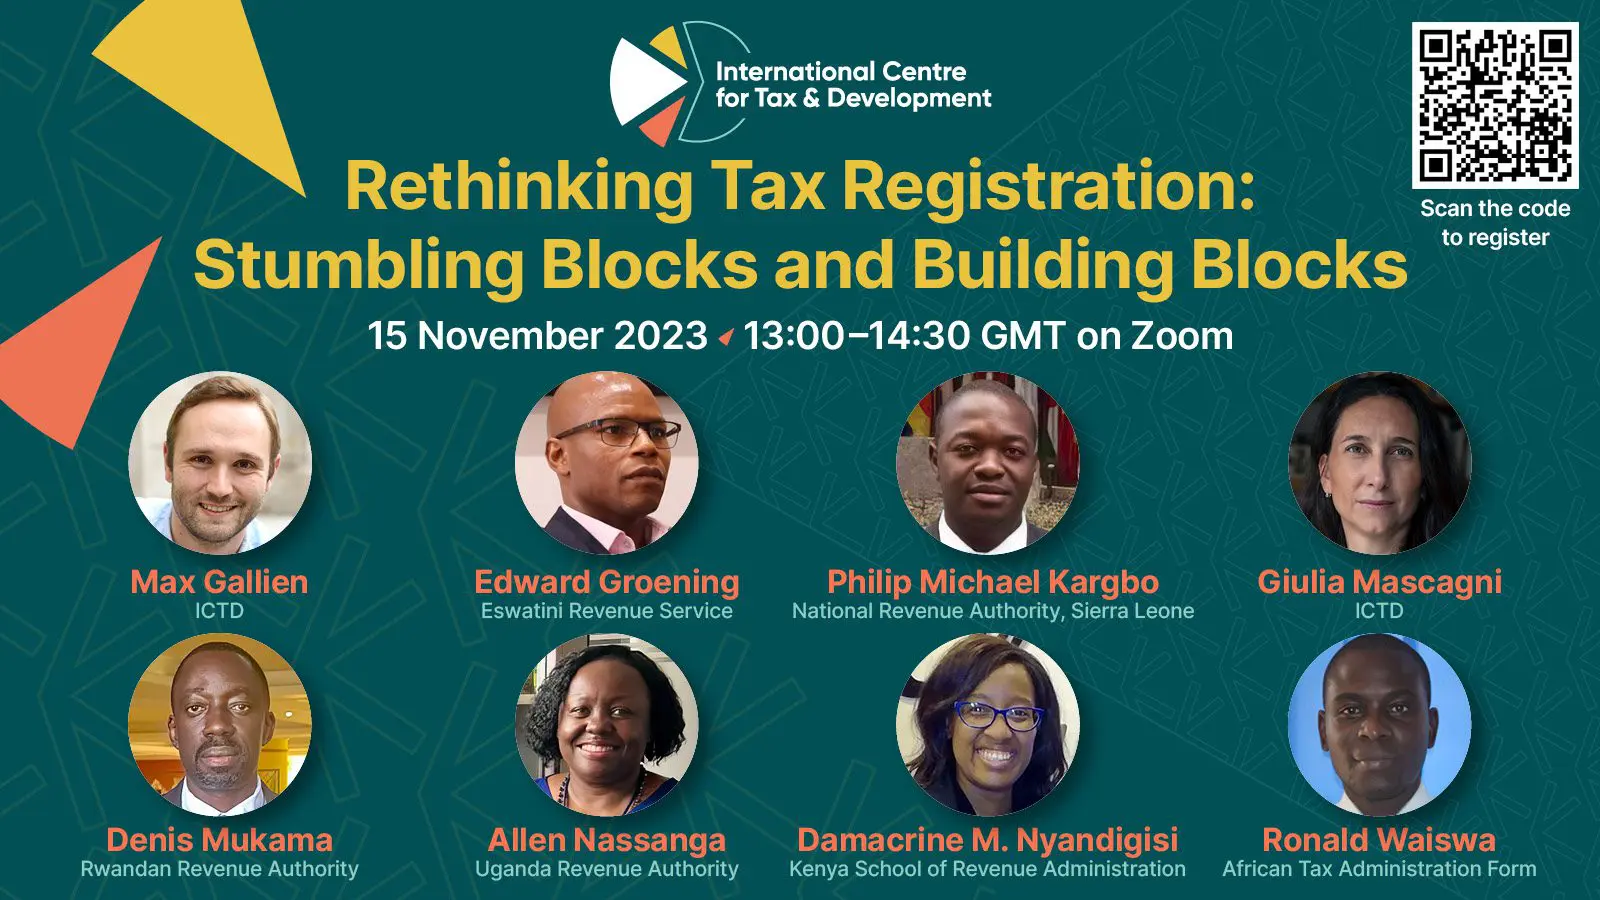
Dans ce contexte, le Centre international pour la fiscalité et le développement (ICTD) a organisé le mercredi 15 novembre 2023 un webinaire intitulé « Rethinking Tax Registration: Stumbling Blocks and Building Blocks », afin d’explorer les points de vue et les expériences de cinq praticiens africains de la fiscalité sur l’enregistrement de masse.
Le webinaire était animé par Giulia Mascagni, directrice de recherche de l’ICTD.
En ouverture, Max Gallien, chercheur à l’ICTD, a présenté une note de politique de l’ICTD qui détaille les insuffisances des campagnes d’enregistrement de masse et met en avant les enseignements destinés à améliorer le processus d’immatriculation. S’appuyant sur plusieurs études et sur des discussions d’experts, la note explique que les campagnes d’enregistrement de masse ne sont efficaces que dans le cadre d’un processus plus large, souvent négligé. Elle recommande des démarches d’immatriculation telles que :
- cibler les hauts revenus
- réévaluer les objectifs des opérations d’immatriculation
- repenser le processus d’immatriculation en tenant compte du contexte dans lequel les administrations fiscales opèrent.
Ces analyses ont été reprises par Edward Groening, de l’Eswatini Revenue Authority, qui a souligné l’importance de dépasser la fixation des administrations sur l’augmentation du nombre de contribuables immatriculés pour se concentrer plutôt sur la valeur et la productivité. Il a décrit les difficultés propres à l’Eswatini dans la mise en œuvre de campagnes d’enregistrement de masse et affirmé que leurs bénéfices marginaux sont limités, les coûts pratiques dépassant les recettes collectées.
De même, Ronald Waiswa, du Forum sur l’administration fiscale africaine, a souligné que jusqu’à 70 % des registres correspondent à des contribuables inactifs. S’appuyant sur sa propre expérience, il a toutefois affirmé que ce problème n’est pas propre à un pays, mais concerne tous les pays africains, y compris les plus développés comme l’Afrique du Sud. Il a ajouté que le principal obstacle à l’enregistrement de masse est la collecte de données inutilisables et trompeuses, qui ne permettent pas aux autorités de localiser les contribuables et de faire appliquer l’impôt, d’où un nombre élevé de contribuables inactifs.
Les autres intervenants ont résumé leur position sur l’enregistrement de masse dans les trois contributions de blog qui suivent :
Damacrine M. Nyandigisi, Kenya School of Revenue Administration
L’immatriculation des contribuables est la pierre angulaire du recouvrement des recettes ; elle est pourtant souvent négligée par les administrations fiscales. Celles-ci ont en effet établi une corrélation erronée entre un grand nombre de contribuables au registre et un recouvrement plus élevé. Cette idée fausse a miné l’exactitude du registre en y introduisant des « données sales », ce qui entrave ensuite les processus de gestion du risque de non-conformité.
L’Organisation de coopération et de développement économiques (OCDE) définit l’immatriculation des contribuables comme le processus par lequel les particuliers, les entreprises ou d’autres entités sont officiellement reconnus et enregistrés par les autorités fiscales aux fins de l’accomplissement de leurs obligations fiscales (déclaration, paiement ou déclaration exacte). Autrement dit, un contribuable ne devrait être immatriculé dans le système QUE pour déclarer ou acquitter un impôt. Dès lors, l’enregistrement de masse peut conduire à : 1) l’introduction de contribuables dormants ou inactifs dans le registre ; 2) une augmentation du nombre de non-déclarants et de déclarants à zéro ; 3) l’imposition de pénalités et d’intérêts à des contribuables dormants et inactifs ; 4) un portefeuille de créances de plus en plus inexact ; 5) des abandons de créances ; 6) des registres inexacts ; 7) des programmes de gestion du risque inefficaces ; 8) une baisse ou une stagnation des recettes.
Un passage immédiat de l’« enregistrement de masse » à l’« analyse de masse des risques de non-conformité » est donc nécessaire. Les administrations fiscales devraient en effet se concentrer sur l’analyse de données issues de sources diverses, ce que peut faciliter le recours à des fournisseurs tiers : associations qui accompagnent le secteur informel, comtés, districts ou entités infranationales chargés de percevoir les droits de licence auprès des entreprises de ce secteur, et enfin organismes chargés de l’immatriculation des entreprises. L’analyse des risques de non-conformité signalera alors les contribuables potentiellement actifs qui devraient être tenus de s’immatriculer.
Ces difficultés sont surtout rencontrées par les administrations fiscales des pays en développement, qui ont un besoin urgent d’élargir leur assiette fiscale pour soutenir leurs stratégies de mobilisation des ressources nationales. Toutefois, pour réussir cet élargissement, il nous faut d’abord réévaluer l’immatriculation des contribuables et nous éloigner du concept d’« enregistrement de masse ».
Philip M. Kargbo, National Revenue Authority, Sierra Leone
L’élargissement de l’assiette fiscale est depuis des années une priorité des administrations fiscales, et il a récemment gagné en popularité, les petites et moyennes entreprises (PME) étant reconnues pour leur contribution à la redevabilité en matière de gouvernance budgétaire, malgré leur apport de recettes relativement modeste. C’est sur cette base que la Sierra Leone a rejoint plusieurs autres pays africains dans la mise en œuvre de ce que l’on appelle communément le système de gestion par blocs (BMS). Le BMS vise à accroître l’enregistrement par blocs, ou de masse, en identifiant les entreprises informelles et en comprenant les obstacles pratiques qui empêchent leur immatriculation auprès des administrations fiscales. En 2021, la National Revenue Authority (NRA) a lancé un projet pilote de BMS consistant à identifier :
- les entreprises existantes, en vue de leur enregistrement dans le nouveau système intégré d’administration fiscale (ITAS)
- les entreprises non encore immatriculées auprès de la NRA
- les biens immobiliers loués, en vue de leur enregistrement auprès de la NRA.
Si l’impact de tels enregistrements de masse peut faire débat, le processus présente des avantages. Des éléments de réussite ressortent de la phase 1 de l’expérience sierra-léonaise. Le nouveau registre fiscal, via l’ITAS, a en effet pu être élargi sans difficulté, tant avec de nouvelles entreprises qu’avec des entreprises existantes vérifiées. Des bureaux d’enregistrement par blocs supplémentaires ont été créés pour servir les contribuables. L’enregistrement de masse a par ailleurs sensibilisé les PME à leur obligation de s’immatriculer auprès de la NRA, en plus des collectivités locales. En intégrant l’enregistrement des biens loués, le processus a en outre contribué à améliorer l’assiette de l’impôt sur les revenus locatifs, par l’identification de contribuables supplémentaires ainsi que de nouveaux biens et de leurs adresses.
Plus important peut-être, la phase initiale du pilote BMS, mise en œuvre dans la région Ouest, a fourni des enseignements clés qui aideront à améliorer la phase suivante et un déploiement national. L’enregistrement de masse s’est en effet heurté à des difficultés notables : réticence des entreprises à être interrogées et immatriculées, manque de professionnalisme des agents recenseurs, longueur du formulaire d’immatriculation ITAS, sensibilisation insuffisante des contribuables à l’exercice, coordination limitée avec les acteurs de l’immatriculation des entreprises, et pression exercée sur les recenseurs pour tenir les délais et les objectifs.
Ces difficultés, qui ne sont sans doute pas propres à la Sierra Leone, peuvent guider et faciliter l’expérience d’autres administrations fiscales envisageant un exercice similaire.
Denis Mukama, Rwanda Revenue Authority
Il est admis au sein des administrations fiscales que l’immatriculation des contribuables est le fondement de la gestion de l’impôt, puisqu’elle fournit la base de données de ceux qui sont légalement tenus de s’enregistrer. Cela dit, de nombreuses administrations, en particulier dans les pays en développement, ont abordé l’immatriculation de manière assez simpliste, avec pour seule intention d’en accroître le nombre. On observe des cas où, lors de la planification, les administrations fixent leurs indicateurs de performance pour l’objectif stratégique d’« élargissement de l’assiette fiscale » sur la croissance annuelle de leurs registres. Or cet objectif ne tient pas compte de la qualité des immatriculations. De fait, c’est généralement après avoir constaté une forte inactivité (absence de déclaration ou de paiement, parfois pour plus de 60 % du registre) que ces administrations entreprennent de nettoyer leurs fichiers.
Un vent de changement souffle toutefois sur les administrations fiscales des pays en développement, qui intègrent la technologie et l’analyse de données dans leurs opérations. La technologie et la numérisation de plusieurs fonctions de l’administration fiscale ont entraîné un afflux abondant de données. Ainsi, depuis que la Rwanda Revenue Authority (RRA) a introduit en 2013 des systèmes de facturation électronique, connus sous le nom de « machines de facturation électronique » (EBM), le flux de données de transaction a crû de manière exponentielle. Cet afflux, conjugué à des capacités renforcées en analyse de données et en gestion du risque, a permis à la RRA de procéder à une immatriculation ciblée des contribuables. Comment ? pourrait-on demander. Par le rapprochement de ces vastes ensembles de données en interne et avec des sources tierces (douanes, cadastre, données des services publics) afin d’identifier de grands acteurs dissimulés qui opéraient hors du système fiscal alors même qu’ils remplissaient les conditions légales. Les fournisseurs de grandes entreprises, par exemple, ont été contraints de se formaliser, puisqu’ils devaient émettre des factures EBM ; à défaut, l’administration était en mesure de les localiser et de les immatriculer. La RRA a donc dû abandonner le recours au « système de gestion par blocs1 » pour l’enregistrement de masse. Ces blocs et bureaux servent désormais à étendre l’offre de services de la RRA aux centres d’affaires.
À mesure que ces administrations gagnent en maturité et en structuration, des améliorations se feront sentir sur la qualité des données, le degré d’intégration avec les acteurs tiers, la qualité des services offerts et, en fin de compte, sur les niveaux de conformité volontaire.