Depuis le lancement au Kenya, en 2007, du service pionnier d’argent mobile M-PESA, qui a contribué à des progrès impressionnants de l’inclusion financière, l’argent mobile est largement considéré comme un nouveau moteur du développement mondial.
Mais comme ces services sont aussi de belles machines à profits, les gouvernements africains voient de plus en plus dans l’argent mobile et les autres services financiers numériques une source lucrative de recettes fiscales. Le Ghana est le dernier pays à avoir instauré une nouvelle taxe sur les transactions électroniques, malgré les incertitudes sur ses effets et sa conception.
Si le gouvernement y voit un moyen de consolider les finances publiques, ses détracteurs qualifient l’e-levy – et les dispositifs analogues en Ouganda, au Cameroun et au Zimbabwe – de « punitive ». Ils soulignent que la charge de ces taxes « pèse de manière disproportionnée sur les plus pauvres », et estiment qu’elles « pourraient freiner » la croissance de l’économie numérique africaine, voire « annuler tous les gains obtenus grâce aux services financiers numériques », en ramenant les clients vers les espèces.
Ces taxes étant relativement récentes, leurs effets complets restent à établir. Mais après plus de dix ans de recherche sur la diffusion des services financiers numériques, peut-on formuler des prévisions solides ? Que nous dit la littérature, et où faut-il chercher davantage ?
Comprendre la recherche sur les services financiers numériques
Concevoir de meilleures politiques fiscales pour ces services sans nuire à leur adoption et à leur usage suppose de comprendre :
-
t
- les facteurs qui permettent leur utilisation, et
- leurs effets potentiels.
t
Si ces services sont bien le moteur de développement que certains ont décrit, les taxer pourrait avoir de lourdes conséquences. Mais si leurs effets sont surestimés, comme d’autres le soutiennent, les conséquences de leur taxation le sont tout autant. D’où une question nette : quel est le véritable rôle de ces services ? Y répondre aussi nettement suppose de s’orienter dans un paysage de recherche vaste et largement inexploré, ce qui n’est pas simple. Où sont les données, et lesquelles ? Où sont-elles solides, encore émergentes ou inexistantes ? Et où sont les lacunes ?
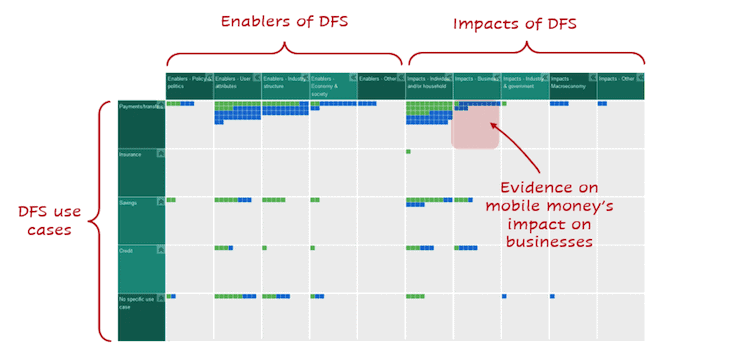
Pour commencer à répondre, l’International Centre for Tax and Development a conçu une carte des lacunes de connaissance (Evidence Gap Map, EGM), qui offre un panorama visuel intuitif, organisé et documenté, de ce que l’on sait et de ce que l’on ignore.
Une EGM ne constitue pas une revue systématique du contenu des travaux, mais elle synthétise un large ensemble de résultats et offre un point de départ pour des examens plus approfondis.
Utiliser la carte des lacunes de connaissance
Pour la construire, nous avons interrogé en mai 2021 diverses bases de données à partir d’une série de mots-clés tels que « mobile money » ou « digital financial services », en filtrant par lieu (pays à revenu faible et intermédiaire uniquement) et par date (à partir de 2007). À ce stade, nous n’avons écarté que les études dont le titre ou la zone géographique sortaient de notre champ, ce qui a donné près de 400 travaux. Nous avons ensuite examiné les résumés, aboutissant à un échantillon final de 205 études, dont nous avons évalué la qualité. À l’aide d’un système de notation dédié, nous avons établi qu’il était possible d’accorder une confiance « élevée » aux résultats de 40 d’entre elles, une confiance « moyenne » à 97 autres et une confiance « faible » aux 68 restantes.
Nos deux cartes interactives reposent sur les études de confiance élevée et moyenne. La première les présente ensemble ; la seconde approfondit celles de confiance élevée.
Les cartes donnent accès en un clic aux travaux les plus pertinents. Imaginons quelqu’un qui veuille répondre à la question : « que dit la recherche sur l’effet de l’argent mobile sur les entreprises ? ». Il accède immédiatement aux données les plus pertinentes pour les différents usages (paiements, épargne, crédit) et les différents facteurs ou effets.
Quelles données existent sur les services financiers numériques ?
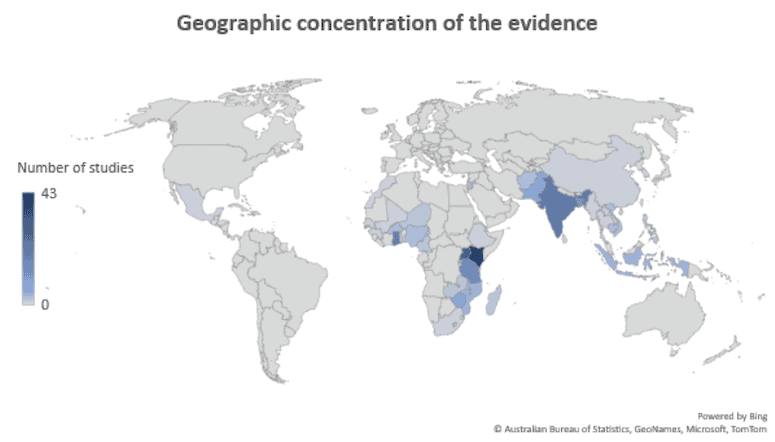
Une grande partie de ces travaux est très récente : la plupart des publications datent de 2017 ou après. La recherche se concentre sur l’Afrique subsaharienne. Nous avons trouvé un grand nombre d’études sur les paiements et les transferts (argent mobile), moins sur l’épargne et le crédit, et aucune sur l’assurance.
L’essentiel des données porte sur la façon dont les caractéristiques des utilisateurs et la structure du secteur influent sur l’usage, et sur les effets de ces services sur les individus et les ménages. Il en existe bien moins sur la manière dont les politiques publiques et le politique – y compris la fiscalité – et les facteurs macroéconomiques influent sur cet usage.
La carte n’indique pas si les résultats sont positifs, négatifs ou contrastés. Nous prévoyons de la mettre à jour prochainement avec les travaux publiés après la mi-2021.
D’importantes lacunes subsistent sur des questions centrales, comme l’effet de l’essor de ces services sur la macroéconomie et sur l’action publique. Le point importe, car certains opposants à leur taxation ont soutenu que les taxer pourrait au bout du compte réduire, et non accroître, les recettes fiscales.
Si, par exemple, des entrepreneurs qui utilisent ces moyens de paiement ne peuvent plus se les offrir après l’instauration de la taxe et perdent l’accès aux clients qu’ils servaient via des places de marché numériques, la croissance de leur activité – et la croissance économique plus largement – sera moindre, et les recettes tirées de l’imposition des bénéfices seront finalement plus faibles.
En l’état des connaissances, nous ne pouvons toutefois pas dire avec certitude si c’est le cas.
Et maintenant ?
Revenons à l’e-levy ghanéenne et aux taxes comparables : que disent les données, et quelle est la suite ? D’abord, il est clair que les données directes sur les effets de ces taxes font encore défaut. Certains résultats n’en fournissent pas moins une base solide pour raisonner sur leurs effets potentiels.
Ainsi, plusieurs de nos études de confiance élevée (au Mozambique, au Kenya et en Tanzanie) montrent que les utilisateurs d’argent mobile sont moins vulnérables aux chocs que les non-utilisateurs, parce qu’ils peuvent mobiliser des ressources auprès d’un réseau plus large, par des transferts, et continuer à couvrir leurs dépenses essentielles.
Si l’on admet que les taxes sont au moins partiellement répercutées sur les consommateurs, ce qui renchérit le service, et que l’usage de l’argent mobile recule sous l’effet de ce renchérissement, certains ménages pourraient devenir moins résilients financièrement. Ce raisonnement repose certes sur de nombreuses hypothèses, qui peuvent ne pas se vérifier : les utilisateurs pourraient par exemple trouver de bons substituts pour absorber la hausse.
Un article de 2017 suggère que la demande de transferts d’argent mobile à longue distance est moins sensible au prix que celle des transferts de proximité : les utilisateurs feront peut-être un kilomètre de plus ou paieront un service local en espèces pour éviter la taxe, mais continueront d’envoyer de l’argent à leurs proches à la campagne lorsque c’est nécessaire.
Plus largement, nous ne disposons pas non plus de données solides sur d’éventuels effets plus transformateurs, comme une réduction durable de la pauvreté ou une accumulation de patrimoine. Autrement dit, si la littérature contient incontestablement de nombreux enseignements intéressants sur les effets de la fiscalité applicable à ces services, aucune preuve décisive n’est encore en vue.
Pour répondre vraiment à la question de l’effet des taxes sur l’argent mobile et les autres services financiers numériques, il n’y a donc qu’une voie : produire davantage de recherche, pour un corpus plus large et plus riche.
Pour en savoir plus, découvrez ici la carte des lacunes de connaissance.
Ce billet a d’abord été publié par NextBillion.