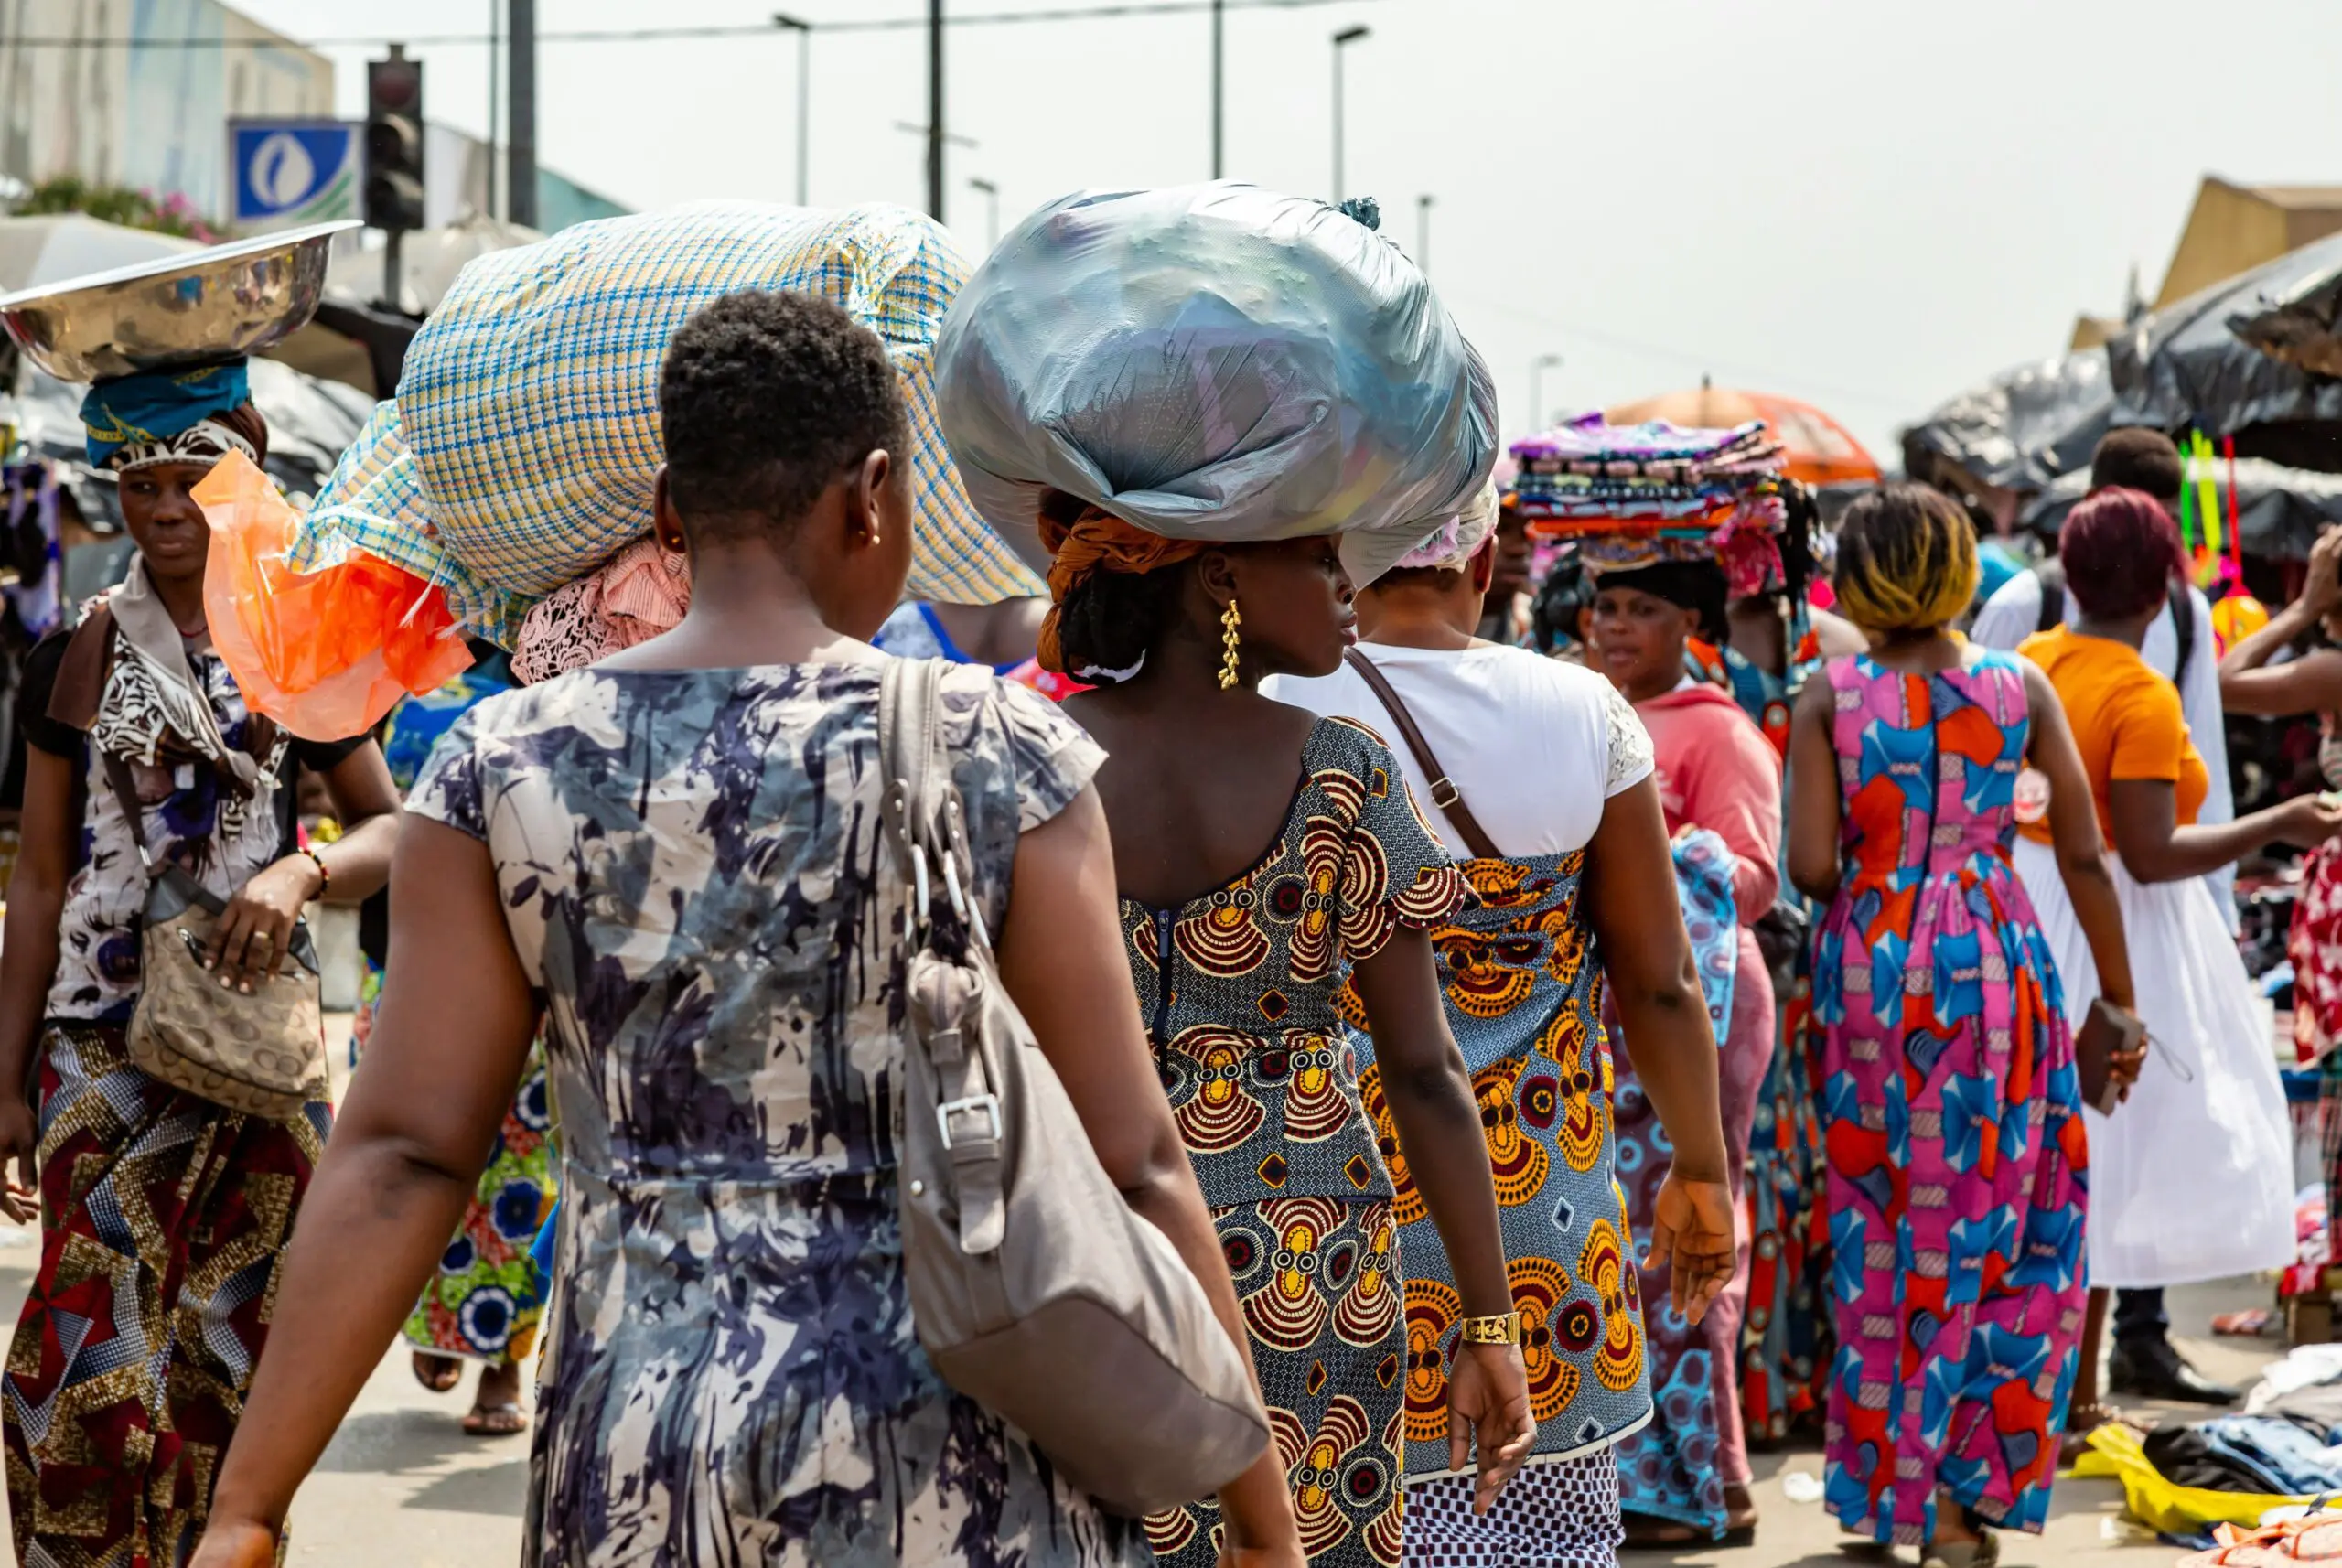
Dans les pays à faible revenu, les femmes représentent une part importante du secteur informel. Elles sont aussi concentrées dans le groupe des plus bas revenus du secteur informel. Lorsque cette réalité croise les politiques fiscales, elle produit des charges disproportionnées pour les femmes.
Un document de travail de l’ICTD récemment publié, intitulé Engendering Taxation, offre un aperçu des manières dont la politique et l’administration fiscales façonnent les résultats en matière d’équité de genre dans les pays à faible revenu, avec un accent particulier sur les effets de l’impôt sur les femmes travaillant dans l’économie informelle.
Les défenseurs de l’égalité des genres et de la justice fiscale avancent depuis longtemps ces arguments dans leurs revendications de systèmes fiscaux équitables et progressifs. Cependant, une grande partie de la recherche sur l’égalité des genres et la fiscalité a été façonnée par l’expérience des pays à revenu élevé. Les réalités des pays à faible revenu diffèrent considérablement. Cela a des conséquences sur la manière dont la fiscalité affecte à la fois le développement et l’égalité des genres dans ces contextes, avec des implications pour la recherche future sur le genre et la fiscalité.
Une nouvelle recherche de l’ICTD plaide pour un examen plus attentif du secteur informel afin de comprendre comment la fiscalité affecte l’équité de genre
La vie et les moyens de subsistance des femmes du secteur informel reflètent des structures et des dynamiques de pouvoir propres à de nombreux pays à faible revenu, qui influent sur la manière dont la fiscalité affecte l’équité de genre. Leurs expériences, et notre compréhension actuelle de celles-ci, soulignent le besoin de davantage de recherches saisissant fidèlement comment les dynamiques de genre se reflètent dans la fiscalité et sont façonnées par elle dans les pays à faible revenu.
Dans ce nouveau document, Anuradha Joshi, Jalia Kangave et Vanessa van den Boogaard soutiennent que la recherche devrait se concentrer davantage sur les taxes infranationales, de faible montant et informelles, et sur leurs conséquences pour les femmes, si nous voulons comprendre pleinement comment l’impôt affecte l’équité et la justice. Cela diffère des approches orthodoxes, centrées sur les systèmes fiscaux formels au niveau national. Les autrices insistent aussi sur la nécessité d’étudier comment les impôts sont mis en œuvre et administrés, car des politiques neutres du point de vue du genre peuvent tout de même produire des effets inégaux sur les femmes et les hommes.
Taxes et redevances d’usage affectent différemment les femmes et les hommes
Femmes et hommes vivent souvent la fiscalité différemment. Cela découle de dynamiques plus larges qui influent sur la participation des femmes à l’économie. Les femmes participent à la sphère économique avec un désavantage : elles ont généralement moins accès à l’emploi formel, possèdent moins de biens et d’actifs, et subissent un écart salarial. Ces facteurs sont façonnés par les différences d’éducation entre hommes et femmes et par les normes sociales dominantes. Les femmes sont aussi souvent responsables du travail de soin dans leur foyer, ce qui peut restreindre leurs activités économiques. Les difficultés fiscales que rencontrent les femmes reflètent donc des normes sociales et des facteurs structurels existants qui ne tiennent pas compte de leurs réalités.
Les opérateurs du secteur informel font souvent face à des difficultés particulières liées aux impôts sur les petites entreprises, aux impôts indirects et aux taxes et redevances informelles, et celles-ci ont souvent des effets genrés. C’est parce que les modes courants de taxation des opérateurs informels, y compris les régimes d’imposition forfaitaire, affectent souvent de manière disproportionnée les bas revenus, où les femmes sont, à leur tour, surreprésentées. La surreprésentation des femmes dans le secteur informel signifie aussi qu’un effet genré se produit lorsque les gouvernements choisissent de taxer les marchés plus que d’autres formes d’entreprises.
Au Zimbabwe, par exemple, l’impôt forfaitaire appliqué aux entreprises du secteur informel a imposé des coûts plus élevés aux commerçants qu’aux contribuables payant des impôts formels sous forme d’impôt sur le revenu et d’impôt sur les sociétés. Les femmes constituaient la majorité des commerçants sur les marchés. Au total, une plus grande proportion de femmes a supporté une charge fiscale plus lourde que les hommes.
Une étude en Ouganda a aussi constaté que les femmes vendaient des articles plus petits que les hommes, mais supportaient des charges relatives plus lourdes de redevances de marché du fait des taux forfaitaires qui composent les impôts présomptifs.
À Accra, au Ghana, les opérateurs informels à faibles revenus paient proportionnellement plus que ceux à revenus plus élevés, ce qui affecte de manière disproportionnée les femmes, concentrées parmi les bas revenus. Les hommes aux revenus les plus bas payaient trois fois plus de taxes et de redevances, en proportion de leur revenu, que les hommes aux revenus les plus élevés, tandis que les femmes aux revenus les plus bas payaient près de sept fois plus que les femmes aux revenus les plus élevés.
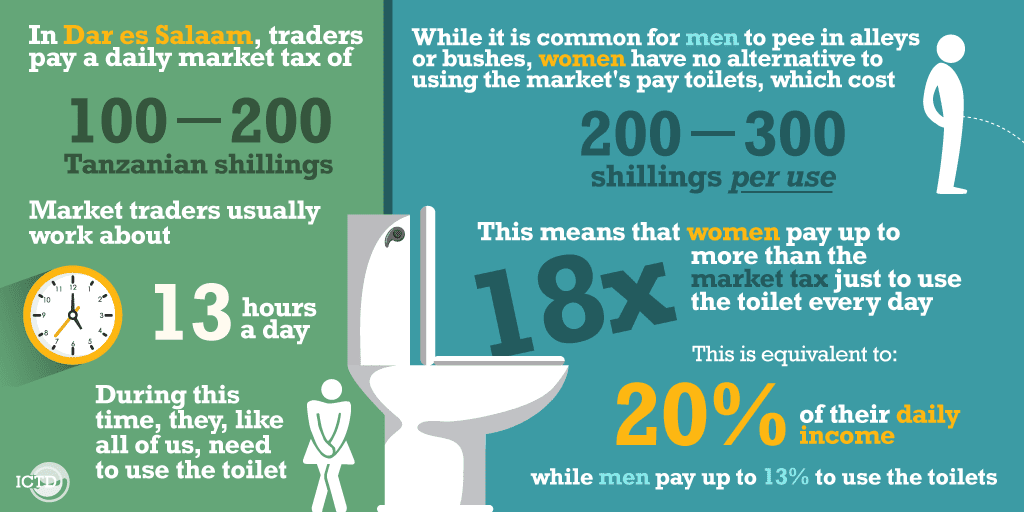
Les taxes informelles et les redevances d’usage génèrent aussi tout un éventail d’effets genrés. Même si les preuves d’un biais de genre dans les redevances de marché sont moins nombreuses, les besoins des femmes en modulent les effets. C’est ce qu’a mis en évidence le cas des redevances d’usage des toilettes publiques à Dar es Salaam, en Tanzanie, où les femmes payaient relativement plus pour l’usage des toilettes publiques en raison de besoins plus fréquents et de moins d’alternatives. Autre exemple : les petites commerçantes transfrontalières d’Afrique de l’Est, en grande majorité des femmes, font face à des taxes informelles et à des demandes de pots-de-vin, ainsi qu’à des taux plus élevés d’exploitation, de harcèlement et de violence de la part des agents frontaliers.
Au-delà des impôts formels et de l’échelle nationale : le rôle des redevances d’usage et des taxes informelles
L’expérience des femmes du secteur informel montre qu’une attention limitée aux politiques d’impôts formels ne donne pas une image complète de l’interaction entre genre et fiscalité dans les pays à faible revenu. Les redevances d’usage et les taxes informelles financent des biens publics locaux de la même manière que nous concevons habituellement le rôle de l’impôt.
Par exemple, en Sierra Leone, les ménages dirigés par une femme payaient moins d’impôts formels, mais étaient plus susceptibles de payer proportionnellement plus de taxes informelles pour des biens communautaires et l’accès aux biens et services publics. De même, en RDC, les ménages dirigés par une femme payaient nettement plus que ceux dirigés par un homme, en termes absolus et relatifs, pour accéder aux services publics, dont l’eau, la santé, l’électricité et l’assainissement. Ces paiements sont courants dans les pays à faible revenu, mais les données solides sur leur incidence font souvent défaut.
Avoir une vue d’ensemble, ou pourquoi il faut élargir le regard au-delà de la politique fiscale
Les réalités des femmes sur les marchés informels montrent aussi que les politiques fiscales sont des outils médiatisés. Leurs effets changent au contact des valeurs locales, des dynamiques de pouvoir et des institutions. Si les politiques fiscales peuvent donc contribuer à l’équité de genre, elles ne suffisent pas à elles seules.
D’autres voies par lesquelles des effets genrés peuvent survenir comprennent les comportements des contribuables, l’administration fiscale, le processus d’élaboration des politiques et les liens entre impôt et dépenses publiques. Cela justifie d’élargir le regard au-delà des politiques fiscales pour comprendre le rôle du processus fiscal plus large dans la promotion de l’égalité des genres. Cela inclut un regard sur l’administration fiscale, c’est-à-dire la mise en œuvre et l’application des politiques.
En définitive, la fiscalité n’est qu’une partie des facteurs structurels qui façonnent l’inégalité et la justice de genre. Les politiques fiscales agissent aux côtés des contextes institutionnels politiques, sociaux et économiques locaux pour façonner la vie des femmes. Comprendre les rôles spécifiques de la fiscalité offre toutefois des aperçus utiles sur les leviers politiques susceptibles de façonner plus largement l’égalité des genres par les politiques fiscales et la justice fiscale.
La recherche et les données désagrégées par genre jouent un rôle crucial pour rendre visibles les effets spécifiques des politiques fiscales sur les femmes dans les pays à faible revenu. Alors que les gouvernements se tournent vers la fiscalité pour générer des recettes intérieures au service du développement, une recherche plus concertée sur les aspects genrés de la fiscalité garantit que le développement ne se fasse pas au détriment de l’égalité des genres.