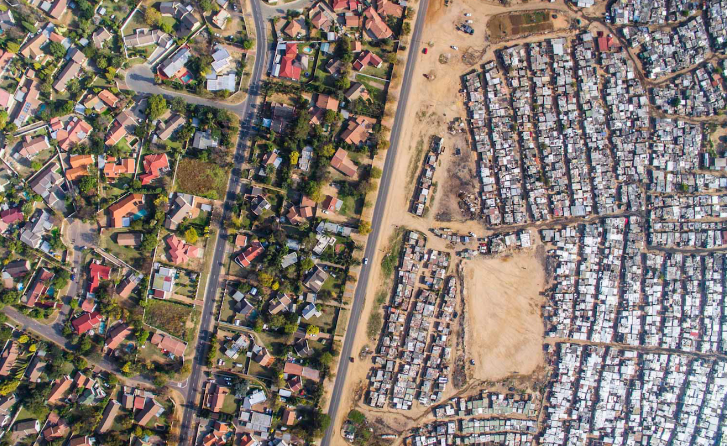
L’intérêt pour l’impôt sur la fortune s’est vivement accru ces dernières années, à la suite des révélations sur les abus des très riches dans les paradis fiscaux (les Panama Papers en avril 2016 et les Paradise Papers en novembre 2017) et de nouveaux travaux empiriques sur la montée des inégalités de patrimoine partout dans le monde. Ces évolutions ont conduit beaucoup à voir dans un impôt général sur la fortune une solution possible.
Un impôt général sur la fortune offre la possibilité de réduire les inégalités tout en dégageant des recettes. Mais sa mise en œuvre peut être difficile, en particulier dans les économies émergentes, où les contraintes administratives et politiques sont souvent lourdes.
Les compléments à l’impôt sur la fortune : une solution de rechange
Dans un article récent, nous proposons un autre ensemble d’instruments, les compléments à l’impôt sur la fortune, qui permettent aux pays d’atteindre une bonne part des objectifs d’un impôt général sur la fortune. Plutôt que de chercher à taxer tout le patrimoine au moyen d’un nouvel impôt, ces compléments ciblent certaines formes de patrimoine et se greffent sur les impôts existants. Nous en proposons trois types :
- une surtaxe sur les biens immobiliers, adossée à l’impôt foncier ;
- un impôt minimum sur les sociétés à actionnariat fermé, adossé à l’impôt sur les sociétés ;
- un impôt forfaitaire sur les actifs financiers, à la néerlandaise, adossé à l’impôt sur le revenu des personnes physiques.
Ces compléments améliorent la taxation de formes de patrimoine très différentes, difficiles à appréhender au sein d’un instrument unique. Nous soutenons par exemple que le patrimoine détenu sous forme de sociétés à actionnariat fermé est mieux taxé au niveau de l’entité, ce qui évite les problèmes d’attribution et de valorisation des participations minoritaires, auxquels se heurterait tout impôt général sur la fortune appliqué au niveau individuel.
Adapter les compléments au contexte
Plutôt qu’une approche uniforme, les pays peuvent concevoir des compléments ciblant les formes de patrimoine les plus répandues chez eux et corriger les faiblesses du régime existant de taxation des revenus du capital. Tous les pays émergents (et beaucoup de pays développés) peinent à taxer efficacement les revenus du capital. Dans ces pays, les compléments à l’impôt sur la fortune peuvent jouer un rôle important pour étayer des régimes d’impôt sur le revenu ou d’impôt foncier moins solides.
Ne taxer que certaines formes de patrimoine a un coût. Pris ensemble, les compléments doivent couvrir une part substantielle de l’assiette. À défaut, des problèmes importants d’efficacité et d’équité peuvent apparaître. Une couverture incomplète peut conduire les contribuables à convertir leur patrimoine en actifs non couverts et à reporter la charge fiscale sur ceux qui ne peuvent pas modifier la composition de leur patrimoine.
L’article présente un cadre d’analyse permettant à chaque pays de choisir et d’ajuster ces compléments. Le point de départ consiste à réunir des données pour comprendre la répartition du patrimoine dans le pays, sa composition (le poids relatif des différents types d’actifs) et la façon dont cette composition varie le long de la distribution. Ces informations orienteront la conception des compléments (en particulier le seuil d’imposition et le taux) et leur intérêt relatif. Les pays doivent trancher au regard de leurs systèmes fiscaux existants et, en particulier, de la qualité avec laquelle ceux-ci taxent déjà les revenus du capital.
Le double test applicable à l’impôt sur la fortune
Quels que soient les mérites politiques et théoriques de l’impôt sur la fortune (compléments compris), les pays ne devraient l’adopter que s’il passe un double test. Premièrement, les bénéfices en recettes, en réduction des inégalités et sur le plan politique doivent l’emporter sur les coûts économiques, administratifs et politiques. Deuxièmement, compte tenu des défis et des contraintes de la politique et de l’administration fiscales, investir dans l’impôt sur la fortune doit rapporter davantage que d’autres usages de ressources administratives rares et de capital politique. Certains pays, par exemple, tireront plus de recettes et plus de progressivité de la création d’une cellule de contrôle dédiée aux contribuables très fortunés que de l’adoption d’un impôt général sur la fortune. De même, des pays réduiront plus efficacement les inégalités en consacrant des moyens à améliorer la conception et la gestion de la taxe sur la valeur ajoutée (TVA), puis en utilisant les recettes supplémentaires pour financer des programmes de lutte contre la pauvreté ou de mobilité économique.
Nous pensons que les compléments à l’impôt sur la fortune constituent une alternative prometteuse à un impôt général. Bien mis en œuvre, ils peuvent produire une grande partie de ses bénéfices à un coût administratif et politique moindre. Cette approche permet aussi de commencer par un type de complément, puis d’en ajouter d’autres si l’expérience est concluante. Enfin, ces compléments peuvent être une solution transitoire pour les économies émergentes dont le système fiscal est encore en construction. À mesure que la taxation des revenus du capital s’améliore au sein de l’impôt sur le revenu, de l’impôt sur les sociétés ou de l’impôt foncier, les compléments peuvent être supprimés progressivement. À l’inverse, leur mise en œuvre réussie peut constituer une étape précieuse pour bâtir la capacité administrative et le soutien politique nécessaires à l’instauration future d’un impôt général sur la fortune.