
Plus tôt cette année, en juin 2022, la Banque mondiale a publié ses dernières données Global Findex sur l’usage des services financiers dans le monde. Elles montrent qu’en Afrique, les hommes détiennent et utilisent davantage que les femmes des comptes bancaires et des comptes de mobile money. Ces écarts entre les femmes et les hommes peuvent avoir de graves conséquences pour les femmes sur plusieurs plans, dont la capacité à recevoir un paiement ou à créer une entreprise.
Alors que l’Afrique introduit de plus en plus de taxes spécifiques sur les services financiers numériques (SFN), comme le mobile money (MM), et que le mouvement s’accélère ces dernières années, la question se pose : les taxes sur les SFN aggravent-elles ou réduisent-elles cette inégalité entre les femmes et les hommes ?
En toute logique, si les femmes utilisent moins les SFN et le mobile money, elles seront moins touchées par les taxes qui les frappent. Il peut toutefois exister des inégalités de genre dissimulées dans le système fiscal, ce qui laisse penser que les charges et les répercussions peuvent en réalité être disproportionnées pour les femmes.
Malheureusement, les données ventilées par sexe sont insuffisantes pour permettre des études concluantes sur les usages différenciés du mobile money par les femmes et les hommes, et sur les changements d’usage induits par les taxes sur les SFN. Nous pouvons néanmoins franchir une première étape importante en examinant la logique de ces taxes, en reliant leur conception aux écarts entre les femmes et les hommes, et en identifiant ainsi les données dont nous aurons besoin à l’avenir.
Ce billet porte sur les liens entre les écarts de genre et, plus précisément, les taxes sur les SFN assises sur la valeur des transactions. Il soulève des questions essentielles qui appellent des recherches complémentaires.
Écarts de genre et taxation des SFN : y a-t-il un lien ?
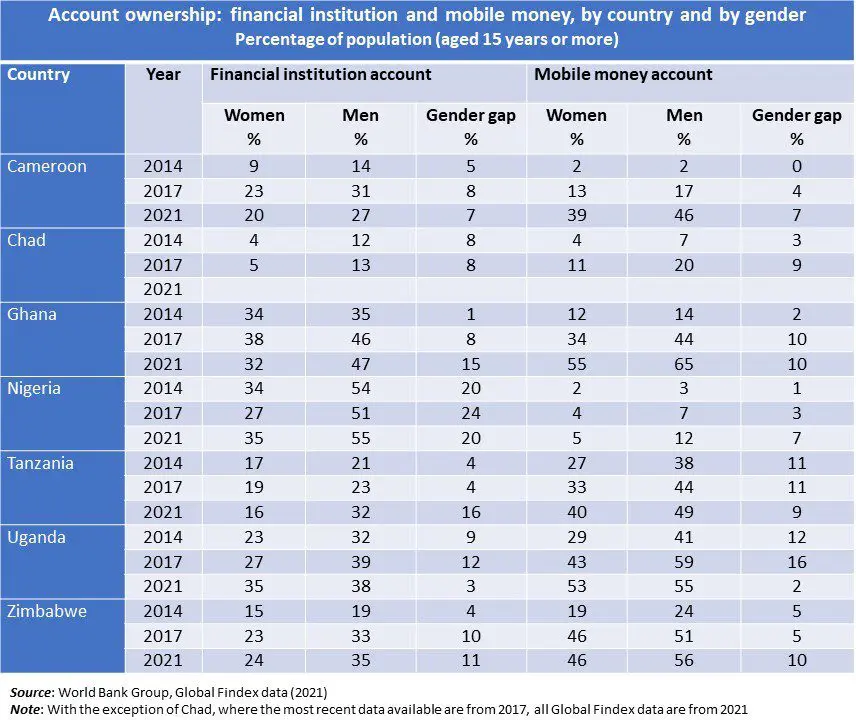
Lorsque l’on examine les pays africains qui ont introduit des taxes sur la valeur sous-jacente des transactions financières numériques (voir le tableau ci-dessous), on observe des différences entre les femmes et les hommes dans la détention de comptes bancaires traditionnels par rapport aux comptes de mobile money.
Entre 2014 et 2021, l’écart entre les femmes et les hommes dans la détention d’un compte financier s’est creusé au Ghana et au Zimbabwe, mais il est resté très marginal (2 %) au Cameroun et en Tanzanie. À l’exception de la Tanzanie et de l’Ouganda, tous les autres pays ont vu s’accroître l’écart dans la détention de comptes de mobile money.
Qu’en est-il de la taxation des SFN et de l’équité entre les femmes et les hommes ?
Les taxes sur la finance numérique sont souvent vues comme un moyen attrayant de toucher le secteur informel et d’accroître les recettes nationales. Toutefois, si ces taxes pèsent de manière disproportionnée sur le secteur informel, les femmes en supporteront probablement l’essentiel, car elles sont plus susceptibles d’être à leur compte. La taxation des SFN pourrait peser plus légèrement sur les hommes, davantage susceptibles d’être payés par d’autres canaux s’ils travaillent dans le secteur formel.
Fait intéressant, une étude récente sur l’impact de l’e-levy du Ghana sur le secteur informel a constaté que les hommes soutiennent la taxe davantage que les femmes, tout en étant susceptibles de payer marginalement plus d’impôt en proportion de leurs revenus. Pourquoi les femmes sont-elles moins enclines à soutenir cette taxe ? Des recherches supplémentaires seraient nécessaires pour évaluer les différences entre les femmes et les hommes dans l’impact de la politique de taxation des SFN pour le secteur formel et le secteur informel.
Le genre est-il un facteur dans les exonérations fiscales ?
Pour répondre à cette question, il faut savoir si le mobile money est utilisé différemment par les femmes et par les hommes, et ce qui est précisément taxé. Le Ghana a par exemple ramené le prélèvement sur les transferts électroniques de 1,5 % à 1 % à compter de janvier 2023, mais certaines transactions sont exonérées, dont les transferts destinés au paiement d’impôts et certains paiements marchands, comme l’achat de biens et de services auprès de commerces enregistrés auprès de la Ghana Revenue Authority. De même, le Zimbabwe applique une taxe de 2 % sur les transferts d’argent intermédiés, mais elle n’est pas due sur plusieurs transactions, dont les paiements pour un travail ou les paiements d’impôts. Les hommes étant plus susceptibles que les femmes de détenir un compte de mobile money et de l’utiliser pour des paiements numériques, ces exonérations pourraient les favoriser davantage.
Les différences de taxation entre transactions numériques et traditionnelles favorisent-elles les hommes ?
Dans plusieurs pays, les taxes sur les SFN et celles sur les banques diffèrent. Le Cameroun, le Tchad et la Tanzanie appliquent par exemple une taxe sur les transferts d’argent électroniques, alors que les virements bancaires en sont exonérés. Comme il existe des écarts importants entre les femmes et les hommes dans la détention de comptes bancaires (32 % des hommes contre seulement 16 % des femmes en Tanzanie détiennent un compte auprès d’un établissement financier), ces exonérations semblent bénéficier davantage aux hommes, plus susceptibles de détenir de tels comptes. L’effet peut être en partie atténué par le fait que les femmes ont souvent accès aux comptes des hommes du ménage. Les ménages n’ont souvent qu’un seul compte, plus souvent au nom d’un homme.
Pourquoi l’Ouganda échappe-t-il à la tendance des grands écarts de genre ?
Les données Findex montrent un rétrécissement de l’écart entre les femmes et les hommes en Ouganda, avec une hausse plus forte entre 2017 et 2021 de la part des femmes détenant un compte de mobile money que de celle des hommes.
Voici les questions :
- La conception de la taxe, introduite et modifiée en 2018, joue-t-elle un rôle dans l’écart faible, et décroissant, entre les femmes et les hommes ? Des taux identiques s’appliquent par exemple aux frais facturés par les banques comme par les opérateurs de télécommunications. L’Ouganda applique en outre une taxe spécifique au mobile money sur la valeur des sommes, uniquement lors des retraits, à un taux relativement faible de 0,5 %.
- Les femmes retirent-elles moins d’argent que les hommes, ce qui réduirait l’impact de cette taxe sur elles ?
- Les femmes sont-elles plus susceptibles d’effectuer des paiements qui encouragent l’usage du mobile money ?
Les réponses :
- Sans regard de genre sur la manière dont le mobile money est utilisé, sur le développement du marché et sur les obstacles sociaux et économiques à son usage, nous ne connaissons tout simplement pas les réponses à ces questions.
- La taxe ougandaise est en vigueur depuis plus de quatre ans, la plus longue durée parmi les pays comparés ici. Le pays offre donc une occasion unique d’approfondir la recherche sur le genre dans la taxation des SFN.
Combler le fossé entre les femmes et les hommes
Pour éviter que les taxes sur les SFN n’opèrent involontairement une discrimination entre les femmes et les hommes, les décideurs devraient appliquer un prisme de genre à leur conception, au service de l’égalité. Il est essentiel de mieux comprendre les conséquences non intentionnelles de la taxation des SFN sur les femmes et sur les hommes.
Dans la conception d’un cadre fiscal pour la finance numérique, plusieurs considérations de genre doivent donc être au premier plan :
- Comprendre comment les femmes et les hommes utilisent différemment les technologies de SFN, en collectant et en analysant des données ventilées par sexe.
- Évaluer la manière dont les politiques fiscales relatives à la finance numérique interagissent avec les normes sociales de genre, en s’attachant à leur impact relatif sur les femmes.
- Examiner les obstacles qui empêchent les femmes d’accéder à la finance numérique, et la manière dont les politiques concernées, fiscales notamment, pourraient les aggraver ou les lever.
- Suivre les évolutions de la politique fiscale afin de documenter et de corriger toute conséquence non intentionnelle de la taxation de la finance numérique.
Avec des recherches solides sur ces questions et une politique fiscale appropriée, les femmes pourraient être économiquement autonomisées grâce à des actions coordonnées, stratégiques et bien informées, visant à combler les écarts de genre. De telles recherches renforceraient aussi les efforts des gouvernements pour financer des services réduisant la pauvreté et améliorant le bien-être social des femmes et des hommes.
Les auteurs remercient Philip Mader pour ses précieuses suggestions. Ce billet a été édité par Njeri Okono.