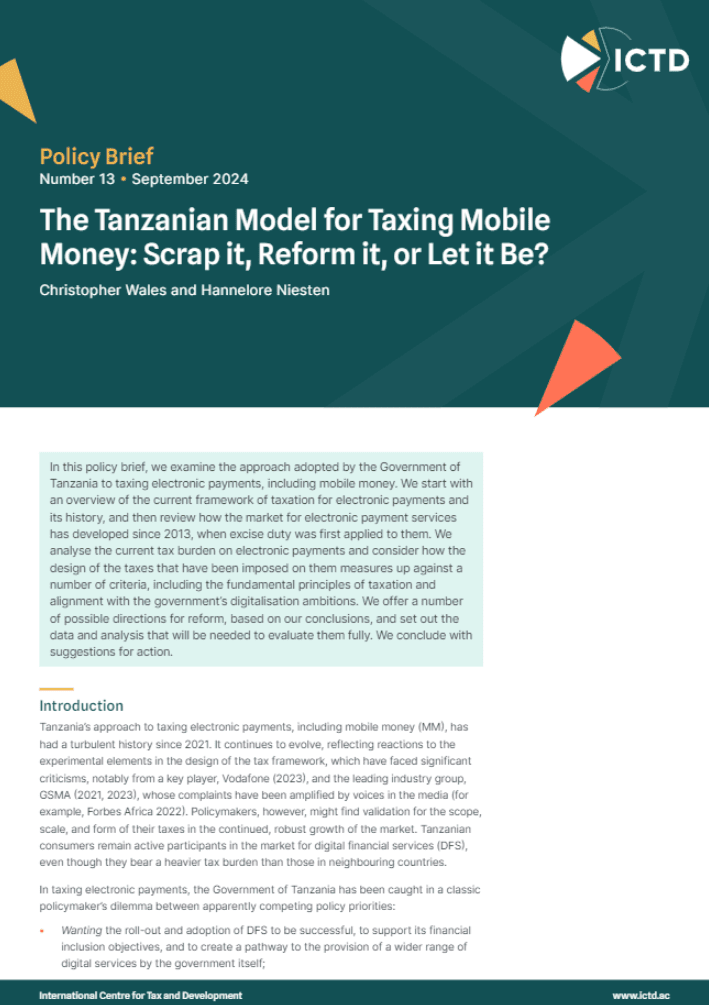
Dans ce bulletin politique, nous examinons l’approche adoptée par le gouvernement tanzanien pour taxer les paiements électroniques, dont l’argent mobile. Nous commençons par un panorama du cadre fiscal actuel applicable aux paiements électroniques et de son histoire, puis nous retraçons le développement du marché de ces services depuis 2013, année où un droit d’accise leur a été appliqué pour la première fois. Nous analysons la charge fiscale actuelle pesant sur les paiements électroniques et examinons comment la conception des taxes qui leur ont été imposées se mesure à plusieurs critères, dont les principes fondamentaux de la fiscalité et la cohérence avec les ambitions du gouvernement en matière de numérisation. Nous proposons, à partir de nos conclusions, plusieurs orientations possibles de réforme, et exposons les données et les analyses nécessaires pour les évaluer pleinement. Nous concluons par des suggestions d’action.