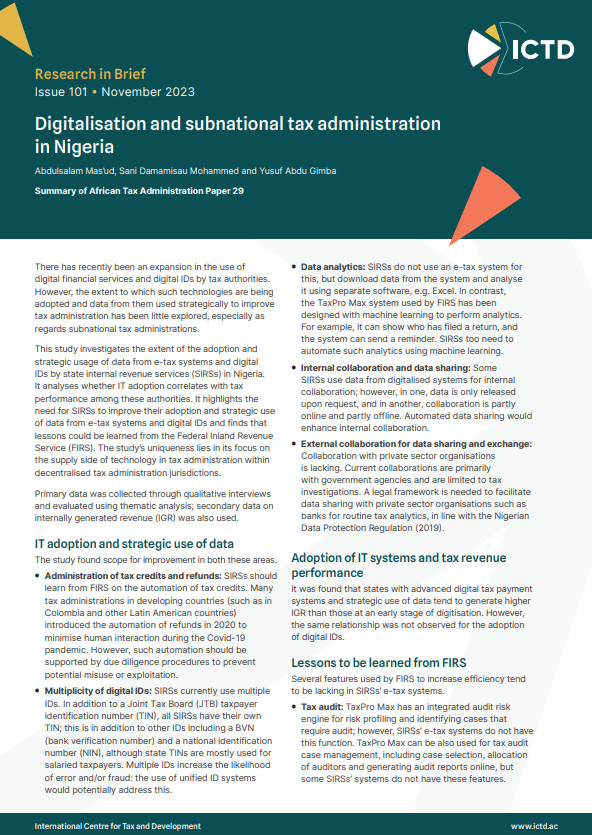
Le recours des administrations fiscales aux services financiers numériques et aux identifiants numériques s’est récemment étendu. L’ampleur de l’adoption de ces technologies et de l’usage stratégique de leurs données pour améliorer l’administration de l’impôt a toutefois été peu explorée, en particulier s’agissant des administrations fiscales infranationales. Cette étude examine l’ampleur de l’adoption et de l’usage stratégique des données issues des systèmes fiscaux électroniques et des identifiants numériques par les services des impôts des États nigérians. Elle analyse si l’adoption informatique est corrélée à la performance fiscale de ces administrations. Elle souligne la nécessité pour ces services d’améliorer leur adoption et leur usage stratégique de ces données, et constate que des leçons pourraient être tirées du service fédéral des impôts. L’originalité de l’étude tient à son attention à l’offre de technologie dans l’administration fiscale au sein de juridictions à administration fiscale décentralisée. Les données primaires ont été recueillies par entretiens qualitatifs et exploitées par analyse thématique ; des données secondaires sur les recettes propres ont également été utilisées. Résumé de l’African Tax Administration Paper 29.