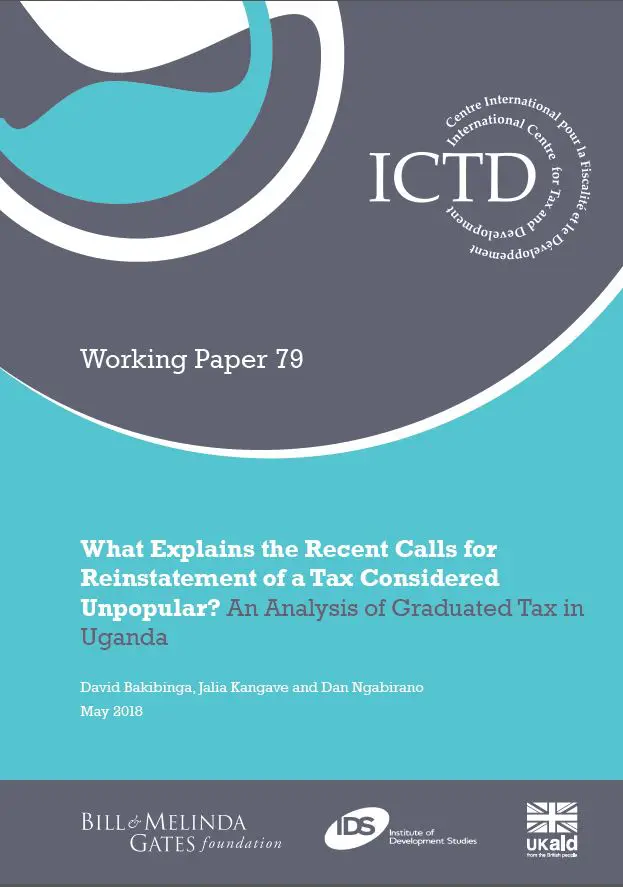
La réussite de la décentralisation dépend fortement de la capacité des échelons infranationaux à générer leurs propres recettes. Dans de nombreux pays africains, ces échelons sont autorisés à percevoir divers impôts et redevances : taxes sur les licences commerciales, impôts fonciers, droits de marché, redevances d’enlèvement des ordures et redevances d’usage des routes. À l’exception de l’impôt foncier, qui peut rapporter des recettes significatives, la plupart des autres prélèvements ne financent collectivement qu’une part très faible des budgets infranationaux. Jusqu’à une date récente, l’une des principales sources de recettes propres des collectivités locales ougandaises était une capitation appelée impôt gradué. La Tanzanie et le Kenya avaient un impôt comparable, désigné respectivement comme prélèvement de développement et impôt personnel gradué. Cet impôt a toutefois été supprimé au Kenya en 1974, en Tanzanie en 2003 et en Ouganda en 2005. Les raisons de cette suppression étaient similaires dans les trois pays : il reposait sur une application coercitive, ses coûts de collecte étaient assez élevés et il touchait les pauvres de manière disproportionnée. En Ouganda, cependant, des voix se sont récemment élevées, au sein comme en dehors du gouvernement, pour réclamer sa réintroduction. Notre recherche cherche à répondre à la question suivante : comment expliquer ces appels à rétablir un impôt largement impopulaire ? Nous dégageons deux explications principales. D’abord, l’impôt gradué constituait la principale source de recettes des collectivités locales ougandaises et n’a jamais été remplacé de manière satisfaisante. Ensuite, cet impôt était pour certains hommes un motif de fierté et encourageait la productivité. Les femmes, en particulier en milieu rural, estiment que sa suppression a réduit la productivité des hommes.