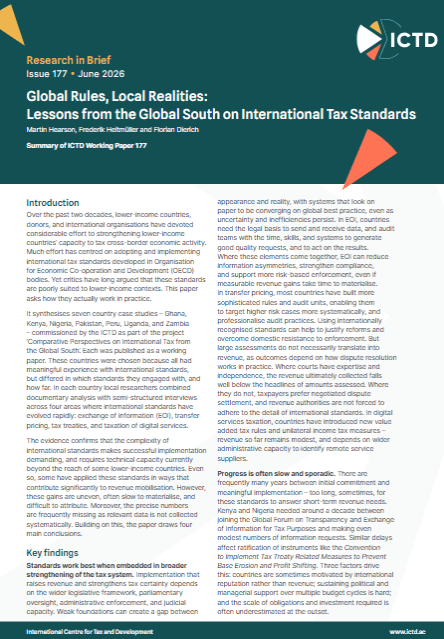
Au cours des deux dernières décennies, les pays à faible revenu, les bailleurs et les organisations internationales ont consacré des efforts considérables à renforcer la capacité de ces pays à taxer l’activité économique transfrontalière. L’essentiel de ces efforts a porté sur l’adoption et la mise en œuvre de normes fiscales internationales élaborées au sein des instances de l’Organisation de coopération et de développement économiques. Des critiques soutiennent pourtant depuis longtemps que ces normes conviennent mal aux contextes à faible revenu. Cet article demande comment elles fonctionnent réellement en pratique.
Il synthétise sept études de cas nationales, Ghana, Kenya, Nigeria, Pakistan, Pérou, Ouganda et Zambie, commandées par l’ICTD dans le cadre du projet « Comparative Perspectives on International Tax from the Global South ». Chacune a été publiée sous forme de document de travail. Ces pays ont été retenus parce qu’ils avaient tous une expérience significative des normes internationales, tout en différant quant aux normes engagées et à l’ampleur de cet engagement. Dans chaque pays, des chercheurs locaux ont combiné analyse documentaire et entretiens semi-directifs dans quatre domaines où ces normes ont évolué rapidement : l’échange de renseignements, les prix de transfert, les conventions fiscales et la taxation des services numériques.
Les éléments recueillis confirment que la complexité des normes internationales rend leur mise en œuvre exigeante et suppose une capacité technique aujourd’hui hors de portée de certains pays à faible revenu. Certains les ont néanmoins appliquées d’une manière qui contribue sensiblement à la mobilisation de recettes. Ces gains sont toutefois inégaux, souvent lents à se matérialiser et difficiles à attribuer. Les chiffres précis manquent en outre fréquemment, les données pertinentes n’étant pas collectées de manière systématique. Sur cette base, l’article tire quatre conclusions principales.