Article de publication

Valeurs réelles

La version originale est disponible en anglais

Valeurs réelles
Ce contenu a été traduit automatiquement

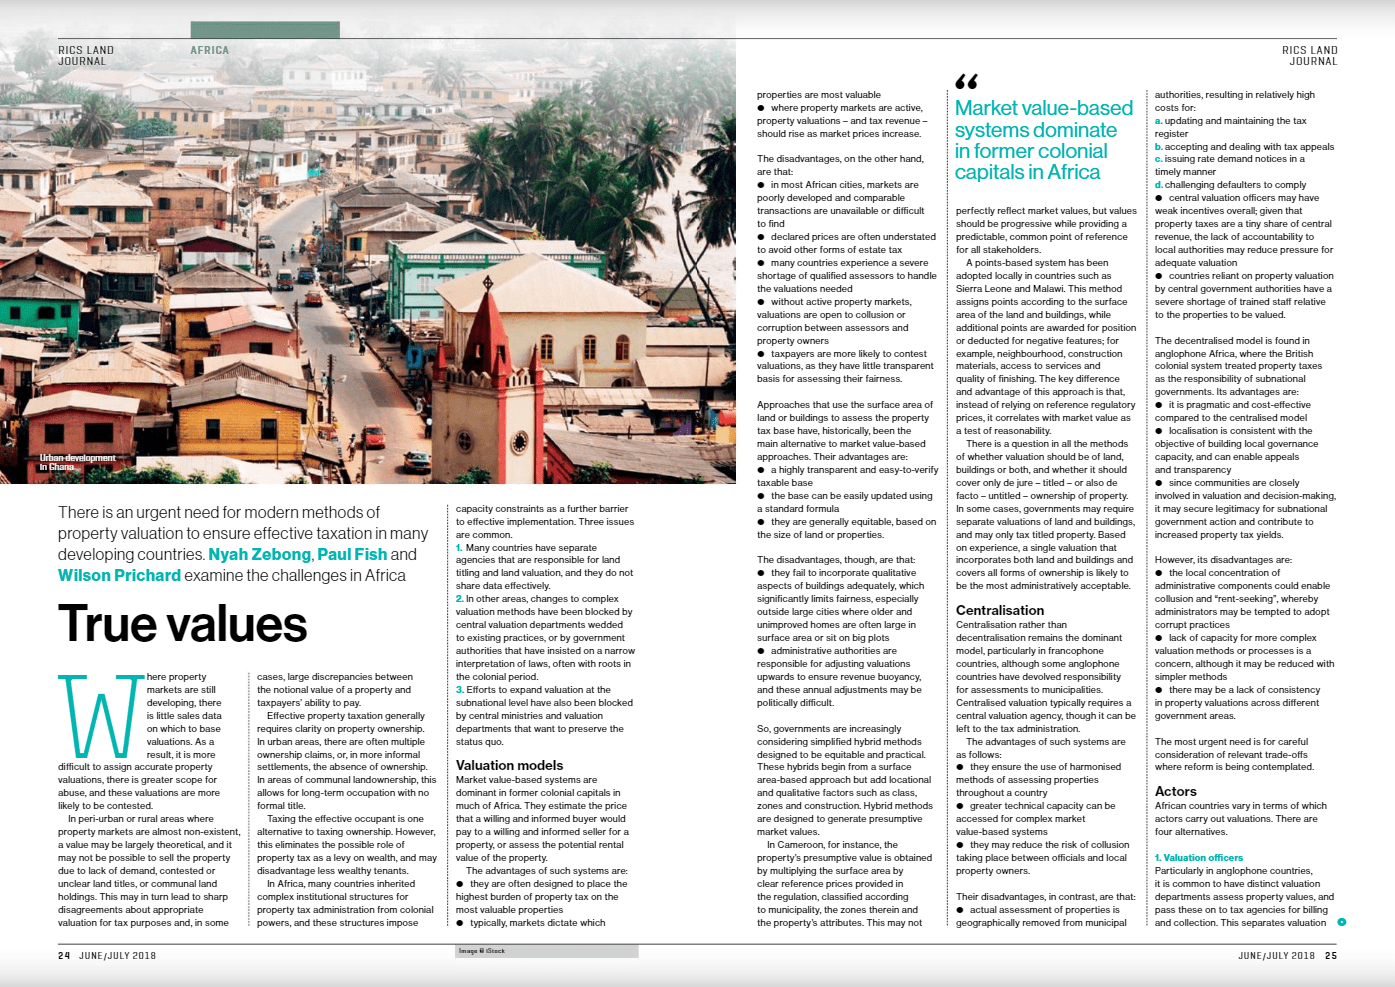
Là où les marchés immobiliers sont encore en formation, les données de transactions sur lesquelles fonder les évaluations sont rares. Il est de ce fait plus difficile d’attribuer des valeurs exactes aux biens, la marge d’abus est plus grande et ces évaluations ont davantage de chances d’être contestées. Dans les zones périurbaines ou rurales où les marchés immobiliers sont quasi inexistants, une valeur peut être largement théorique, et il peut se révéler impossible de vendre le bien, faute de demande, en raison de titres fonciers contestés ou peu clairs, ou du caractère communautaire de la propriété. Cela peut à son tour donner lieu à de vifs désaccords sur l’évaluation appropriée à des fins fiscales et, dans certains cas, à de larges écarts entre la valeur théorique d’un bien et la capacité contributive de son propriétaire.

Détails de la publication

Date

Editeur

Partager

Autres ressources

Auteurs

Publications liées

Article de publication

Imposer les plus fortunés en Haïti : données d’une expérience conjointe sur les préférences en matière d’impôt foncier

septembre 2025
Ana Isabel López García, Sarah Berens

Document de travail

Construire des systèmes d’impôt foncier complets dans les pays à faible revenu : approches « cadastre d’abord » ou « impôt foncier d’abord »

septembre 2025
Wilson Prichard, Camille Barras, Colette Nyirakamana

Bulletin politiquePublications partenaires

L’évaluation par points pour l’impôt foncier : améliorer l’équité et le rendement des systèmes locaux d’impôt foncier

août 2025
Nicolas Orgeira Pillai, Wilson Prichard, Graeme Stewart-Wilson

Résumé de recherche

Imposer les plus riches en Haïti : données d’une expérience par enquête sur les préférences en matière d’impôt foncier

avril 2025
Ana Isabel López García, Sarah Berens
