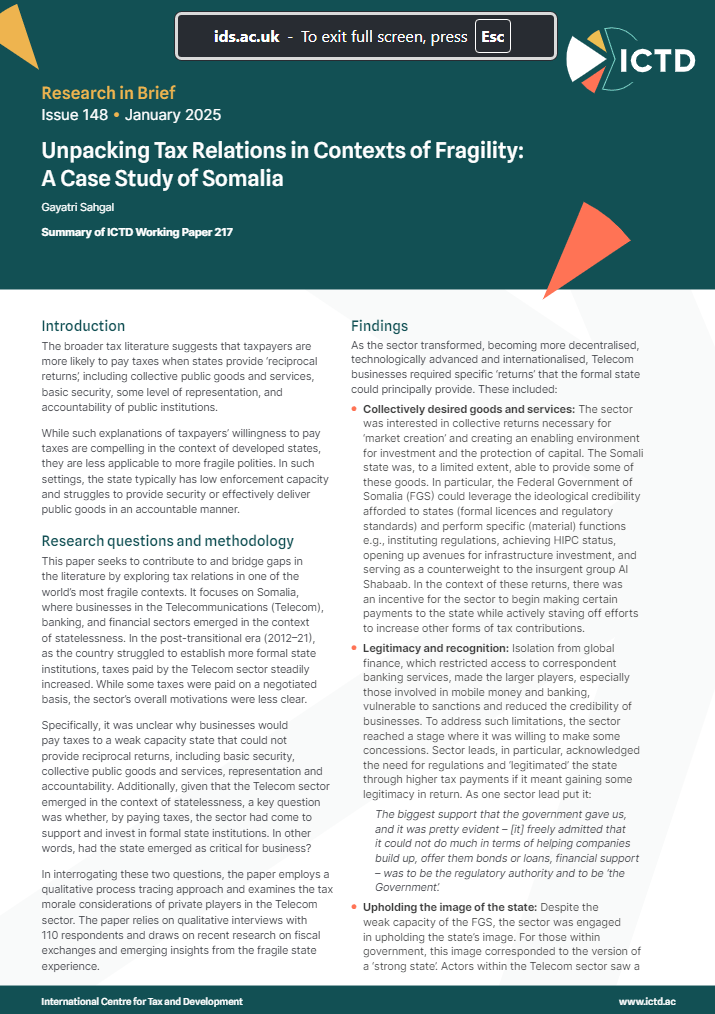
La littérature fiscale suggère plus largement que les contribuables sont plus enclins à payer l’impôt lorsque les États fournissent des « contreparties » : biens et services publics collectifs, sécurité élémentaire, un certain niveau de représentation et une redevabilité des institutions publiques.
Si ces explications de la disposition à payer sont convaincantes dans le contexte d’États développés, elles s’appliquent moins bien à des entités politiques plus fragiles. Dans ces contextes, l’État a généralement une faible capacité d’application de la loi et peine à assurer la sécurité ou à fournir efficacement des biens publics de manière redevable.
Cet article entend contribuer à la littérature et en combler les lacunes en explorant les relations fiscales dans l’un des contextes les plus fragiles au monde. Il s’intéresse à la Somalie, où les entreprises des secteurs des télécommunications, de la banque et de la finance sont apparues dans un contexte d’absence d’État.
Résumé du document de travail n° 217 de l’ICTD.