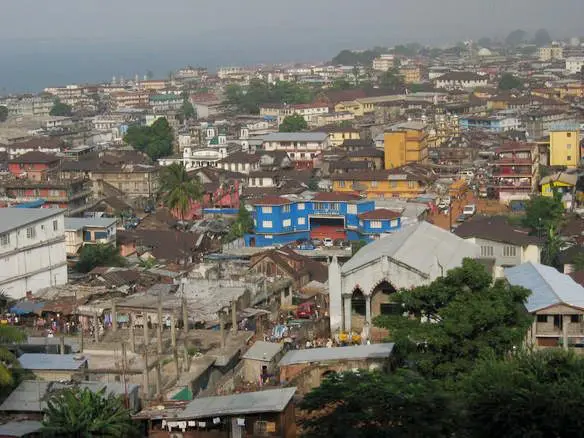
Cette recherche a été menée parallèlement à l’initiative pilotée par l’ICTD/LoGRI pour mettre en œuvre des réformes complètes de l’impôt foncier à Freetown, en Sierra Leone. Ce projet de réforme, mis en œuvre en partenariat avec l’IGC, a considérablement accru la collecte des recettes et la progressivité, et s’est accompagné d’initiatives visant à renforcer la prestation de services publics, notamment par la mise en place d’un nouveau processus de budget participatif.
Générer des recettes fiscales suffisantes reste un défi majeur dans la plupart des pays à revenu faible et intermédiaire. Avec une moyenne de 16 %, le ratio impôts/PIB des pays africains est nettement inférieur aux 34 % des pays de l’OCDE. En Sierra Leone, où ce ratio n’atteint que 12 %, la faiblesse des recettes fiscales limite fortement la capacité du gouvernement à fournir des services publics essentiels et à investir dans le développement.
Alors que les pays à revenu élevé misent généralement sur l’application pour améliorer la conformité fiscale, les pays à faible revenu manquent souvent des ressources et de la capacité administrative pour mettre en œuvre efficacement de telles mesures. Toutefois, si les gouvernements parviennent à signaler que les recettes fiscales servent le bien des citoyens, cela peut inciter les individus à payer l’impôt même sans application stricte.
Dans une expérience de terrain à Freetown, en Sierra Leone, j’informe les habitants de propriétés enregistrées des services publics fournis par la collectivité locale, afin de rendre plus visible l’usage bénéfique des recettes fiscales. Ces services comprennent, entre autres, la fourniture de toilettes publiques, de citernes d’eau et de forages, ou de mobilier pour les salles de classe des écoles publiques. Mes résultats montrent que les paiements d’impôt foncier des personnes recevant cette information sont en moyenne 20 % plus élevés que ceux des personnes n’en recevant aucune. Les messages fonctionnent toutefois différemment pour les habitants de propriétés de moindre valeur et ceux de propriétés de plus grande valeur. J’explorerai ces différences plus en détail au fil de ce blog.
Contexte : à Freetown, le conseil municipal perçoit l’impôt pour moins d’un quart des propriétés enregistrées
En 2020, Freetown a mis en place un nouveau système d’impôt foncier, enregistrant toutes les propriétés imposables et ajustant à la fois l’évaluation des biens et les taux pour rendre le système plus progressif. Dans ce nouveau cadre, des avis d’imposition précisant le montant dû sont envoyés chaque année aux propriétaires. Ils peuvent être payés dans les agences bancaires de la ville ou directement au Freetown City Council (FCC). Ce dispositif donne au gouvernement une information claire sur qui doit payer et combien. Si ces réformes visaient à améliorer à la fois l’équité et l’accessibilité du système, l’impôt n’est payé que pour 22 % des propriétés enregistrées.
Comment expliquer cette faible conformité ? Une raison majeure dans les pays en développement est le manque d’application effective. À Freetown, si en théorie des pénalités de retard, des poursuites et la saisie du bien sont possibles, elles sont rarement appliquées en pratique. Un autre facteur clé susceptible d’influencer la conformité est la satisfaction des contribuables à l’égard des services publics. Sous la direction de la maire actuelle, Yvonne Aki-Sawyerr, le FCC a réalisé d’importants investissements dans des services comme l’accès à l’eau. Pourtant, alors que les propriétaires de Freetown se déclarent plus disposés à payer l’impôt en échange de services publics, les efforts du gouvernement ne semblent pas récompensés. Cela suggère soit que l’engagement du gouvernement n’est pas assez visible pour les contribuables, soit qu’ils sont insatisfaits des services fournis.
L’expérience : tester l’effet de l’information sur les services publics auprès de 5 500 propriétaires
Pour examiner si rendre plus visible la prestation de services publics peut accroître la conformité fiscale, j’ai mené une expérience à grande échelle auprès de près de 5 500 propriétaires et locataires de Freetown. Les participants ont été répartis au hasard en trois groupes : un tiers n’a reçu aucune information supplémentaire sur les services publics, tandis que les deux tiers restants ont reçu un appel téléphonique et un SMS les informant des services fournis par le FCC.
Ces messages sont uniques à plusieurs égards :
- Spécificité : plutôt que des déclarations générales sur l’usage des recettes fiscales, j’informe les individus d’exemples précis de services récemment fournis par la collectivité locale.
- Vérifiabilité : je constitue un jeu de données de tous les lieux où la collectivité locale a fourni des services publics dans les trois années précédant l’expérience. J’informe ensuite les individus du type et du lieu de ces services, leur permettant de vérifier leur fourniture.
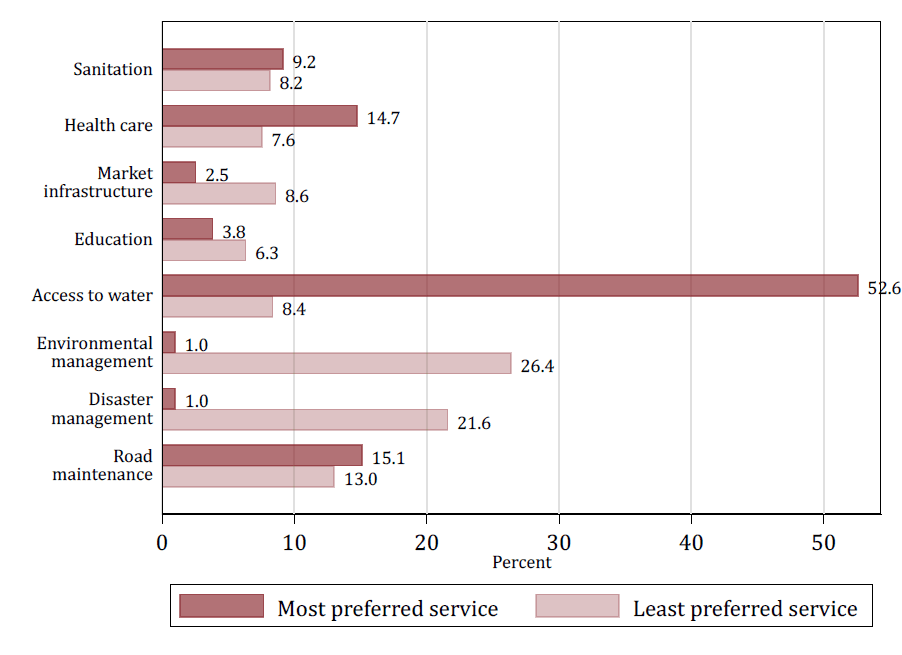
- Prise en compte des préférences : dans une enquête de base, je demande aux participants leurs types de services publics les plus et les moins préférés. Pour tester si les préférences déterminent la réponse aux messages, je fais varier expérimentalement l’information sur les premiers ou les seconds.
Les citoyens de Freetown priorisent l’amélioration de l’accès à l’eau, et le gouvernement aussi
Sans surprise, l’accès à l’eau est ressorti comme la priorité absolue de la majorité des habitants (figure 1). Freetown souffre de graves pénuries d’eau, et seulement 5 % environ de la population de la ville a accès à l’eau courante. Des témoignages suggèrent en outre que jusqu’à 40 % des habitants de propriétés enregistrées n’ont aucun accès à l’eau. Avec près de 50 % des efforts de service de la collectivité locale consacrés à l’amélioration de l’accès à l’eau, il est clair que le FCC reconnaît les besoins les plus urgents des citoyens et y répond activement.
L’information sur les services publics accroît la conformité fiscale
À partir des données administratives de paiement, je constate que les personnes recevant l’information sur la fourniture de services publics augmentent leurs paiements dans les délais de 24 SLE en moyenne. Cela représente environ 7 % de l’impôt annuel moyen dû et une hausse de 20 % par rapport aux personnes n’ayant reçu aucune information. Surtout, l’intervention s’est avérée rentable, rapportant jusqu’à 3,5 fois son coût en recettes supplémentaires.
L’effet de l’information varie selon le degré de dépendance aux services publics. Les habitants de propriétés de moindre valeur, plus dépendants des services publics, sont plus susceptibles de payer lorsqu’ils sont informés de services géographiquement accessibles répondant à leurs besoins les plus pressants, en particulier l’eau. Si la plupart des personnes informées sur l’eau l’avaient indiquée comme priorité, la réponse positive ne se limite pas à elles. Même ceux qui ne priorisent pas l’eau réagissent positivement à l’information sur des améliorations accessibles de l’accès à l’eau, leur probabilité de payer augmentant jusqu’à 16 points de pourcentage. Ces résultats suggèrent une approche de la fiscalité fondée sur les avantages chez les habitants de propriétés de moindre valeur, en cohérence avec leur fort besoin de services publics.
Pour les habitants de propriétés de plus grande valeur, en revanche, le bénéfice personnel semble moins pertinent. Ces personnes réagissent aux messages lorsqu’ils modifient leurs croyances sur la fourniture de services par la collectivité locale. Découvrir la capacité du gouvernement à fournir des services semble les motiver à payer nettement plus d’impôt. Les taux étant plus élevés pour les propriétés de plus grande valeur, ces personnes apportent l’essentiel des gains de recettes de la campagne d’information.
On pourrait craindre que ces effets tiennent à une crainte accrue de l’application ou à une prise de conscience de son devoir fiscal plutôt qu’à la visibilité des services publics. Toutefois, les données d’enquête recueillies après l’expérience ne montrent aucune différence significative de perception de la capacité d’application du gouvernement entre les groupes. Les individus sont aussi peu susceptibles d’avoir une conscience différente de leur devoir fiscal, celle-ci étant surtout éveillée par l’avis d’imposition lui-même et par l’enquête de base, administrée aux deux groupes. Enfin, la variation des réponses selon le message précis suggère que c’est le contenu du message, et non des facteurs externes, qui influence le comportement.
Implications politiques et prochaines pistes
Ces résultats soulignent le potentiel de l’information sur les services publics pour accroître la conformité fiscale et éclairent les mécanismes à l’œuvre. Si le déploiement à grande échelle de telles campagnes peut exiger d’autres recherches, trois enseignements clés se dégagent :
- Les préférences comptent, mais la connaissance du gouvernement aussi : si les préférences individuelles pour certains services jouent un rôle, les gouvernements n’ont pas forcément besoin de données détaillées sur ces préférences pour concevoir des campagnes efficaces. Tant qu’ils comprennent les besoins les plus urgents de la ville, fournir une information pertinente peut modifier la disposition des contribuables à se conformer.
- Accroître la conformité des habitants de propriétés de moindre valeur : informer ceux dont l’impôt est faible ne génère peut-être pas de recettes importantes, mais peut élargir l’assiette effective en encourageant plus de personnes à payer. Cela peut renforcer la crédibilité du gouvernement et sa capacité à mettre en œuvre des politiques locales.
- Changements de perception chez les contribuables à revenu élevé : même si les habitants à revenu élevé ne bénéficient pas directement des services fournis, actualiser leurs croyances sur la capacité du gouvernement à fournir des services publics peut entraîner des hausses substantielles des paiements.
Si cette expérience offre des enseignements précieux sur la manière dont l’information sur les services publics peut stimuler la conformité fiscale, elle soulève aussi plusieurs questions ouvertes. Par exemple, comment l’information sur les services interagit-elle avec les efforts d’application ? De tels messages pourraient-ils compléter les stratégies d’application en équilibrant pénalités et information positive sur l’usage des recettes ? Comment intégrer l’information sur les services dans les systèmes fiscaux pour produire des effets durables sur la conformité ? Et comment ces effets évoluent-ils à mesure que le niveau et la qualité des services publics changent dans le temps ? Ce sont des questions importantes que j’espère explorer dans de futures recherches.
Découvrez le projet de Laura et ses autres recherches ici.