Les pays développés ont récemment commencé à envisager des impôts sur la fortune pour lever des recettes et freiner la montée des inégalités. Les pays en développement devraient-ils les imiter ? D’un côté, ils souffrent souvent d’inégalités aiguës de revenus et de patrimoine (Alvaredo et al., 2018) et gagneraient donc à un système fiscal plus progressif. De l’autre, la question demeure : les gouvernements peuvent-ils faire appliquer un impôt sur la fortune à une élite qui dispose d’un vaste arsenal d’outils pour l’éviter et y échapper ?
Mon job market paper examine les réactions individuelles à l’impôt sur la fortune et aux politiques de contrôle en Colombie. La Colombie offre une occasion unique d’étudier ces questions, grâce à ses vastes microdonnées fiscales sur les actifs et les dettes des personnes fortunées, aux nombreuses réformes fiscales intervenues depuis 2002 et aux efforts récents pour améliorer le civisme fiscal des plus riches.
Nos données couvrent l’ensemble des déclarants à l’impôt sur le revenu et à l’impôt sur la fortune entre 1993 et 2016. Point décisif : les contribuables colombiens déclarent chaque année leur patrimoine (imposable et non imposable), qu’ils soient ou non redevables de l’impôt sur la fortune. Sont ainsi déclarés au fisc, en fin d’année, les dépôts bancaires, les titres de portefeuille, l’immobilier, les véhicules, les stocks et les dettes. Nous appariéons ces données fiscales aux microdonnées des « Panama Papers », c’est-à-dire aux informations divulguées de Mossack Fonseca, alors l’un des cinq plus grands fournisseurs mondiaux de secret offshore. Cela nous permet d’observer la dissimulation offshore dans les principaux paradis fiscaux utilisés depuis la Colombie.
Nous étudions d’abord les réactions à l’impôt sur la fortune, en exploitant la variation quasi expérimentale introduite par les réformes et par les discontinuités du barème. En 2010, par exemple, une réforme a élargi l’assiette en abaissant le seuil d’exonération de 3 milliards de pesos (1 562 490 dollars) à 1 milliard de pesos (520 830 dollars), soumettant ainsi des personnes jusque-là exonérées. En outre, le barème attribuait à chaque tranche de patrimoine net un taux moyen, créant des sauts d’imposition aux seuils de tranche. Un contribuable déclarant 999,999 millions de pesos de patrimoine en 2010 était exonéré, alors qu’un contribuable déclarant un peso de plus devait 1 % de la totalité de son patrimoine net imposable, soit 5 208 dollars. Si les particuliers ne réagissaient pas à l’impôt, le patrimoine déclaré serait réparti de manière lisse autour de ce seuil. S’ils évitaient au contraire le saut d’imposition, on observerait une accumulation juste en dessous ; l’ampleur de cette accumulation indique la sensibilité du patrimoine déclaré à l’impôt (voir Saez, 2010 ; Kleven & Waseem, 2013).
Nous constatons des réactions fortes et immédiates à l’impôt sur la fortune comme à ses évolutions. C’est la preuve manifeste que les particuliers réagissent aux incitations créées par la politique fiscale (voir figure 1). Dans notre analyse principale, le contribuable marginal « accumulé » aurait déclaré 21 % de patrimoine en plus en l’absence d’impôt sur la fortune. Notre élasticité estimée indique qu’une hausse de 1 % de (un moins) le taux d’imposition accroît le patrimoine déclaré de 2 %. Ces réactions entraînent des pertes de recettes pouvant atteindre un cinquième du rendement mécanique attendu.
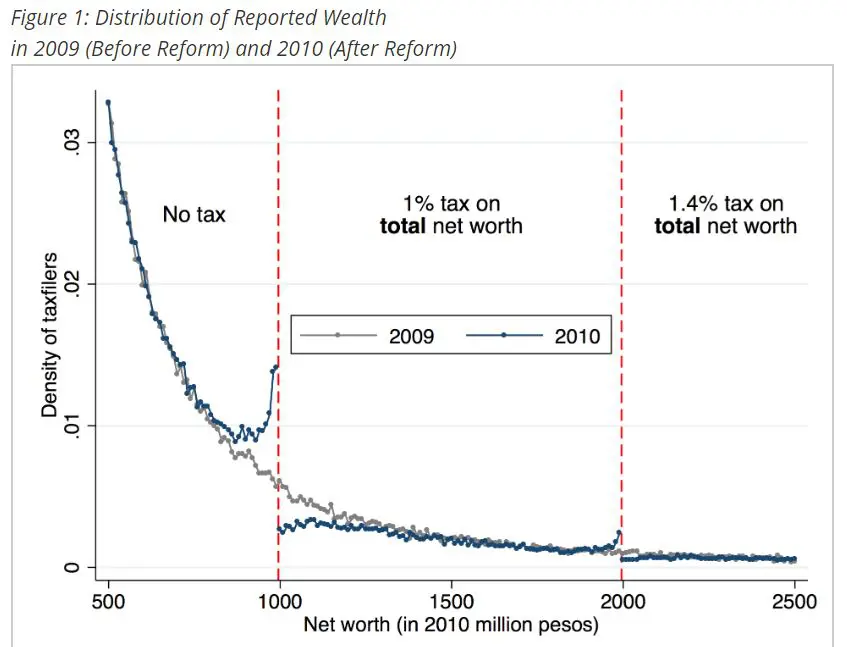
Contrairement aux réactions des revenus à l’impôt sur le revenu, qui mêlent réponses réelles et dissimulation, l’accumulation dans la distribution du patrimoine déclaré traduit avant tout de la dissimulation. Il est difficile de se placer immédiatement sous un seuil par des réponses réelles (l’investissement, par exemple), car le patrimoine dépend en partie de prix d’actifs incertains et fluctuants (Jakobsen et al., 2018). De plus, la Colombie n’a que peu recoupé systématiquement les éléments déclarés à l’impôt sur la fortune avec des informations de tiers. Cela a permis d’échapper à l’impôt, comme nous le montrons, en sous-évaluant les actifs non couverts par la déclaration de tiers et en fabriquant des dettes.
Par ailleurs, les personnes fortunées ont souvent accès à des stratégies de dissimulation sophistiquées et peuvent alléger leur charge fiscale en délocalisant des actifs vers des paradis fiscaux. Les Panama Papers l’illustrent : les entités offshore sont utilisées avant tout par des Colombiens très fortunés : les 0,01 % les plus riches ont 24 fois plus de chances d’apparaître dans les documents divulgués que les 5 % les plus riches. De plus, les actifs déclarés au fisc chutent nettement juste après la création d’une entité offshore, ce qui est cohérent avec une dissimulation du patrimoine à des fins d’allégement fiscal. Sans surprise, ces entités ont été utilisées plus intensément depuis le rétablissement de l’impôt sur la fortune en Colombie.
Un meilleur contrôle permet-il de récupérer l’impôt sur le patrimoine dissimulé et de lutter contre l’évasion offshore ? Pour y répondre, nous évaluons le dispositif colombien de régularisation volontaire mis en œuvre entre 2015 et 2017. Des dispositifs comparables ont été introduits dans de nombreux pays, dont les États-Unis, pour encourager la déclaration d’actifs étrangers et récupérer l’impôt sur les placements offshore. Le dispositif colombien offrait des avantages fiscaux pour la déclaration d’actifs non déclarés (étrangers et nationaux) et de dettes fictives. Les déclarants étaient dispensés des impôts passés sur le revenu et la fortune, mais acquittaient une pénalité de 10 à 13 % du patrimoine révélé, tandis que les fraudeurs qui ne se manifestaient pas encouraient des amendes plus lourdes s’ils étaient pris.
Le programme colombien a suscité des déclarations représentant plus de 1,7 % du PIB et rapporté 0,2 % du PIB en pénalités. Les personnes qui s’y sont prêtées figurent parmi les plus fortunées du pays : au total, deux cinquièmes des personnes du top 0,01 % ont reconnu un manquement antérieur et révélé un patrimoine dissimulé. L’essentiel de ce patrimoine était caché à l’étranger, ce qui reflète l’ampleur de l’évasion offshore au sommet. Le dispositif a accru l’imposition des contribuables les plus riches : en comparant déclarants et non-déclarants dans le temps, les premiers déclaraient trois ans après leur premier aveu davantage de patrimoine et davantage de revenus du capital. Ils ont de ce fait payé 39 % d’impôt sur le revenu en plus que les non-déclarants, renforçant la progressivité sur le long terme.
Deux événements ont accru la perception du risque de détection et de sanction. D’abord, à mi-parcours du dispositif, l’affaire des Panama Papers a éclaté et les noms des clients de Mossack Fonseca ont été exposés publiquement. L’administration fiscale colombienne a réagi en passant au crible Mossack Fonseca et ses clients, en contactant les contribuables cités et en leur demandant de documenter leurs activités et transactions offshore. Trois semaines plus tard, la Colombie et le Panama annonçaient un accord d’échange de renseignements fiscaux. Nous exploitons le caractère exogène de la date des révélations et comparons les déclarants à l’impôt sur la fortune cités (traités) et non cités (témoins) avant et après. Nous constatons que les Panama Papers ont entraîné une hausse de plus de 800 % des régularisations (figure 2) et une hausse plus forte encore des déclarations d’actifs étrangers. Les impôts acquittés par ces personnes ont plus que doublé.
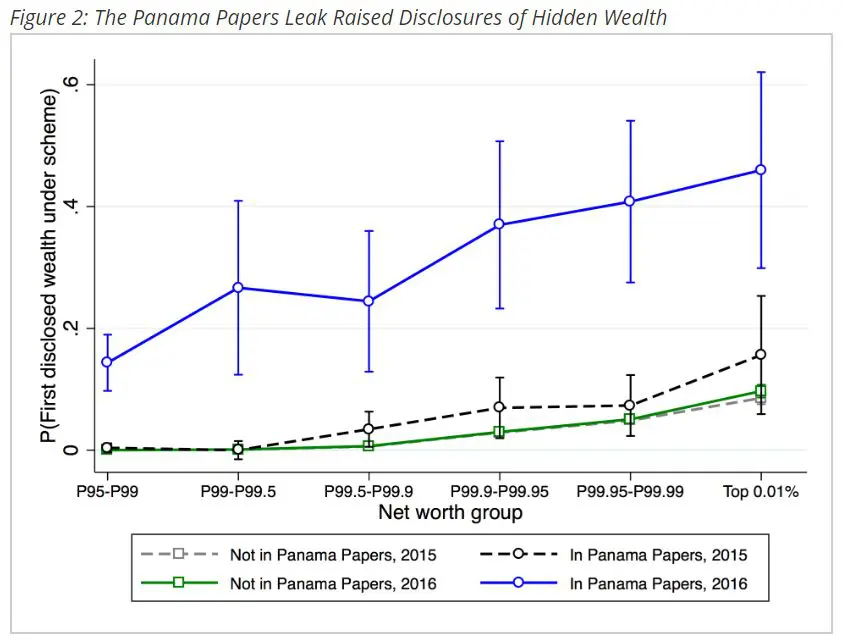
Ensuite, en décembre 2016, la Colombie a pénalisé la fraude fiscale pour la première fois. Les fraudeurs encourent jusqu’à neuf ans de prison. Nous constatons que la plupart des participants ont révélé leur patrimoine dissimulé six mois plus tard, en partie du fait de ce durcissement.
Au total, nous lisons ces résultats comme la preuve qu’un contrôle renforcé améliore le rendement de l’impôt sur la fortune. Une couverture plus large des déclarations de tiers, assortie d’un recoupement systématique des informations et d’une surveillance accrue des contribuables très fortunés, peut renforcer les capacités de contrôle des pays en développement. De plus, les politiques de transparence financière et d’incitation à déclarer les actifs étrangers sont essentielles pour limiter la dissimulation offshore au sommet. Les dispositifs de régularisation volontaire permettent de collecter de nouvelles informations sur les actifs et revenus offshore et d’accroître les recettes tirées des contribuables fortunés. Pour qu’ils améliorent durablement le civisme fiscal, un contrôle plus strict suppose des sanctions sévères et une menace de détection crédible, par exemple en exploitant l’échange automatique de renseignements et les données de lanceurs d’alerte. Avec un meilleur contrôle, l’impôt sur la fortune peut compléter un impôt progressif sur le revenu pour renforcer la progressivité et s’attaquer aux inégalités là où les élites sont difficiles à taxer.
Cet article a été initialement publié par la Banque mondiale dans sa job market series.