
Les pays en développement perdent chaque année des recettes considérables du fait de l’évitement fiscal des entreprises, aggravé par la mondialisation et la numérisation. Dans le cadre du projet OCDE/G20 sur les défis fiscaux de la numérisation de l’économie, le secrétariat de l’OCDE a récemment présenté l’approche unifiée pour répondre aux pertes de recettes liées à la numérisation, en donnant aux juridictions de marché accès à davantage de recettes (« Pilier Un ») et en instaurant de fait un taux minimum mondial d’imposition (« Pilier Deux »).
L’OCDE affirme que l’approche unifiée produira des gains de recettes comparables pour les économies en développement et développées. Pourtant, si l’on regarde les données sous l’angle de la « compensation » des recettes perdues du fait de l’évitement, ou en valeur absolue, il apparaît clairement que les gains potentiels pour les pays en développement sont plutôt modestes.
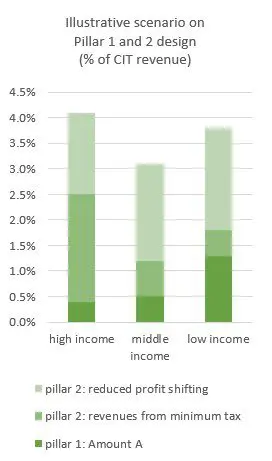
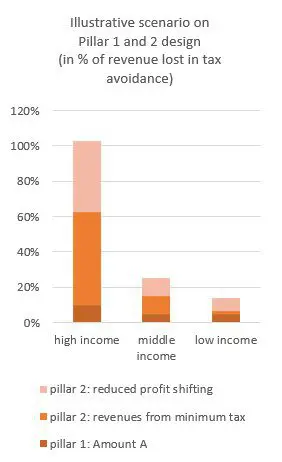
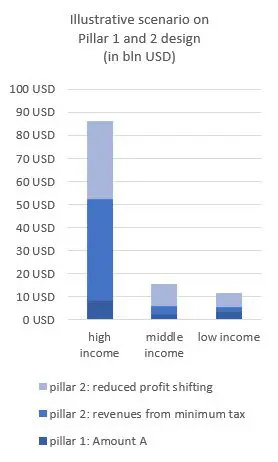
Sources : analyse économique de l’OCDE, rapport final BEPS Action 11, Rapport sur l’investissement dans le monde 2015 de la CNUCED et calculs de l’auteur.
D’où la question : l’approche unifiée est-elle bénéfique (suffisamment) pour les pays en développement, ou existe-t-il de meilleures options ? Dans un récent document de travail, j’ai tenté d’y répondre en examinant l’effet des propositions pour les pays en développement et en explorant des options alternatives.
Évaluer l’effet des propositions des Piliers Un et Deux
Au titre du Pilier Un, le Montant A propose une méthode de réattribution d’une partie du bénéfice résiduel des entreprises multinationales aux juridictions sur le marché desquelles elles opèrent sans y avoir de présence physique. Mes résultats montrent qu’il est peu probable que le Montant A donne aux pays en développement accès à des recettes supplémentaires significatives. À partir d’une analyse des bénéfices et des marges de dix des plus grandes entreprises numériques mondiales, je constate que les pays en développement pourraient escompter en moyenne environ 100 000 dollars de recettes supplémentaires par milliard de bénéfice (résiduel) réattribué. Ce bénéfice réattribuable devrait ensuite être réparti entre les marchés éligibles au prorata des ventes locales, de sorte que la plupart des pays en développement recevraient bien moins que des marchés plus vastes et plus riches.
De surcroît, appliquer correctement le Montant A serait extrêmement complexe et exigerait une forte coordination internationale. Les administrations fiscales devraient déterminer 1) quelles entreprises entrent dans le champ, 2) quelle part de leur bénéfice doit être réattribuée et 3) comment la répartir entre les juridictions de marché éligibles. Un défi considérable pour des pays aux ressources administratives limitées.
Le Montant B instaure une rémunération fixe des activités de commercialisation et de distribution, afin de déplacer davantage de base imposable vers les juridictions de marché. On peut imaginer que les négociations sur le Montant B ne se traduiront pas par beaucoup de recettes supplémentaires pour les pays en développement, les pays de résidence pouvant fort bien s’opposer à tout déplacement significatif de la base, surtout dans un contexte où la représentation des pays développés et en développement est inégale.
Dans le document de travail, j’estime les recettes supplémentaires possibles pour les pays en développement entre 1,2 et 5 milliards de dollars au total. Cette analyse s’appuie sur les données de dépenses mondiales des entreprises en commercialisation et logistique et sur les niveaux relatifs de PIB. Ces chiffres sont toutefois entourés d’une forte incertitude. Une évaluation rigoureuse exigerait des données d’entreprise et la documentation de prix de transfert permettant de déterminer 1) les montants consacrés aux services intragroupe de commercialisation et de distribution, 2) les services fournis par les pays en développement et 3) les marges de ces services. L’OCDE n’a pas fourni d’évaluation d’impact pour le Montant B, ces données n’étant pas disponibles.
Au-delà des gains de recettes proprement dits, les pays en développement pourraient tirer d’autres avantages du Montant B. Ils perdent aujourd’hui des recettes du fait des prix de transfert erronés, faute souvent de législation nationale appropriée ou de moyens pour contester des rapports de prix de transfert sophistiqués produits par les multinationales. Un pourcentage fixe pour les services de commercialisation et de distribution pourrait renforcer la position de négociation des administrations fiscales (et éviter des litiges difficiles et coûteux). En outre, des pourcentages fixes, même comparables aux marges actuelles, pourraient relever globalement les taux effectifs d’imposition, ceux-ci étant généralement plus élevés dans les pays en développement que dans les pays développés et les plateformes d’investissement.
Enfin, le Pilier Deux aura probablement un effet plus important sur les recettes. Il pourrait néanmoins décevoir les pays en développement, en raison de sa conception probable. Le Cadre inclusif penche pour une approche fondée sur la « règle d’inclusion du revenu ». Or cette approche avantage globalement les pays de résidence, puisqu’elle permet un impôt complémentaire à leur niveau. Pour les pays en développement, la « règle relative aux paiements insuffisamment imposés » serait préférable, car elle assure un niveau d’imposition approprié en refusant la déduction de certains coûts dans le pays de la source.
Options alternatives
S’il y a peu à gagner de l’approche unifiée, les pays en développement pourraient-ils faire mieux ? Dans le document de travail, je présente trois options : 1) abandonner le Montant A, 2) transférer aux pays de résidence les obligations administratives liées à son application, et 3) consolider les activités concernées des pays en développement dans le pays de résidence, en échange d’une part des recettes consolidées.
Les options 2 et surtout 3 seraient évidemment très controversées, en raison des inquiétudes qu’elles susciteraient sur la souveraineté fiscale. Elles libéreraient toutefois les pays en développement d’une charge administrative qu’ils ne sont peut-être pas en mesure d’assumer. L’option 3 pourrait même présenter d’autres avantages. D’abord, elle rendrait superflue la planification fiscale agressive et limiterait donc l’évitement. Ensuite, elle empêcherait une concurrence fiscale prédatrice entre pays en développement. Par ailleurs, elle supprimerait la nécessité de régler d’éventuelles doubles impositions par voie conventionnelle, évitant de longues procédures de règlement des différends. Enfin, elle rapprocherait le système fiscal international d’une approche consolidée, ce qui ferait disparaître les prix de transfert et pourrait rendre l’imposition mondiale des bénéfices vraiment plus robuste, plus équitable et plus pérenne.
Une fenêtre d’opportunité ?
Le Montant B est peut-être la meilleure chance pour les pays en développement d’obtenir réellement des recettes supplémentaires de l’approche unifiée proposée par le secrétariat de l’OCDE. Mais les négociations pourraient tout aussi bien aboutir à ce que même le Montant B fasse long feu. Aussi, si les pays en développement ne veulent pas être oubliés dans la négociation, ils auraient intérêt à présenter des options alternatives produisant au moins autant, sinon davantage, de recettes, et mieux adaptées à leurs capacités administratives. La menace américaine de se retirer des discussions sur le Pilier Un pourrait leur en laisser le temps, et leur valoir le soutien d’autres juridictions de marché du Cadre inclusif. Si cette évolution rend incertaine la suite des discussions sur le Pilier Un et le maintien des deux piliers comme un ensemble unique, la menace américaine pourrait bien, pour les pays en développement, être un mal pour un bien, et contribuer à ouvrir la voie à un « nouveau pacte » fiscal international.


