
Le secrétariat de l’OCDE a récemment proposé un « exercice de bilan » visant à « réexaminer la manière dont les règles fiscales internationales répondent aujourd’hui aux besoins des pays en développement », susceptible de déboucher sur un « nouveau pacte fiscal international, dans le cadre de l’effort international de reconstruction de la vie économique de l’après-Covid-19 ». Pascal Saint-Amans, de l’OCDE, a suggéré qu’il pourrait s’agir d’un troisième pilier, s’ajoutant au processus de négociation mondiale à deux piliers actuellement en cours.
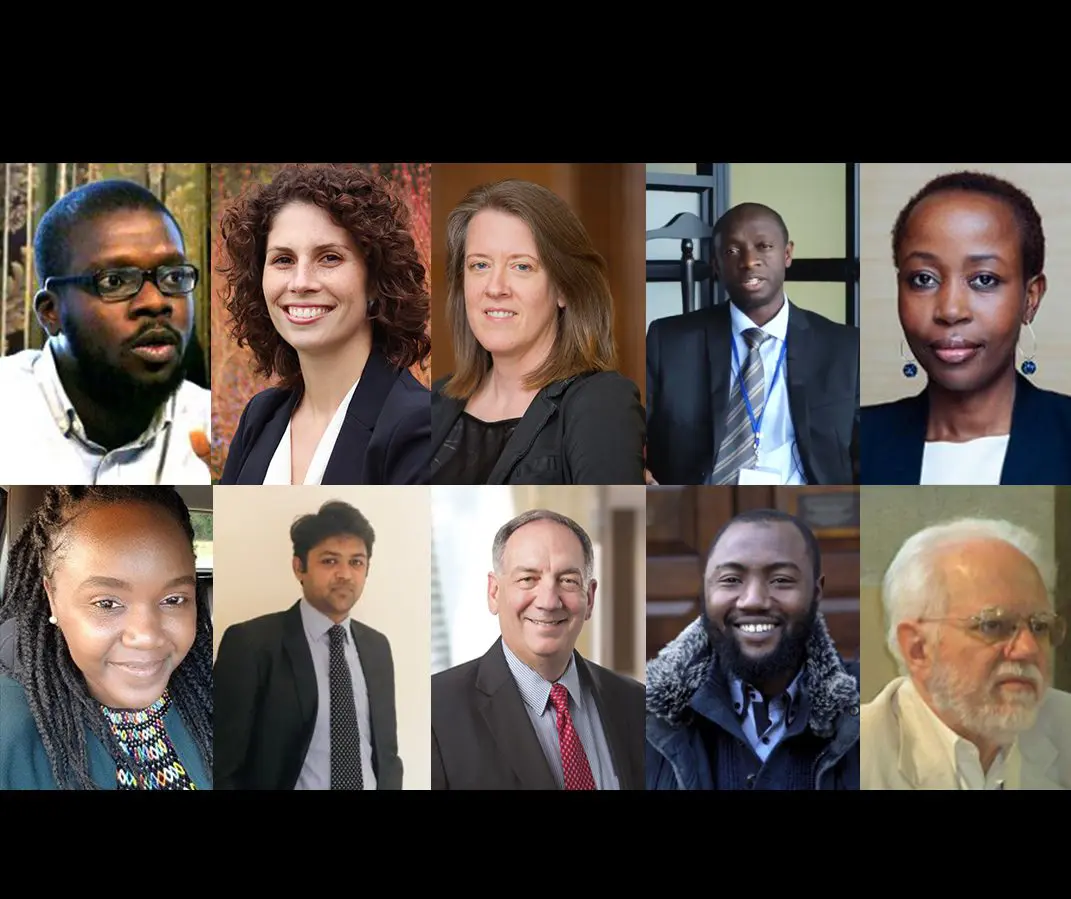
Nous avons demandé à des contributeurs récents de l’ICTD sur la fiscalité internationale ce que devrait être, selon eux, un « nouveau pacte » pour les pays en développement. Dix réponses nous sont parvenues, de quatre continents :
Alexander Ezenagu
Professeur adjoint de fiscalité et de droit commercial à la Hamad Bin Khalifa University, Qatar
La volonté de l’OCDE de travailler à un « nouveau pacte » pour les pays en développement est bienvenue, mais il faut mesurer soigneusement le risque d’isoler un groupe de pays des autres. Cela dit, tout « nouveau pacte » devrait envisager les options suivantes : un large régime de régimes de protection en matière de prix de transfert pour les secteurs économiques les plus importants, comme forme de protection. Un tel régime pourrait reposer sur l’approche de l’imposition unitaire et de la répartition par formule, sur un impôt minimum alternatif sur les sociétés ou sur un recours accru aux retenues à la source. Ces formules d’attribution devraient limiter les pratiques d’évitement des entreprises multinationales tout en permettant aux pays en développement d’imposer les bénéfices rattachés à leur territoire. Les travaux sur des taux minimums mondiaux d’imposition des bénéfices et d’autres paiements doivent en outre faire partie intégrante du « nouveau pacte ». On constate en effet que les pratiques d’évitement des sociétés étrangères sont encouragées par des juridictions aux régimes préférentiels dommageables : faible taux d’impôt sur les sociétés, taux nuls ou faibles sur certains paiements, normes de régulation déficientes. Enfin, il faut abandonner l’approche uniforme, impraticable : tout « nouveau pacte » doit se fonder sur la théorie de l’allégeance économique et sur d’autres théories solides.
Alexandra Readhead
Responsable Fiscalité et industries extractives, IGF/IISD
Les industries extractives sont souvent laissées de côté par les réformes fiscales mondiales, l’imposition à la source étant considérée comme le modèle le plus adapté à des ressources naturelles par nature localisées. L’intuition est juste : les pays riches en ressources devraient recevoir la part du lion des bénéfices fiscaux de l’extraction. Le problème, selon de nombreux gouvernements, est qu’ils n’en bénéficient pas. Les entreprises extractives disposent au contraire de multiples moyens d’éviter l’impôt. Un « nouveau pacte » appelle à repenser en profondeur la manière dont les États devraient tirer profit de l’exploitation de ressources finies et non renouvelables. Comment améliorer la conception ou la mise en œuvre des régimes miniers dominants, fondés sur les redevances et l’impôt sur les bénéfices ? Les redevances à taux progressif, le prix administré et les actions de préférence font partie des possibilités. Mais le changement incrémental a ses limites. Existe-t-il des options plus radicales pour accroître les retours de la richesse minérale ? Les régimes de partage de production, le partage du bénéfice brut ou la répartition par formule, pour n’en citer que quelques-unes. À l’Intergovernmental Forum on Mining, nous sommes heureux de commencer à répondre à ces questions avec l’ATAF, le CIAT, l’ICTD et d’autres partenaires. « The Future of Resource Taxation » est au cœur de l’agenda fiscal mondial des pays en développement.
Allison Christians
Titulaire de la chaire H. Heward Stikeman de droit fiscal à l’université McGill
L’ancien pacte fiscal repose sur des hypothèses fragiles quant à ce qui crée la valeur. Lorsque ces hypothèses ont fini par déplacer des recettes des pays riches vers de petites juridictions insulaires, l’OCDE a agi avec détermination. Lorsqu’elles déplacent des recettes des pays moins riches vers les pays de l’OCDE, l’engagement à agir semble nettement plus faible. Il est plus que temps de reconsidérer globalement la manière dont nous définissons, mesurons et répartissons la valeur à des fins fiscales.
L’OCDE y travaille implicitement dans son programme sur la numérisation de l’économie, et pourrait en ajuster sensiblement le champ pour créer un « nouveau pacte » en faveur des pays en développement, de deux manières : 1) à court terme, en introduisant un pilier 3, un impôt mondial sur les bénéfices exceptionnels répondant aux besoins nés de la Covid-19 et au-delà (bâti sur les principes des piliers 1 et 2, et exposé ici) ; 2) à plus long terme, en internalisant les coûts liés aux risques sociaux et environnementaux dans les règles d’attribution des bénéfices (idée avancée lors de la première conférence de la Plateforme de collaboration sur les questions fiscales ici, expliquée ici et présentée plus en détail là).
L’OCDE n’est pas l’institution que j’aurais choisie pour élaborer un nouveau pacte fiscal en faveur des pays en développement mais, sa domination paraissant inévitable, je l’encouragerais surtout à travailler sérieusement sa gouvernance. En créant le Cadre inclusif, l’OCDE s’est attelée à la tâche herculéenne de concevoir une structure de gouvernance permettant une participation réelle de tous les pays tout en produisant des résultats. Le Cadre inclusif ne devrait pas se borner à valider des idées conçues par le secrétariat de l’OCDE sous mandat du G20. Il devrait au contraire mandater ce secrétariat, ou disposer du sien propre et se séparer de l’OCDE.
Mon second conseil à l’OCDE est donc de constituer immédiatement un groupe de travail sur la gouvernance du Cadre inclusif, de le composer d’experts issus de l’ensemble de ses membres, et de suivre ses recommandations.
Anthony Kibirige
Chef de l’équipe Prix de transfert, Uganda Revenue Authority
Les pays en développement ont incontestablement tiré parti de la transparence accrue portée par le Forum mondial de l’OCDE. L’adoption de la norme d’échange automatique de renseignements leur offre en particulier davantage de possibilités de récupérer des ressources détenues par leurs résidents dans des banques à l’étranger. Au-delà du gain fiscal immédiat, cela favorise une meilleure gouvernance et une plus grande redevabilité envers les citoyens.
Si le projet BEPS et, par extension, les travaux du Cadre inclusif sur la fiscalité du numérique apportent de la sécurité juridique pour l’imposition des multinationales et apaisent les tensions entre pays du Nord, les pays en développement pourraient n’en retirer que peu de gains tangibles. Le débat entre pays de la source et pays de résidence reste vif et demeurera au cœur des discussions à venir, de même que les concessions nécessaires à tout consensus. Une des voies pour soutenir les pays de la source serait de leur permettre de mieux négocier et d’obtenir une part juste de la valeur créée par les matières premières dont ils sont à l’origine. Les pays en développement ont toujours souhaité porter un débat plus complet sur la fiscalité des matières premières ; les discussions à venir devraient donc s’orienter dans cette direction.
Catherine Ngina Mutava
Directrice associée du Tax Research Centre, Strathmore University
Tous les pays connaissent les difficultés liées à l’érosion de la base et au transfert de bénéfices, mais pays développés et en développement ne les vivent pas de la même manière. Les pays en développement soutiennent de longue date que les services sont une source majeure de transfert de bénéfices, en raison de la facilité relative avec laquelle ils peuvent être déplacés d’une juridiction à l’autre. Les paiements de services sont déductibles dans le pays de la source et réduisent le bénéfice imposable de l’entité qui les verse. La numérisation croissante n’a fait qu’aggraver le phénomène. Le processus BEPS ne l’a pourtant pas traité spécifiquement du point de vue des pays en développement. Les tentatives menées au titre de l’Action 1 ont abouti à des propositions fixant un seuil élevé pour l’imposition des entreprises numériques dans le pays de la source, seuil qu’aucune entreprise opérant dans un pays en développement n’atteindra vraisemblablement. Dans les conventions fiscales, l’article 7 du modèle de l’OCDE ne permet au pays de la source d’imposer de tels revenus que si l’entité y dispose d’un établissement stable. Or, vu la nature des services, il est relativement aisé d’éviter la création d’un établissement stable en recourant à diverses sociétés du groupe, d’autant que le modèle de l’OCDE ne prévoit pas d’établissement stable de services.
L’ONU a tenté de répondre à cette difficulté en insérant l’article 12A dans son modèle de convention. Cet article permet au pays de la source d’imposer les revenus de services techniques par une retenue à la source assise sur les paiements bruts. Les tentatives de nombreux pays en développement d’inclure cet article dans les conventions négociées avec des pays de l’OCDE se sont heurtées à des résistances. Le modèle de l’ONU comporte aussi un article 5(3)(b) reconnaissant l’établissement stable de services. Mais, comme indiqué, la nature des services rend facile d’éviter d’en créer un. Malgré les efforts de l’ONU, imposer les services reste donc difficile pour les pays en développement. Des dispositions anti-abus acceptées à l’échelle mondiale, empêchant effectivement le transfert de bénéfices par les services, sont donc nécessaires.
Joy Ndubai
Chercheuse en fiscalité et doctorante en fiscalité internationale
L’action coordonnée au niveau mondial est peut-être un sujet plus sensible encore qu’avant la crise de la Covid-19. Plus que jamais, la structure et la mise en œuvre des systèmes fiscaux dépendront de l’information dont disposent les administrations, des moyens de recouvrement, et des contribuables multinationaux eux-mêmes : de leur transparence et de la présence qu’ils ont dans une économie. Les négociations mondiales sur la numérisation connaîtront donc sans doute des reculs : les pays doivent aller vite, et l’action unilatérale, en particulier l’instauration de taxes sur les services numériques, ira plus vite que les efforts multilatéraux. Un soutien international aux pays en développement pourrait certes se révéler très utile, mais il doit s’appuyer sur une plateforme commune qui valorise l’apport des pays non membres de l’OCDE. Il ne peut prendre la même forme que par le passé. Il faut prendre le temps d’évaluer et de traiter les spécificités des systèmes des pays en développement, comme la fréquence des taxes sur l’argent mobile et sur les réseaux sociaux. Pour réussir, il faudra aussi davantage d’efforts pour aligner et améliorer certains éléments centraux des systèmes de transparence fiscale et financière, afin de répondre efficacement aux flux financiers illicites, aux niveaux national et international. Enfin, il est peut-être temps de demander des comptes aux pays développés sur leur rôle d’hébergement des richesses illicites et des produits de l’évitement fiscal agressif, et de bâtir de meilleures structures pour en permettre la récupération et le rapatriement vers les pays en développement qui en ont le plus besoin.
Lakshmi Narayanan
Fonctionnaire des Indian Revenue Services (à titre personnel)
Le « nouveau pacte » proposé par l’OCDE pour les pays en développement doit être plus ambitieux. Le pacte actuel porte sur des programmes de formation, le renforcement des capacités, des boîtes à outils et des ressources. Les actions visent en outre quelques secteurs seulement, comme les industries extractives, et n’y ont qu’un effet marginal. La seule exception tient aux mesures de transparence fiscale portées par le programme d’échange de renseignements. Le « nouveau pacte » doit rompre avec les anciens paradigmes et formuler de nouvelles promesses fortes :
- Associer les institutions régionales comme partenaires à part entière, en leur laissant l’espace politique de façonner l’agenda fiscal mondial.
- Se concentrer sur les enjeux pertinents pour les pays en développement : faible civisme fiscal, plans de mobilisation des ressources intérieures, gestion de la dette et du contentieux fiscaux internationaux, et protection de l’imposition à la source.
- Élaborer une stratégie de numérisation de toutes les administrations fiscales nationales pour gagner en efficacité sur l’ensemble des fonctions : déclaration ; comptabilité ; déclarations de tiers ; contrôle ; analyse de risque ; prévision des recettes ; constitution de bases de données fiscales et paiement de l’impôt.
- Mener une politique fiscale proactive face aux enjeux nés des technologies de rupture : cryptomonnaies ; robotique ; impression 3D et technologies spatiales, qui dépassent toutes les modèles de plateformes dominant aujourd’hui le débat international.
Michael Durst
Senior Fellow de l’ICTD
Les régimes d’impôt sur les sociétés de l’après-Covid devront traduire un équilibre déterminé politiquement, et idéalement avec soin, entre 1) le besoin de recettes publiques fiables et 2) la volonté d’offrir un environnement accueillant à l’investissement des entreprises, réinvestissement compris. Cela rend d’autant plus important de corriger certaines anomalies de l’administration des prix de transfert, qui ont historiquement empêché les pays en développement de percevoir les recettes prévues par leurs propres lois fiscales. Si on les laisse perdurer, ces anomalies empêcheront concrètement ces pays d’encaisser les recettes inscrites dans leur équilibre fiscal post-Covid.
Deux réformes pourraient apporter de grands bénéfices aux administrations fiscales des pays en développement. Toutes deux exigeront un travail et des moyens importants de l’OCDE, de la Plateforme de collaboration sur les questions fiscales et des administrations concernées, mais les bénéfices peuvent à mon sens largement dépasser les coûts. La première, traitée dans un prochain document de l’ICTD, consiste à libérer ces administrations de l’obligation de rechercher au cas par cas des « comparables » lors des contrôles de multinationales. L’expérience montre que même les pays riches peinent à satisfaire cette exigence des règles de prix de transfert, et que beaucoup de pays en développement n’ont pas même les moyens de tenter ces recherches. Comme je l’expliquais dans un précédent document de travail de l’ICTD, la seconde concerne le secteur des ressources naturelles. Davantage de pays devraient adopter l’approche de la Norvège, de l’Indonésie et de l’Angola, qui recourent au « prix administré » pour le pétrole extrait par des producteurs multinationaux et vendu à des acheteurs liés. Le prix du produit y est fixé par un panel d’experts, ce qui élimine les litiges inextricables qui surgissent lorsqu’une entreprise propose sa propre estimation d’un prix de pleine concurrence et que l’administration doit ensuite en contrôler la pertinence. Le prix administré devrait être étendu du pétrole aux minéraux solides, où la détermination des prix de pleine concurrence est également très difficile.
Mustapha Ndajiwo
Directeur exécutif, African Centre for Tax and Governance
Les difficultés des pays en développement sont évidentes, et l’OCDE les a bien identifiées. Je ne suis pas certain de l’utilité d’entamer un « bilan » entièrement nouveau, alors que des examens par les pairs et des études montrent déjà les difficultés qu’ils rencontrent à mettre en œuvre certains standards élaborés par l’OCDE.
D’abord, le Cadre inclusif dans lequel cet exercice s’inscrirait doit être véritablement inclusif : les pays en développement doivent participer à la définition de l’agenda, afin de ne pas se voir servir un dispositif qui ne répond pas nécessairement à leurs besoins. Le processus ne doit pas être précipité au point de ne pas leur laisser le temps d’élaborer leurs positions et leurs stratégies. Selon moi, les points clés à examiner sont les suivants :
- La proposition du G24 au sein du Cadre inclusif d’imposer sur une base formulaire selon la « présence économique significative » devrait être remise sur la table.
- Le seuil de la déclaration pays par pays, et tout autre seuil, devrait être revu pour tenir compte des réalités des pays en développement.
- La publication des déclarations pays par pays mérite d’être sérieusement envisagée.
Sol Picciotto
Senior Fellow de l’ICTD
L’objectif assigné par le G20 au projet BEPS, imposer les multinationales là où se déroulent leurs activités, appelle à clarifier et à renforcer l’imposition à la source des bénéfices d’exploitation. C’est une préoccupation ancienne des pays en développement, dont les systèmes reposent généralement sur l’imposition de tous les revenus nés dans le pays ou en provenant. Ce champ large a été restreint par les règles fiscales internationales, quoique dans une moindre mesure par le modèle de convention de l’ONU, conçu pour refléter leur point de vue. En pratique, beaucoup de pays en développement ont trouvé des moyens d’imposer à la source, comme les retenues. Des méthodes semblables ont désormais été introduites par des pays de l’OCDE, la numérisation ayant également affecté leur base imposable. Mais ces retenues portent sur des paiements bruts à des non-résidents ; elles sont donc généralement répercutées directement sur les clients et sans rapport avec la rentabilité. L’enjeu est de trouver des méthodes simples et faciles à administrer pour répartir équitablement la base imposable des multinationales entre les pays où elles opèrent. Pour les pays en développement, cela vaut pour tous les secteurs, et pas seulement pour les entreprises fortement numérisées. Les travaux de l’ICTD explorent des méthodes à court comme à long terme pour y parvenir.