
Il est bien établi que l’impôt foncier urbain compte parmi les sources de recettes les plus sous-exploitées d’Afrique. Beaucoup de villes du continent connaissent aujourd’hui un essor économique, le bâtiment tirant la croissance et l’investissement international dans l’immobilier progressant. Le plus souvent, pourtant, cela se produit en l’absence d’une imposition foncière efficace.
C’est non seulement une occasion manquée, mais cela peut avoir de lourdes conséquences pour le développement. Comme ailleurs dans le monde, la montée des inégalités inquiète en Afrique. Les bulles immobilières ne sont pas non plus l’apanage du Nord : beaucoup de villes africaines en présentent des signes préoccupants. À cela s’ajoute que les États africains très dépendants de l’aide ont un besoin urgent de nouvelles recettes, et que les collectivités locales restent gravement sous-financées. Pour toutes ces raisons, et d’autres encore, l’impôt foncier devrait être une priorité. Il reste pourtant négligé, même dans des États qui ont nettement accru leurs recettes par ailleurs.
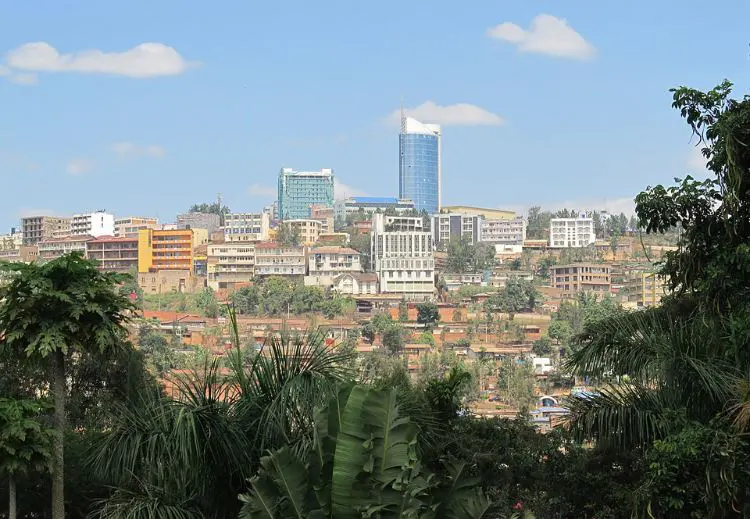
Le Rwanda, et singulièrement sa capitale Kigali, offre un cas intéressant, à plusieurs titres. D’abord, la Rwanda Revenue Authority est citée en exemple, signe d’une volonté et d’une capacité à lever l’impôt. Ensuite, Kigali compte depuis quelques années parmi les villes qui croissent le plus vite au monde, avec un essor très visible de l’immobilier résidentiel et commercial (le bâtiment a été le secteur le plus dynamique de l’économie rwandaise de 2006 à 2013). Enfin, l’afflux d’agences internationales et de travailleurs humanitaires après 1994 a fait flamber la demande de logements locatifs, construits en conséquence et souvent loués à des prix américains ou européens (3 000 à 4 000 dollars par mois pour une grande maison à Kigali était courant jusqu’à une date récente).
On pourrait donc s’attendre à ce que l’occasion d’imposer le foncier ait été saisie. Or l’impôt foncier n’a représenté ces dernières années qu’environ 3 % des recettes locales de Kigali, bien en deçà des 20 à 30 % de certains pays voisins et des 80 % qu’il atteint parfois dans les pays développés. À rebours des « poches d’efficacité » identifiées par certaines recherches récentes sur les États fragiles, l’impôt foncier au Rwanda semble représenter l’inverse : une « poche d’inefficacité » au sein d’un régime fiscal par ailleurs plutôt efficace. Pourquoi ?
D’abord, l’imposition foncière pose d’immenses défis techniques. Dans les pays en développement, l’absence de noms de rue et de numéros s’ajoute souvent à la difficulté de tenir à jour les registres fonciers et au manque d’évaluateurs professionnels. Ces problèmes étaient tous extrêmes à Kigali, mais le gouvernement rwandais a commencé à s’y attaquer, aiguillonné par des organisations comme le FMI, qui a commencé à jouer le rôle de champion institutionnel de cet impôt.
Une loi a été adoptée en 2010 pour faire naître la profession d’évaluateur immobilier, dont les effectifs qualifiés sont passés de quasiment zéro à environ 90 en 2014. Des experts étrangers ont été mobilisés pour rationaliser l’administration fiscale locale, et un programme de numérotation des rues de Kigali a été lancé en 2012. Dans le même temps, le gouvernement central a pris en main, non sans controverse, le recouvrement de l’ensemble des impôts locaux pour le compte des districts, par souci d’efficacité.
Ces questions techniques ne sont toutefois qu’une partie de l’histoire. La confusion et la désinformation, nées d’une législation fiscale en évolution rapide depuis 2000, brouillent la situation et créent de nombreux obstacles. Certains pensent que tous les Rwandais paient l’impôt foncier (et que les pauvres en paient beaucoup au regard de leurs revenus). Dans la plupart des cas, pourtant, ce qui est versé n’est pas un impôt foncier mais une redevance sur le terrain, sans rapport avec ce qui y est construit.
Les seules personnes légalement tenues d’acquitter l’impôt foncier sont celles qui détiennent un titre de pleine propriété, et elles sont extrêmement rares, même à Kigali. Beaucoup de ceux qui mettent leur terrain en valeur conformément aux plans approuvés, et pourraient donc prétendre à un tel titre, ne le réclament pas, parce qu’il implique de payer l’impôt. De plus, les investisseurs étrangers, plus attachés à la sécurité qu’offre la pleine propriété, ne peuvent plus, depuis 2012, obtenir de titre en dehors de la petite zone franche de Kigali. Par défaut, ils ne paient donc pas d’impôt foncier.
Quoi qu’il en soit, la confusion entre pleine propriété et bail, et entre les différents impôts locaux, est générale, y compris au sein de l’administration, ce qui rend l’impôt assez facile à éluder. Comme le résumait un observateur : « à peu de chose près, seuls paient ceux qui sont assez bêtes pour payer ». Et ceux qui paient « autodéclarent » généralement la valeur de leur bien bien en dessous du marché.
Indémissociable de tout cela : les grands propriétaires fonciers sont, comme partout dans le monde, des personnes influentes. Le taux de l’impôt foncier a ainsi été très fortement abaissé lors des débats et de l’adoption, en 2014, d’une nouvelle loi censée améliorer les choses. Une résistance profonde coexiste avec une préoccupation sincère, dans de nombreuses administrations, quant à la nécessité de lever cet impôt : l’État pousse la réforme d’une main et la retient de l’autre. Même les réformes réussies à un niveau sont sapées par les évolutions, ou l’absence d’évolution, ailleurs dans le système.
Outre qu’elle pèse sur les budgets locaux, l’inefficacité persistante du régime d’impôt foncier a sans doute d’autres conséquences, y compris concrètes et physiques. La persistance d’une promotion immobilière non imposée, souvent assortie de revenus locatifs non imposés, crée de fortes incitations informelles à investir dans l’immobilier haut de gamme. On s’inquiète aujourd’hui au Rwanda d’une offre excédentaire de logements de luxe. C’est un gaspillage, au vu du déficit criant de logements pour les pauvres, et cela a pu freiner l’investissement dans d’autres secteurs.
Approfondir ces questions, et mettre ainsi en lumière les effets néfastes et étendus de l’absence d’un régime d’impôt foncier digne de ce nom, pourrait aider à susciter des « champions institutionnels » nationaux pour cet impôt. Les arguments positifs en sa faveur sont connus de longue date ; il est temps d’énoncer avec force les arguments négatifs de son absence.


