
Les responsables politiques ont de nombreuses mauvaises habitudes fiscales : utiliser les contrôles fiscaux pour punir leurs opposants, veiller à ce que leurs amis et leurs soutiens soient peu imposés, et rendre la loi fiscale complexe pour dissimuler la manière dont elle privilégie les riches et les puissants.
Les chercheurs peuvent faire peu de choses pour décourager les pires de ces très mauvaises habitudes. Mais nous pouvons aider les responsables politiques à rompre avec une habitude plus discrète et néanmoins dommageable : un biais qui prend parfois les allures d’une obsession, celui d’immatriculer beaucoup trop de « contribuables » nominaux qui, en pratique, ne paieront pas d’impôt.
L’obsession de l’immatriculation
Nous disposons de solides données montrant que de nombreuses administrations fiscales, en particulier dans les pays à faible revenu, immatriculent beaucoup trop de « contribuables ». Elles gaspillent leurs propres ressources et importunent bien trop de petites entreprises, contraintes de suivre une procédure administrative qui ne mènera nulle part.
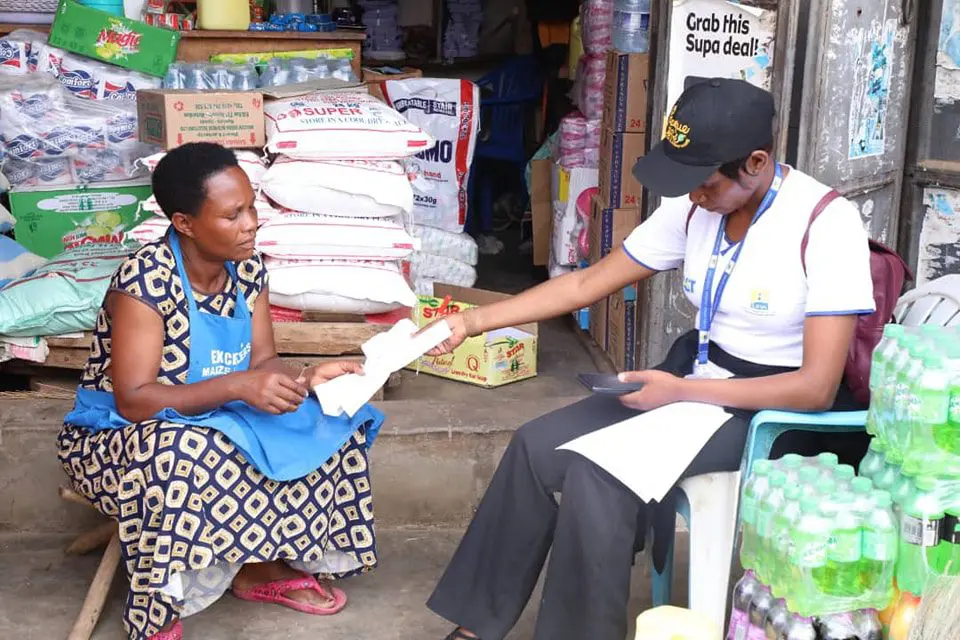
Dans les cas extrêmes, les administrations envoient des équipes dans les rues, pâté de maisons par pâté de maisons, pour tenter d’immatriculer sur-le-champ quiconque pourrait plausiblement être redevable d’un impôt. Des travaux récents de l’ICTD en Sierra Leone suggèrent que les résultats de ces campagnes d’enregistrement par blocs sont conformes à ce que l’on pouvait attendre : la grande majorité des personnes recensées sont de petits commerçants très visibles plutôt que des entreprises à véritable potentiel fiscal, et les données collectées sur elles dans la rue ne sont pas fiables, exigeant le plus souvent une vérification approfondie pour être exploitables.
Il existe aussi d’autres façons dont les administrations fiscales immatriculent en masse de nouveaux « contribuables » sans accroître leur capacité réelle de recouvrement. Une administration africaine a récemment gonflé son fichier en y téléchargeant directement les coordonnées de tous les comptes des services d’électricité et d’eau. D’autres versent à leurs agents des primes pour chaque nouveau « contribuable » immatriculé, sans considération du fait que ce « contribuable » dépose ensuite une déclaration ou acquitte un impôt.
Des motivations mal fondées
Il est plus facile de contrer cette obsession lorsque l’on sait ce qui la motive. Deux moteurs puissants semblent à l’œuvre. Le premier est une perception trompeuse mais profondément ancrée : celle qu’il existerait, dans les pays à faible revenu, un énorme potentiel de recettes supplémentaires à tirer d’un « secteur informel » prétendument sous-imposé ou non imposé. C’est trompeur à tous points de vue : les personnes et les entreprises du secteur informel acquittent souvent un montant considérable d’impôts, et le potentiel de recettes supplémentaires à tirer de la masse des plus pauvres est très limité. Ces mythes sur la fiscalité et le secteur informel doivent être exposés et démolis.
Mais des visions du monde profondément ancrées ne se démontent pas facilement. L’autre moteur de cette obsession est peut-être plus immédiatement sensible aux données et à l’argumentation. Un large éventail d’acteurs du monde fiscal a promu ou accepté l’idée trompeuse selon laquelle le nombre annuel de nouvelles immatriculations de « contribuables » serait un indicateur valide et utile de la performance des administrations fiscales. L’affirmation paraît superficiellement plausible. Davantage de recettes ne découleront-elles pas de l’identification et de l’immatriculation de davantage de contribuables potentiels ?
En pratique, peut-être pas, surtout lorsque les fichiers sont déjà surchargés de « contribuables » nominaux qui ne déposent aucune déclaration, ou déposent des déclarations sans impôt dû qui ne sont jamais contrôlées, et n’acquittent en réalité aucun impôt. Dans ces conditions, davantage d’immatriculations signifie davantage de « contribuables » improductifs.
Un indicateur de performance commode, mais nuisible
Pourquoi, alors, ce recours généralisé aux nouvelles immatriculations comme indicateur de performance ? Parce qu’il est commode pour plusieurs des parties concernées. Les responsables politiques au pouvoir peuvent en citer les chiffres et affirmer qu’ils traitent le problème des recettes avec succès. Les agences d’aide et de développement ont souvent été, et sont encore, complices en admettant que le nombre de nouvelles immatriculations constitue un indicateur valide pour des projets de recettes financés de l’extérieur : elles cochent en réalité leurs propres cases d’évaluation. Les dirigeants des administrations fiscales aiment généralement être évalués sur leurs résultats d’immatriculation, car il est en général plus facile de gonfler ce chiffre que de lever davantage de recettes. Et si les agents de terrain sont payés des primes pour de nouvelles immatriculations, ils deviennent eux aussi parties à la mascarade.
Le changement viendra le plus probablement d’en haut. Nous devons convaincre les responsables politiques que le nombre de nouvelles immatriculations n’est pas une mesure utile de la performance de leurs administrations fiscales. Il nous faut d’autres indicateurs, en plus de l’atteinte des objectifs de recettes, qui soient à la fois utiles pour améliorer le système fiscal à long terme et compatibles avec le besoin des responsables politiques d’objectifs chiffrés atteignables. Les événements récents au Sri Lanka indiquent une voie possible.
Le cas du Sri Lanka
Au début de 2022, le Sri Lanka a sombré dans une profonde crise de la dette publique et de l’économie. Ses recettes étaient, et demeurent, extrêmement faibles. Le pays conclut un accord avec le FMI qui impose notamment des hausses importantes et rapides des recettes fiscales. En septembre 2022, alors qu’il négociait encore avec le FMI, le président a déclaré qu’il veillerait, à brève échéance, à ce que tout adulte de 18 ans ou plus soit immatriculé fiscalement. Mise en œuvre, cette mesure représenterait une multiplication par trente de la taille du fichier fiscal.
Au Sri Lanka comme dans beaucoup d’autres pays, une forte proportion des entreprises et des personnes déjà inscrites au fichier ne déposaient pas de déclaration ni n’acquittaient d’impôt. Dans le même temps, nous savons qu’un grand nombre d’entreprises et de personnes qui devraient payer l’impôt n’y figurent pas.
En février 2023, le laboratoire d’idées Verite, à Colombo, a produit une note de politique, dont je suis coauteur avec le docteur Nishan de Mel, proposant une meilleure voie à suivre. Nous y relevions les problèmes que pose la proposition du président et suggérions que le gouvernement se concentre plutôt sur l’immatriculation, et l’obtention de déclarations, de quatre grandes catégories de contribuables potentiellement significatifs :
- les personnes ou entreprises acquittant des montants significatifs de retenue à la source, laquelle est surtout prélevée automatiquement sur les intérêts des comptes bancaires ;
- les agents publics bien rémunérés ;
- tous les professionnels indépendants et les entreprises immatriculés auprès d’une administration ou d’une association professionnelle reconnue, ou titulaires d’une licence délivrée par elles. Cela comprend par exemple les professions médicales, les comptables et les avocats ;
- les personnes qui acquittent à la fois l’impôt sur le revenu par retenue à la source (PAYE) et des montants significatifs de retenue à la source.
Le ministère des Finances sri-lankais n’a pas retenu nos recommandations sous leur forme initiale. La notification au Journal officiel du 31 mai 2023 précise 14 catégories de personnes devant s’immatriculer immédiatement. En pratique, cette liste recoupe largement la nôtre. Le gouvernement y a toutefois apporté des ajouts utiles, dont les personnes qui (a) possèdent un véhicule immatriculé auprès du département de la circulation routière, (b) ont acquis formellement un bien immobilier depuis 2018 ou (c) obtiennent l’approbation d’un permis de construire auprès d’une collectivité locale.
Le gouvernement sri-lankais n’a pas officiellement retiré la proposition d’immatriculer tous les adultes. Il l’a toutefois reléguée à l’arrière-plan et se concentre désormais sur la mission plus constructive d’immatriculer les personnes susceptibles de générer des recettes significatives. Nous commencerons à penser que la stratégie fonctionne si le prochain rapport annuel de performance du département des impôts indique le nombre de nouveaux contribuables immatriculés dans chacune de ces 14 catégories. Nous saurons qu’elle fonctionne lorsque le président commencera à citer ces chiffres dans ses discours.
Dans l’intervalle, il importe que les décideurs tiennent compte des données montrant que les campagnes d’enregistrement fiscal de masse ne fonctionnent pas et renoncent à utiliser le nombre de nouveaux contribuables immatriculés comme indicateur clé de performance des administrations fiscales. Lisez notre nouvelle note de politique pour découvrir les trois grandes façons de repenser l’immatriculation afin de la rendre plus efficace et plus équitable.