

Les pays en développement apportent une contribution importante aux efforts de réforme de la fiscalité internationale menés dans le cadre du projet sur l’érosion de la base d’imposition et le transfert de bénéfices (BEPS), malgré les obstacles à une participation effective. On ne peut que se féliciter que le processus soit ouvert à tous les pays depuis 2016, par le Cadre inclusif sur le BEPS. Ils se heurtent toutefois à des difficultés de moyens et de capacités (qu’Irma Mosquera Valderrama a décrites dans un texte récent) : trouver l’argent et des agents compétents disponibles pour assister à des réunions toujours tenues dans le Nord, dans des pays peu familiers dont les gouvernements ont dressé de hautes barrières à l’entrée pour les visiteurs des pays pauvres. Comme l’a souligné l’ATAF : « Les ressources techniques limitées des pays en développement, en particulier africains, étant déjà tirées entre les priorités fiscales nationales et la participation à l’élaboration des normes mondiales, la probabilité que leurs agents assistent régulièrement à ces réunions est bien mince. »
Le point de vue des pays en développement
Les perspectives des pays en développement ont néanmoins été bien défendues lors de la récente consultation publique sur les dernières propositions relatives à la répartition des bénéfices des entreprises multinationales (Pilier 1). Lors de la première session, Thulani Shongwe a présenté les positions arrêtées par le comité technique de l’ATAF, plaidant pour une refonte des règles de base sur la présence imposable et pour des méthodes simplifiées de répartition des bénéfices, s’écartant du principe de pleine concurrence.
Ce message a été renforcé le deuxième jour par Ismaïla Diallo, qui a présenté les vues des pays africains francophones membres du CREDAF. Il a exposé que leur priorité absolue est de s’accorder sur des méthodes simples et formulaires, afin de ne pas gaspiller des ressources humaines rares à tenter d’appliquer des règles inadaptées. Il a également insisté sur le fait qu’une méthodologie simplifiée devrait avoir un champ large, allant au-delà des seuls distributeurs visés par les propositions actuelles.
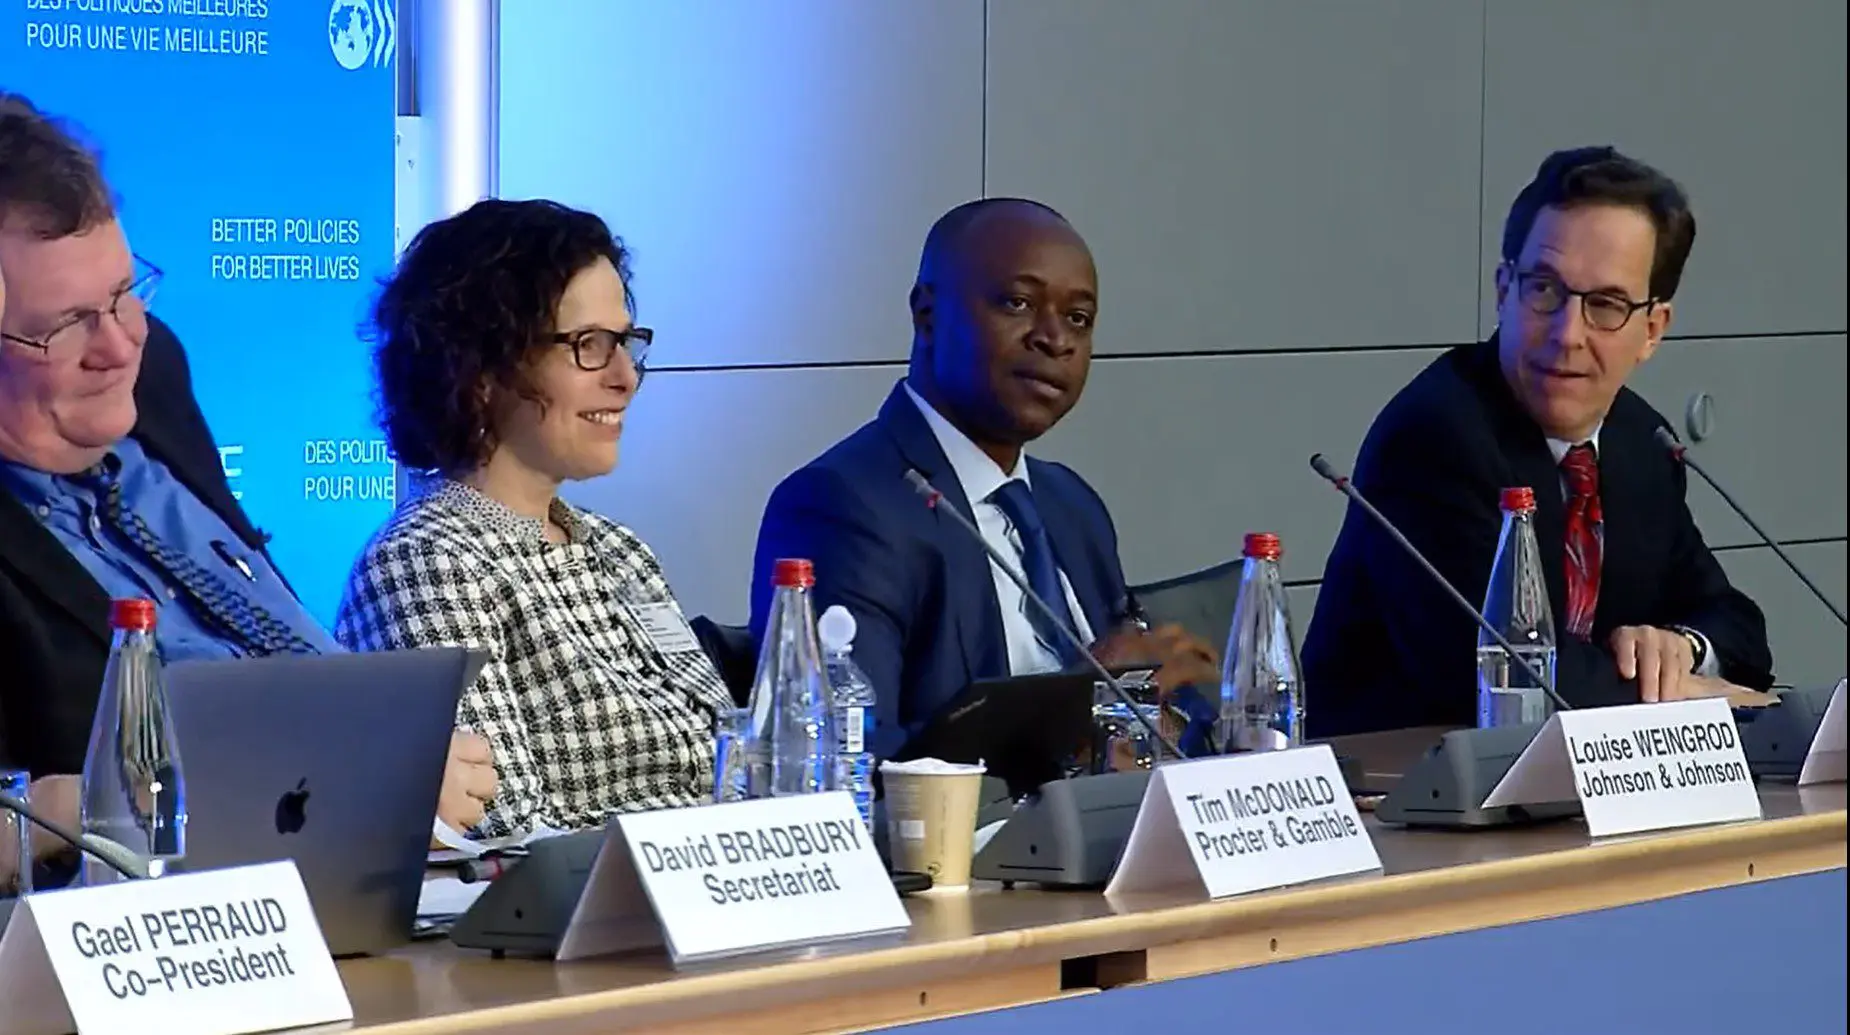
Le président de séance, Gael Perraud (France), a ajouté que toutes les administrations fiscales ont intérêt à des méthodes simplifiées, car toutes connaissent des problèmes de moyens. Côté entreprises également, Tim McDonald, de Procter and Gamble, a relevé les défauts du principe de pleine concurrence, en particulier pour les pays en développement. Ce qu’il a décrit comme « l’art délicat des prix de transfert » demande des années de formation et l’accès à des bases de données spécialisées, tout en restant subjectif. Comme il l’a souligné, la moitié des membres du Cadre inclusif n’ont ni économistes spécialistes des prix de transfert ni accès à ces bases, ce qui rend impossible l’application du principe de pleine concurrence.
L’intervention de Tim McDonald
De fait, en résumant la première journée, Grace Perez Navarro (directrice adjointe de la fiscalité à l’OCDE) a plaisanté en disant que ceux qui proposaient un retour au principe de pleine concurrence lui rappelaient la chanson de John Lennon : « Give arm’s length a chance ». Son commentaire : « Mais nous ne pouvons pas aller par là… On voit bien que les trois propositions approuvées par le Cadre inclusif ont toutes rejeté le principe de pleine concurrence. Nous explorons un type d’approche nouveau, qui considère l’entité dans son ensemble et applique une logique plus formulaire. »
L’intervention de Grace Perez Navarro
Un changement de perspective
C’est un basculement considérable depuis le début du projet BEPS, lorsque le plan d’action de 2013 affirmait que, de l’avis des gouvernements, la répartition formulaire n’était « pas une voie viable ». Cette approche semble désormais prise plus au sérieux, d’autant qu’elle a été avancée dans une contribution du groupe des pays en développement du G24. Il y a de bonnes raisons de penser que ces propositions offrent à tous les pays une meilleure voie que tout ce que les seuls pays de l’OCDE pourraient formuler.
Les défaillances des règles fiscales internationales qui ont créé la pression politique en faveur de la réforme découlent en réalité de la perspective de l’OCDE. Elles tiennent à deux défauts fondamentaux, au cœur de ce que le billet récent d’Allison Christians appelait ici « la doxa » de la fiscalité internationale :
- la priorité donnée au pays de résidence ;
- les méthodes de répartition des revenus des multinationales qui traitent les filiales d’un groupe comme des entités indépendantes, en se concentrant sur le prix des transactions entre elles – le principe de pleine concurrence en matière de prix de transfert.
La plupart des stratégies d’évitement fiscal international exploitent la notion de résidence ou le principe de l’entité indépendante, ou les deux. Ces notions encouragent la création de groupes complexes destinés à canaliser les flux d’investissement de manière à extraire des bénéfices non imposés, via des entités résidentes dans des juridictions commodes que des chercheurs ont décrites comme des « conduits » et des « puits ».
Il serait trop demander aux experts fiscaux des pays de l’OCDE, qui ont forgé et intériorisé cette perspective pendant des décennies, de réorienter leur pensée sans un solide contrepoids. Il faut pour cela que des groupes de pays aux vues proches travaillent ensemble à formuler et à défendre des positions issues d’une autre perspective. En le faisant, ils ont déjà apporté une contribution importante. L’ATAF indiquait en 2018 que les délégués africains au groupe de travail n° 6 avaient obtenu des modifications aux rapports sur l’attribution de bénéfices aux établissements stables et sur l’usage de la méthode du partage des bénéfices. Dans les deux cas, il s’agit d’écarts par rapport à la perspective dominante de l’OCDE.
La fin est-elle en vue ?
Nous ne sommes manifestement pas au bout de cette longue route sinueuse, mais la destination est peut-être plus claire. Dans ce contexte, il importe de préciser ce que l’on entend par recherche de compromis et de consensus, dont Ben Dickenson parle dans son billet récent. Nous avons certes besoin de solutions durables et justes pour tous. Mais on ne les trouvera sans doute pas en assemblant des fragments de propositions issues de perspectives incompatibles. La tentative du Secrétariat de l’OCDE d’une approche unifiée était louable, mais la consultation a montré qu’à vouloir plaire à tous, elle risquait de ne satisfaire personne. Il sera peut-être difficile à admettre pour beaucoup de membres de l’OCDE, mais ce sont sans doute les pays en développement qui désignent le plus clairement une approche meilleure pour tous.
Cela suppose d’élaborer une approche formulaire plus complète, fondée sur une méthode de partage des bénéfices avec des facteurs de répartition reflétant les activités réelles des multinationales dans chaque pays. Elle devrait s’appliquer directement à toutes les multinationales, sans les limitations inutiles de taille et de champ envisagées dans le projet du Secrétariat. Les discussions de la première journée ont montré que la limitation proposée aux activités « tournées vers le consommateur » serait inapplicable. Une part plus importante d’impôt revenant aux juridictions de la source se justifie non seulement parce qu’elles fournissent des marchés, mais parce que la numérisation a accéléré le basculement vers une économie de services à l’âge postindustriel. Les pays en développement soutiennent de longue date que les bénéfices tirés des services devraient être imposables dans le pays où ceux-ci sont fournis. Cela ne signifie pas répartir les bénéfices selon les seules ventes, mais selon une formule équilibrée reflétant l’offre comme la demande, ainsi que l’explique la proposition du G24.
Les règles fiscales internationales sont nées il y a près d’un siècle, formulées par les pays exportateurs de capitaux dominants et reflétant leur point de vue. Nous avons aujourd’hui une occasion sans précédent de les réécrire pour une nouvelle époque, mais cette fois de manière plus équilibrée.


