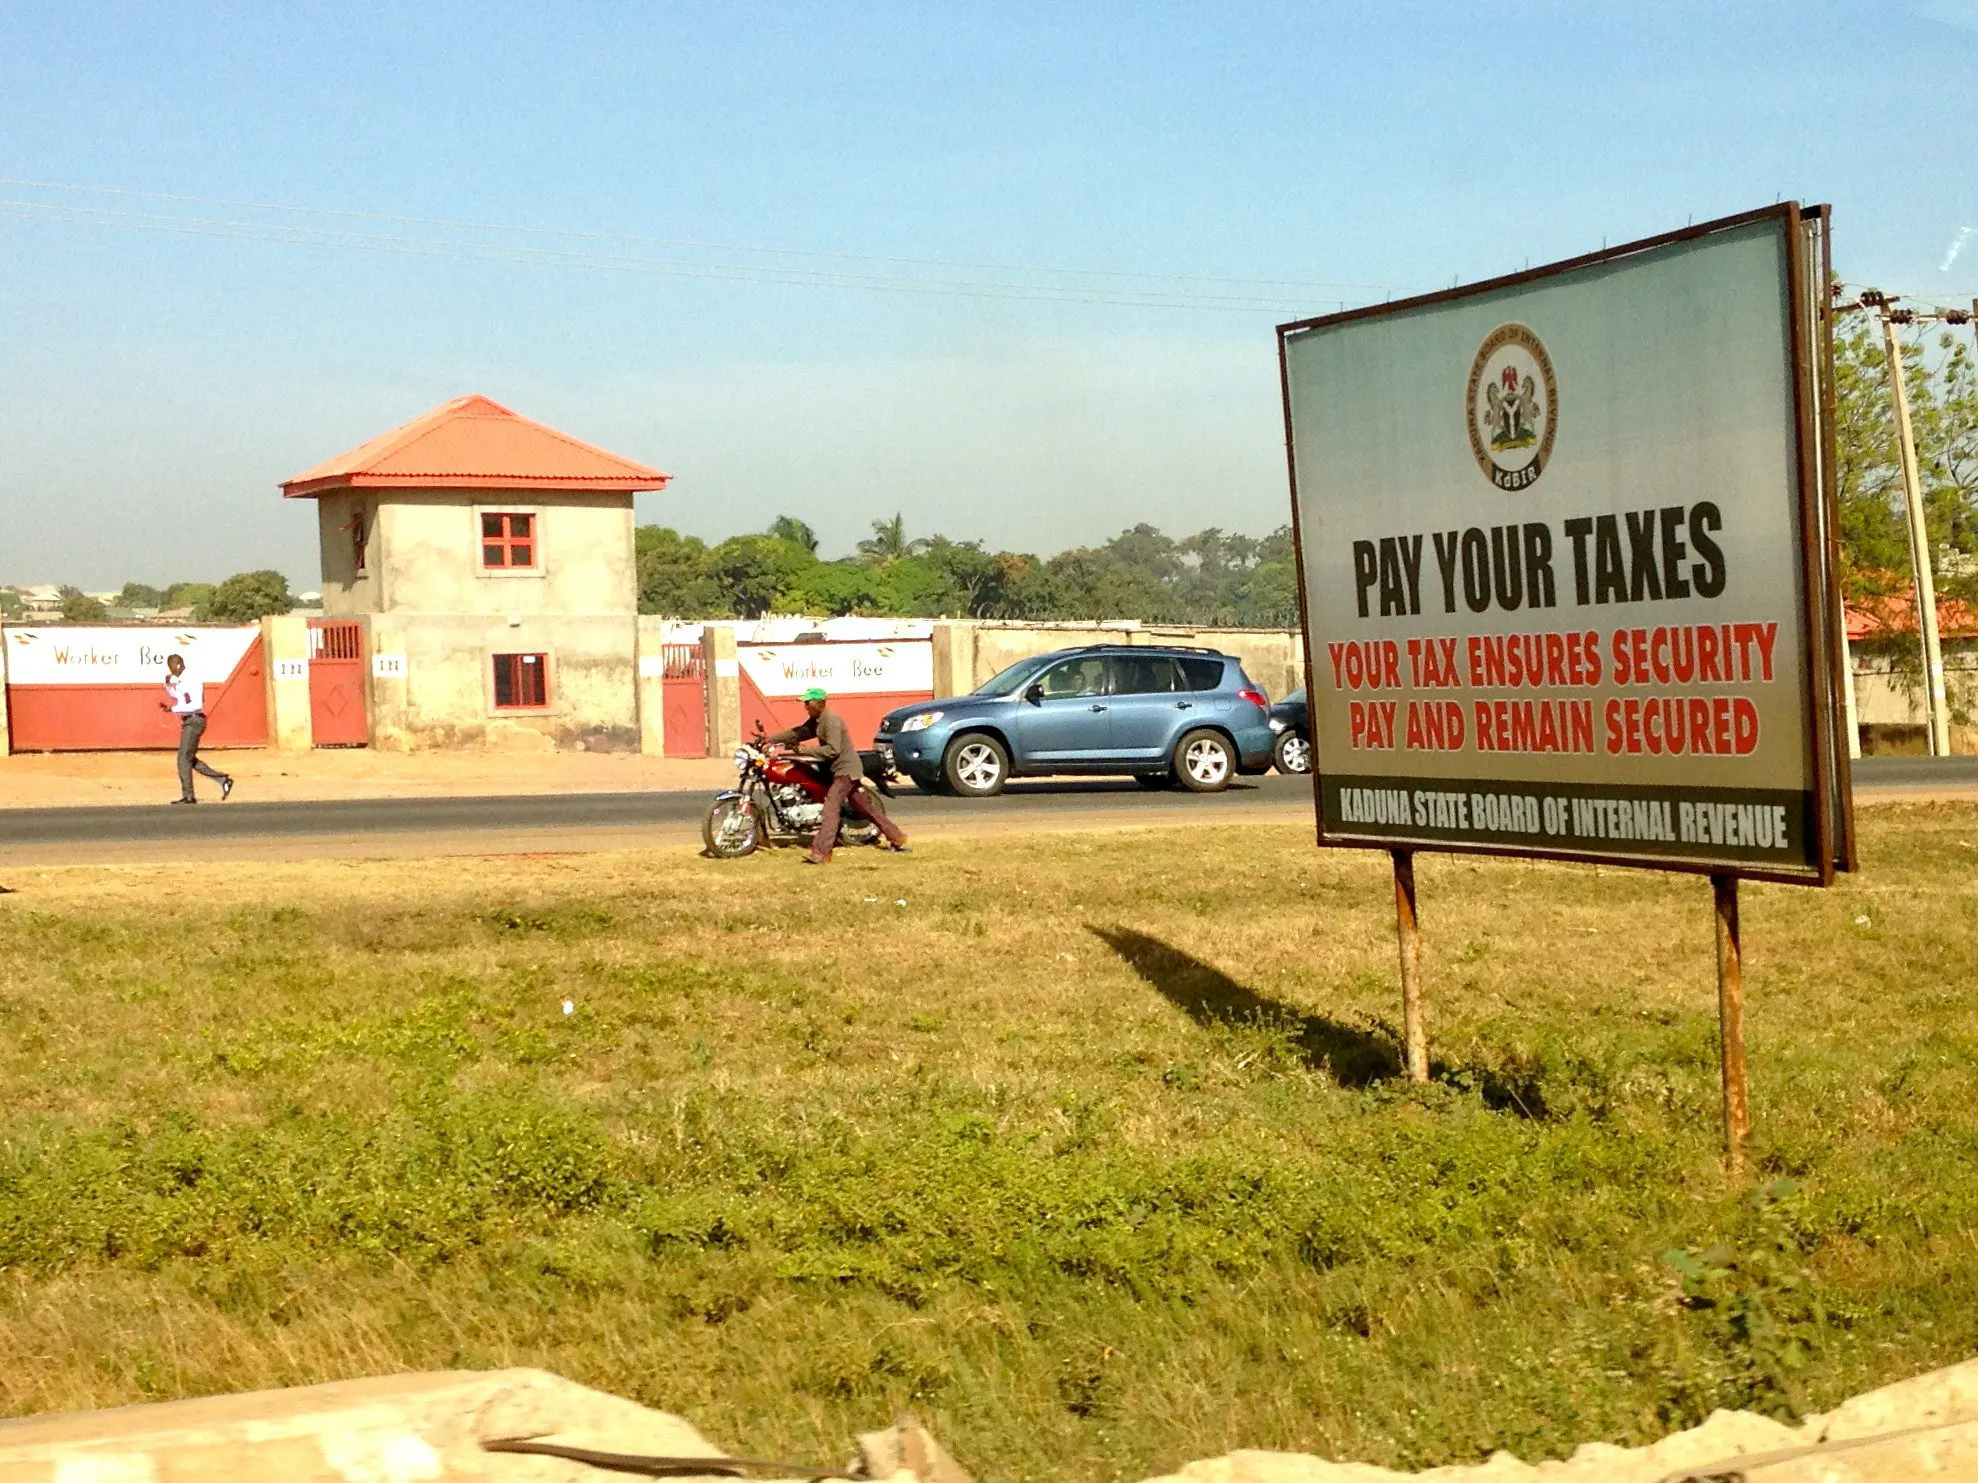

Le gouvernement de l’État de Kaduna, au Nigeria, s’emploie à accroître ses recettes fiscales en élargissant l’assiette, en investissant dans la technologie et la modernisation et en menant une réforme d’ampleur de la politique et de l’administration fiscales. Ces efforts ont sensiblement amélioré l’environnement des affaires et augmenté les recettes. Il reste pourtant une large marge pour renforcer le civisme fiscal volontaire.
À la demande du gouvernement de l’État, la Banque mondiale a eu recours à une approche innovante pour repérer les contraintes qui pèsent sur le civisme fiscal : qu’est-ce qui pousse les gens à payer leur impôt foncier, et qu’est-ce qui les en détourne ? Cette approche, exposée le mois dernier dans un document de travail, apporte des enseignements précieux aux décideurs de Kaduna et d’ailleurs. Elle montre aussi que Kaduna est sur la bonne voie dans sa réforme de l’impôt foncier, même s’il est essentiel que l’État capitalise sur cet élan pour renforcer la confiance et le contrôle.
Les approches classiques donnent des résultats contrastés
La confiance ne fait généralement pas partie des approches classiques de la réforme fiscale, qui tendent à renforcer le civisme fiscal par des investissements dans le contrôle et la facilitation, largement inspirés des bonnes pratiques internationales. La logique est relativement simple : (1) repérer les contextes où la réforme semble bénéficier d’un soutien politique ; (2) investir dans le renforcement du contrôle et de la facilitation sur la base des bonnes pratiques internationales ; et (3) attendre que des recettes accrues se traduisent, à terme, par des bénéfices publics plus larges. Mais les résultats de ces approches dans le monde sont nettement contrastés.
La confiance compte
Renforcer le contrôle et la facilitation est déterminant pour tout programme de réforme. Des travaux récents montrent toutefois l’intérêt d’y ajouter un effort sur la construction de la confiance. La recherche établit qu’une confiance accrue peut renforcer le consentement à l’impôt et le civisme fiscal volontaire. Ainsi, une récente expérience menée par la Banque mondiale à l’échelle mondiale constate une nette amélioration du consentement à l’impôt lorsque la redevabilité démocratique est renforcée. D’autres travaux montrent que les attitudes à l’égard de l’impôt sont corrélées à la fourniture de services à travers l’Afrique, et que le budget participatif peut accroître les recettes fiscales au Brésil. La confiance est aussi probablement indispensable pour réunir un soutien politique à la réforme, à mesure que des citoyens sceptiques acquièrent la conviction qu’ils profiteront de l’augmentation des recettes publiques et que chacun paie sa juste part.
Relier contrôle, facilitation et confiance
Comment les gouvernements peuvent-ils intégrer la dimension de confiance à la conception des programmes de réforme visant à améliorer le civisme fiscal ? Avec l’International Centre for Tax and Development et le soutien de la Bill & Melinda Gates Foundation, la Banque mondiale a publié le mois dernier un nouveau document, Innovations in Tax Compliance. Il développe, pour répondre à cette question, le cadre « contrôle, facilitation et confiance » (Enforcement, Facilitation, and Trust, EFT). Il propose une approche globale de la réforme fiscale, articulée autour de trois questions d’analyse destinées à guider la réforme selon les contextes :
- Analyser les ressorts locaux de la confiance : quels sont les principaux obstacles à une confiance accrue, et donc à un meilleur civisme fiscal volontaire et à un soutien politique à la réforme ? Les lever suppose de traiter les perceptions d’équité, de justice, de réciprocité et de redevabilité.
- Économie politique pratique : quels sont les principaux obstacles politiques à la réforme, et comment les réformateurs peuvent-ils les contourner – ou mobiliser un soutien politique pour les affronter ?
- Contraintes déterminantes : quelles sont les contraintes les plus fortes qui pèsent sur la réforme, et comment les cibler stratégiquement pour déclencher des gains de confiance et de soutien politique ?
L’objectif est que les investissements dans le contrôle, la facilitation et la confiance se renforcent mutuellement. Une confiance accrue peut soutenir un contrôle plus ferme, tandis qu’un contrôle plus juste et plus équitable est déterminant pour accroître la confiance.
Kaduna
L’approche EFT reste un chantier en cours, mais l’évaluation du système d’impôt foncier de Kaduna montre qu’elle apporte des enseignements utiles à la réforme. Renforcer les effectifs et les moyens des principaux services fiscaux peut améliorer le contrôle. Il en va de même d’une meilleure circulation de l’information entre le contribuable et les services publics, et entre les institutions publiques.
Renforcer le contrôle peut être une arme à double tranchant. Un contrôle plus universel, plus cohérent et fondé sur des règles peut améliorer les attitudes à l’égard de l’impôt, en renforçant le sentiment d’équité. Mais son efficacité suppose d’éliminer les perceptions d’injustice et d’offrir de solides mécanismes de règlement des litiges, tels que des tribunaux fiscaux. Se contenter d’adopter des sanctions plus sévères peut être contre-productif.
À Kaduna, l’approche EFT a conforté l’idée qu’une collecte efficace dépend largement de la confiance. L’épreuve décisive sera de savoir si elle débouche, dans d’autres programmes pilotes, sur de meilleurs conseils et une meilleure conception des réformes. Le programme EFT de la Banque mondiale cherche à comprendre comment amorcer des cercles vertueux entre confiance et civisme fiscal dans les pays en développement.