Début octobre, j’étais au Cap pour le 10e Congrès annuel de l’ATAF, où j’ai présenté mon article sur les mécanismes de redevabilité de la fiscalité informelle, une étude financée par l’ICTD. Pendant les débats, une phrase prononcée par un chef traditionnel lors de mon travail de terrain me revenait sans cesse. Le Sarki d’Agwan Juma avait dit : « Regardez les portails que vous avez franchis en venant ici. Nous les avons installés nous-mêmes. Nous nous imposons nous-mêmes. C’est ainsi que nous payons les vigiles qui nous protègent. »
Ses mots résument une réalité partagée par des millions de personnes au Nigeria et dans d’autres pays en développement : là où l’État fait défaut, les communautés prennent le relais. La fiscalité informelle est devenue une bouée de sauvetage pour des services de base tels que l’électricité, les routes, l’eau et la sécurité.
Ces systèmes portés par les communautés soulèvent pourtant une question importante : comment les communautés tiennent-elles leurs dirigeants responsables lorsque les impôts sont collectés en dehors de l’État, et qu’est-ce que cela signifie pour la gouvernance fiscale ?
Les données de l’État de Kaduna, au Nigeria, révèlent des contrastes surprenants. À Zaria, la confiance prospère sans registres. À Chikun, les registres abondent mais la méfiance persiste. Ces résultats remettent en cause les idées reçues sur ce à quoi ressemble une véritable redevabilité.
Pourquoi la fiscalité informelle compte
Depuis le retour de la démocratie au Nigeria en 1999, les collectivités locales souffrent d’une faible autonomie budgétaire. Bien que les réformes constitutionnelles promettent la décentralisation, la plupart des pouvoirs fiscaux et des recettes restent concentrés aux niveaux des États et fédéral. Les conseils locaux sont donc sous-financés et incapables de répondre à la demande croissante d’infrastructures et de services, en particulier dans les zones rurales et semi-urbaines.
Dans ce vide, les institutions traditionnelles (chefs et émirs), ainsi que les syndicats de marchés, les groupes de jeunes et les associations de propriétaires, ont pris le relais pour mobiliser des ressources. Ces paiements, bien que non statutaires, s’accompagnent de fortes obligations sociales. Les ménages versent des contributions pour la réparation du réseau électrique, les commerçants paient des impôts forfaitaires et les usagers des marchés paient des redevances pour l’eau des forages.
À Kaduna, ces arrangements ne sont pas périphériques mais au cœur de la gouvernance quotidienne.
Zaria et Chikun : des contextes locaux contrastés
L’étude s’est concentrée sur deux zones de gouvernement local aux systèmes de gouvernance distincts : Zaria et Chikun.
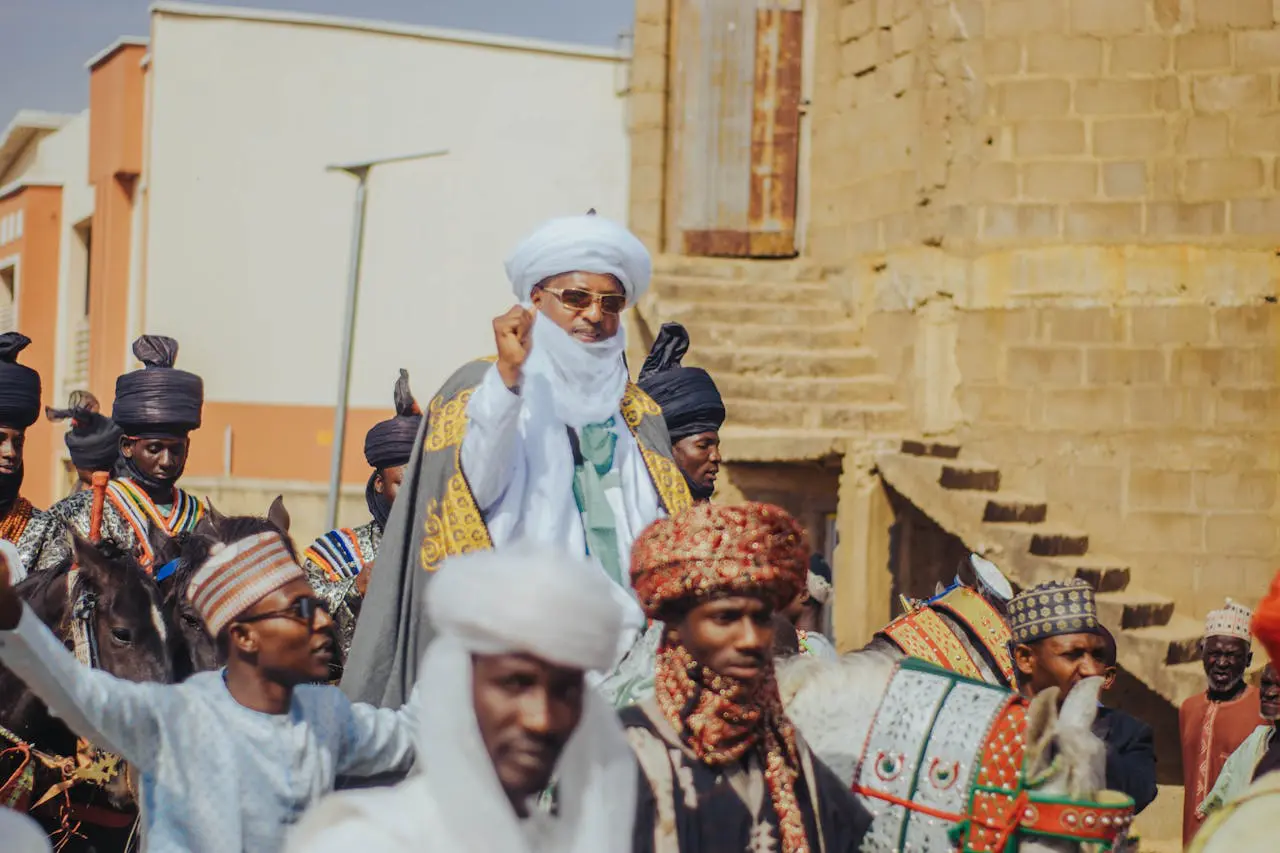
À Zaria, dans le nord de Kaduna, à majorité musulmane, la gouvernance est hiérarchique et s’articule autour du système de l’Émirat, où les chefs traditionnels exercent une autorité considérable et où les principes islamiques influencent fortement la vie publique.
À l’inverse, à Chikun, dans le sud de Kaduna, à majorité chrétienne, les chefferies fonctionnent par des processus consultatifs et délibératifs. Les chefs ne cumulent pas la fonction de dirigeants religieux, et la prise de décision communautaire tend à être plus participative.
Les deux régions s’appuient fortement sur la fiscalité informelle pour financer le développement communautaire, mais leurs systèmes de redevabilité diffèrent sur des points importants. À partir de 103 entretiens avec des chefs traditionnels, des élites et des responsables de sous-communautés, la recherche explore comment la transparence, l’obligation de rendre compte et la responsabilité, les trois piliers de la redevabilité, se manifestent en dehors de l’État.
Alors que les mécanismes formels de redevabilité reposent sur des lois et des institutions, les systèmes informels puisent dans les normes socioculturelles, les héritages traditionnels anciens et les doctrines religieuses.
Principaux résultats
1. Les différentes formes de fiscalité informelle
À Zaria comme à Chikun, trois grandes formes de fiscalité informelle dominent : les contributions, les impôts forfaitaires et les redevances d’usage.
- Les contributions sont versées par les ménages et les membres de la communauté pour des projets communautaires généraux.
- À Chikun, des paiements assimilables à un impôt forfaitaire sont versés par les commerçants en fonction de leurs bénéfices estimés et de la taille de leur boutique, tandis que des redevances d’usage sont payées pour accéder aux forages des marchés.
Si ces formes sont globalement similaires, leur administration reflète des structures de gouvernance divergentes. À Zaria, les Sarkis administrent les contributions et les élites fortunées financent les projets, ce qui remodèle les rapports de pouvoir au sein de l’Émirat. À Chikun, en revanche, les chefs travaillent avec des comités de jeunes, de propriétaires et de femmes pour mobiliser des recettes par la fiscalité informelle. Cette dynamique reflète un contrat social implicite qui façonne les mécanismes de redevabilité.
2. Des niveaux variables de transparence, d’obligation de rendre compte et de réactivité
Les deux zones présentent des schémas contrastés de confiance et de transparence :
À Zaria, la prise de décision est menée par les chefs traditionnels et l’élite, mais l’éthique islamique renforce la confiance malgré une participation communautaire limitée. Les projets sont mis en œuvre rapidement, ce qui renforce la perception de réactivité et d’honnêteté.
À l’inverse, à Chikun, la transparence et l’inclusivité découlent de la méfiance : une tenue rigoureuse des registres et des délibérations publiques traduisent les efforts pour reconstruire la confiance après des cas passés de détournement et un sentiment de malversation. Cette inclusivité favorise en outre l’appropriation collective, mais retarde souvent la mise en œuvre.
La redevabilité n’est pas une formule universelle
L’étude de Kaduna remet en cause l’hypothèse selon laquelle les systèmes participatifs seraient par nature plus redevables que les systèmes hiérarchiques. Elle montre que la redevabilité est hybride et spécifique au contexte, une négociation entre normes, traditions et attentes.
Implications pour les politiques publiques
Ces résultats offrent des leçons importantes aux décideurs, aux partenaires du développement et aux chercheurs intéressés par la gouvernance fiscale.
- Dans des contextes comme Zaria, où les normes religieuses et coutumières renforcent la confiance, les décideurs et les institutions formelles peuvent s’appuyer sur cette légitimité pour améliorer la conformité fiscale et la prestation de services.
- À Chikun, où la méfiance nourrit la demande de transparence, les gouvernements et les ONG devraient soutenir des plateformes participatives qui concilient délibération et efficacité.
- Les autorités fiscales formelles devraient s’engager avec la fiscalité informelle plutôt que de l’ignorer. Collaborer avec les chefs traditionnels et les groupes communautaires peut renforcer la redevabilité et garantir une prestation de services et une conformité fiscale équitables.
- Les décideurs devraient reconnaître que la transparence, l’obligation de rendre compte et la réactivité varient selon les contextes culturels et religieux. Élaborer des indicateurs qui saisissent cette diversité améliorera la conception des politiques fiscales.
Repenser la redevabilité au-delà de l’État
Les systèmes de financement communautaires révèlent à la fois les forces et les limites de la redevabilité informelle. En examinant ces variations, nous comprenons mieux comment citoyens et dirigeants négocient leurs responsabilités au-delà de l’État formel. La redevabilité ne se limite pas aux procédures et aux registres : elle consiste aussi à aligner les pratiques de gouvernance sur les attentes locales d’équité, de confiance et de réactivité.
Alors que les gouvernements et les partenaires du développement cherchent à accroître la mobilisation des recettes intérieures, il sera essentiel de reconnaître la fiscalité informelle et les systèmes de redevabilité qui la soutiennent, et de s’y engager. Les données de Kaduna offrent des leçons précieuses, non seulement pour le Nigeria mais pour de nombreux pays où la fiscalité informelle reste le fondement du développement communautaire.
Ressources connexes :
Document de travail : Variations in Accountability Systems of Informal Taxation Across Regions in Kaduna State, Nigeria