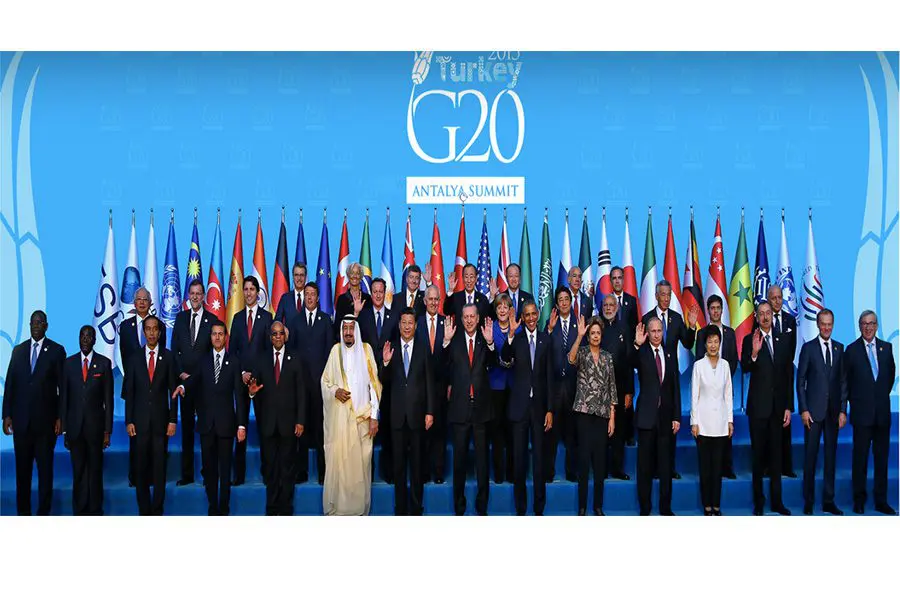

Une nouvelle surprenante nous parvient d’Antalya, où les dirigeants du G20 se sont réunis le week-end dernier. La rencontre a évidemment été dominée par les crises immédiates, dramatisées par l’attentat de Paris et par les mouvements massifs de réfugiés. Les dirigeants ont néanmoins trouvé le temps de discuter, entre autres, d’un nouveau cadre juridique destiné à freiner l’évitement fiscal international des multinationales. Voir le communiqué.
Les dirigeants du G20 ont adopté le paquet de réforme fiscale BEPS : des mesures proposées par l’OCDE dans le cadre de son projet sur l’érosion de la base d’imposition et le transfert de bénéfices (BEPS), qui vise à traiter l’évitement fiscal des entreprises multinationales. Les dirigeants du G20 avaient donné mandat en 2013 au projet BEPS de réformer les règles fiscales internationales afin que les multinationales puissent être imposées « là où se déroulent leurs activités économiques et où la valeur est créée ».
C’était la réponse politique à l’inquiétude croissante du public face aux preuves de plus en plus nombreuses du recours, par de nombreuses multinationales, à des structures complexes pour transférer leurs bénéfices et réduire leur impôt. Cela pèse sur les recettes de nombreux États, mais frappe surtout les pays en développement, particulièrement dépendants de l’impôt sur les sociétés. Une étude récente pour le FMI, de l’aveu même de ses auteurs spéculative, estime les pertes de recettes de long terme à environ 0,6 % du PIB pour les économies avancées, mais à plus du triple pour les pays en développement, près de 2 % du PIB.
Notre chercheur, le professeur Sol Picciotto, a assisté au sommet du G20 à Antalya. Il nous a déclaré :
C’est une réalisation notable pour les experts fiscaux du G20 et de l’OCDE d’avoir su produire un paquet de propositions de réforme fiscale internationale faisant consensus. Il faut toutefois y voir non pas la fin, mais le début d’un processus plus long. Il y a d’abord le défi de la mise en œuvre, qui exigera de nombreuses modifications du droit national comme des conventions internationales. L’OCDE propose de suivre ce processus pour en garantir l’effectivité.
Mais au-delà, le projet n’a pas encore tranché certaines questions clés, dont les travaux sur la méthode du partage des bénéfices et les enjeux bien plus vastes soulevés par la numérisation de l’économie, qui prendront selon eux cinq années de plus. Cela suppose aussi de reconsidérer les principes fondamentaux des règles internationales existantes, notamment la répartition de la base imposable entre pays de résidence et pays de source, question déterminante pour les pays en développement.
De fait, la plupart des spécialistes de la fiscalité internationale estiment que les problèmes du système sont plus profonds et appellent une approche nouvelle, fondée sur le traitement des multinationales conformément à la réalité économique : elles fonctionnent comme des entreprises unitaires. Plusieurs approches de ce type ont été proposées, comme l’imposition mondiale par le pays d’origine de la multinationale, assortie d’un crédit pour les impôts étrangers acquittés, avancée par exemple par Edward Kleinbard. Une approche radicale consisterait en un impôt sur les sociétés assis sur la destination, suggéré par Devereux et de la Feria. Une solution plus globale serait l’imposition unitaire avec répartition selon une formule, pratiquée de longue date dans certains États fédéraux (notamment les États-Unis) et proposée pour l’UE par la Commission européenne. Cela demande d’autres recherches, ce qui a conduit l’ICTD à financer des travaux sur certaines des implications d’une telle approche pour les pays en développement, dont les résultats sont consultables ici.
Les chercheurs de l’ICTD explorent également des pistes plus immédiates pour les pays en développement, et plusieurs productions sont mises à disposition ici.
Voir aussi l’intervention de Sol dans la couverture du G20 au journal du soir de la Vietnam Television Network (VTV) ici.
Sol Picciotto est également coordinateur du BEPS Monitoring Group (BMG), un réseau d’experts de la fiscalité internationale qui suit le plan d’action BEPS ainsi que les initiatives connexes de réforme de l’imposition des multinationales.
Son analyse du système fiscal international a été publiée sous la forme du document de travail n° 13 de l’ICTD, « Is the International Tax System Fit for Purpose, Especially for Developing Countries ».