


Quel est le lien entre la fiscalité et les sociétés plus ouvertes que le programme d’aide britannique entend soutenir ?
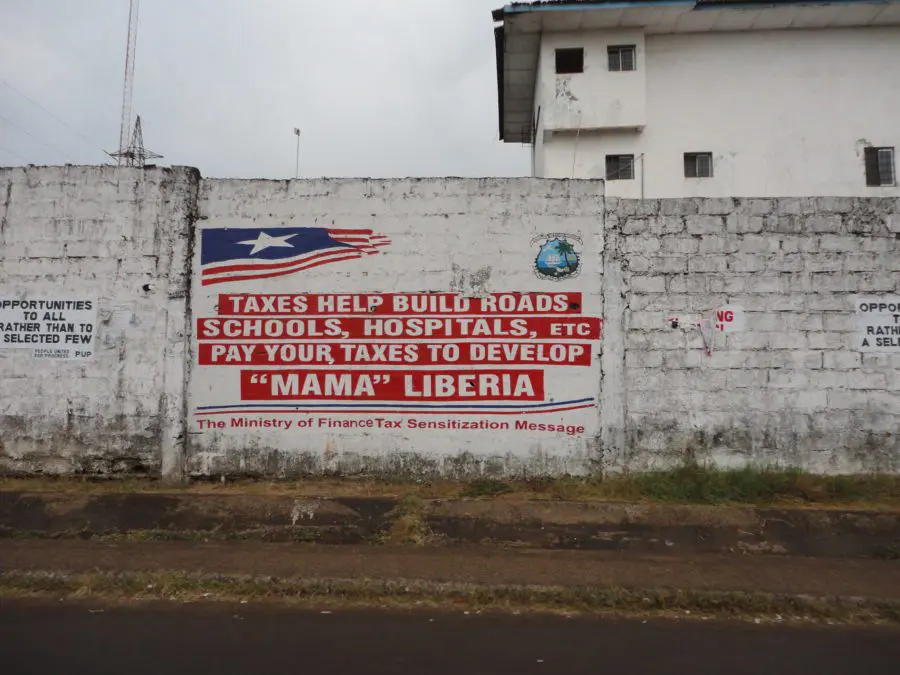
Dans une perspective historique de long terme, il est très étroit. Les sociétés qui bénéficient du gouvernement le plus ouvert, le plus démocratique et le plus redevable sont aussi celles qui taxent le plus – et qui dépensent le plus pour améliorer la vie de leurs citoyens. Ce n’est pas une simple coïncidence. Là où les gouvernements sont plus ouverts et inspirent davantage confiance, les citoyens sont plus enclins à soutenir l’impôt et à le payer. Et là où les États taxent davantage, et plus ouvertement, les contribuables sont plus enclins à exiger des services efficaces en retour.
Mais comment parvenir à cet état de choses ? Plus précisément, comment l’aide britannique aux systèmes fiscaux des pays à faible revenu peut-elle être conçue pour favoriser des sociétés plus ouvertes ? Nous savons à coup sûr ce qu’il faut éviter : privilégier la collecte de recettes supplémentaires à tout prix et faire entrer le plus grand nombre possible de personnes dans le filet fiscal sans accorder l’attention voulue aux exigences de justice, d’équité et de transparence. Les systèmes fiscaux en place dans les pays à faible revenu reposent souvent sur la coercition, la corruption, la complexité et une injustice visible. Dans de tels contextes, se concentrer uniquement sur l’augmentation des recettes est presque assuré d’éloigner les citoyens et les entreprises, d’aggraver la défiance envers l’État et de compromettre les perspectives d’amélioration durable de la mobilisation des recettes.
Taxer plus, taxer mieux
Ce qu’il faut, c’est une approche qui associe la volonté de lever plus de recettes à celle de les lever mieux – c’est-à-dire de les lever d’une manière qui favorise des relations de coopération et de confiance entre les citoyens et leur gouvernement. Nous disposons d’excellents principes directeurs, validés par l’histoire et par l’expérience, résumés dans un récent document de la Banque mondiale. Les gouvernements qui souhaitent bâtir des systèmes fiscaux équitables et efficaces, et perçus comme tels par les contribuables et les citoyens, doivent maintenir un équilibre entre trois axes d’action :
- Premièrement, ils doivent faire appliquer les règles existantes et veiller à ce que l’impôt dû soit payé. Il ne s’agit pas seulement d’empêcher tel ou tel contribuable de se dérober. Croire que les autres respectent les règles rend chaque contribuable plus disposé à payer sa part. C’est particulièrement vrai lorsque ces « autres » sont les plus riches et les mieux introduits.
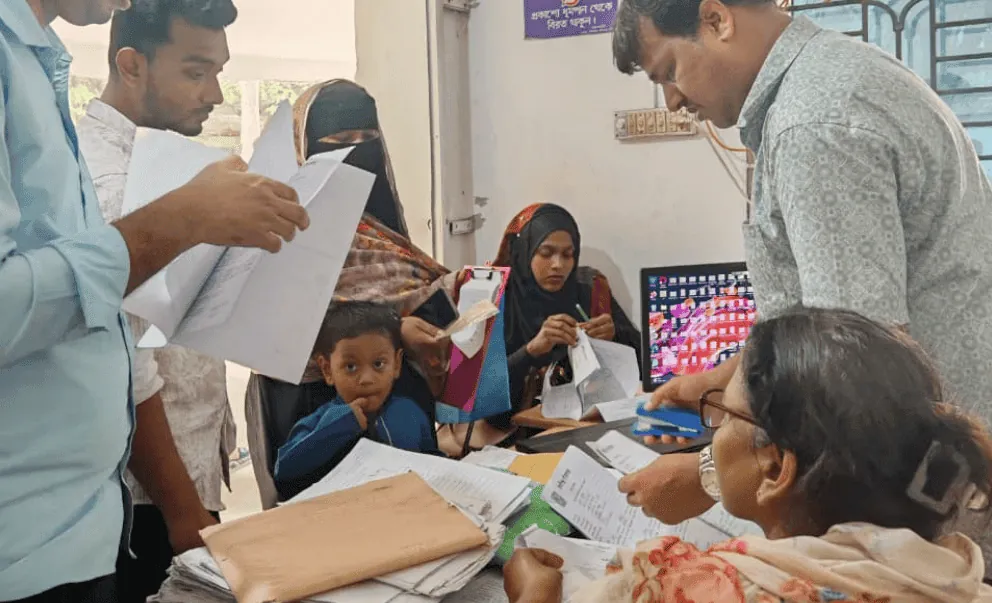
- Deuxièmement, ils doivent tout mettre en œuvre pour faciliter le respect des obligations fiscales, par exemple en simplifiant les règles et les procédures et en proposant une information utile aux contribuables. Des travaux récents montrent que les petits contribuables africains sont souvent pris dans des procédures administratives complexes qu’ils ne comprennent tout simplement pas, et qu’une éducation fiscale bien ciblée améliore le civisme fiscal.
- Troisièmement, les gouvernements doivent se rendre plus dignes de confiance aux yeux de leurs contribuables. Cela suppose là encore de faire appliquer les règles à tout le monde. Cela suppose aussi, entre autres, de rendre le système budgétaire plus transparent, de rendre correctement compte des impôts collectés et de les dépenser d’une manière qui recueille un large soutien. Les contribuables respectent davantage leurs obligations lorsqu’ils savent que les gouvernements utilisent l’argent à des fins qu’ils approuvent – ou, mieux encore, lorsqu’ils ont leur mot à dire sur l’usage des recettes.
Trouver le bon équilibre
Le défi, pour les décideurs nationaux comme pour le programme d’aide britannique, consiste à déterminer comment atteindre le bon équilibre dans tel pays et à tel moment. La « bonne » stratégie et les bonnes priorités varieront d’un pays à l’autre. Mais il faut aussi se demander si la Grande-Bretagne et les autres bailleurs de fonds ont aujourd’hui le bon équilibre d’ensemble. Il est possible que la communauté internationale ait, ces dernières années, trop insisté sur la nécessité pour les gouvernements des pays à faible revenu de collecter plus de recettes à court et moyen terme, et pas assez sur la nécessité de taxer mieux en développant les attitudes et les pratiques qui créeront à plus long terme un système de recettes efficace – et juste.
La troisième Conférence internationale sur le financement du développement, tenue à Addis-Abeba en 2015, a marqué une étape importante. Encourager et soutenir la collecte de recettes supplémentaires en était le thème phare, comme il l’a été de l’Addis Tax Initiative qui a suivi, les bailleurs de fonds et la communauté internationale y jouant un rôle moteur. Un débat important s’en est suivi sur l’intérêt éventuel de fixer des objectifs de recettes précis pour les pays à faible revenu. Avant la réunion d’Addis-Abeba, nous avions contribué à un billet qui s’opposait fermement à la fixation d’objectifs précis. Non que nous soyons hostiles par principe à des recettes plus élevées. Au contraire, nous nous en félicitons. Mais elles doivent s’inscrire dans un ensemble d’évolutions qui se renforcent mutuellement et qui contribueront à leur tour à des sociétés plus ouvertes.
Deux des objections précises que nous avions formulées à l’encontre d’objectifs chiffrés de collecte sont très pertinentes pour l’objectif de société ouverte. Premièrement, les systèmes fiscaux en place dans les pays à faible revenu sont souvent très régressifs. Se contenter d’insister sur l’augmentation des recettes pourrait appauvrir davantage certaines personnes pauvres et déplacer la répartition des revenus encore plus en faveur des riches. Deuxièmement, les administrations fiscales nationales manquent souvent de transparence et de redevabilité envers les contribuables, et se concentrent sur ce qu’elles sont en mesure de taxer plutôt que sur une application équitable à l’ensemble des contribuables (et aux élites en particulier). Dans ces contextes, se concentrer uniquement sur l’augmentation de la collecte risque de susciter du ressentiment et de compromettre les objectifs de long terme que sont l’accroissement de la confiance et du civisme fiscal quasi volontaire (ouvrage) des contribuables. Sur une note plus positive, ces préoccupations commencent à retenir davantage l’attention – de la façon la plus nette sans doute avec la place accrue faite à l’équité et à la redevabilité dans la nouvelle déclaration de l’Addis Tax Initiative.
En somme, améliorer la qualité des systèmes fiscaux peut et doit aller de pair avec un engagement plus large en faveur de sociétés ouvertes. À court terme, mettre l’accent sur les principes de justice, d’équité et de transparence est probablement la voie la plus durable et la plus efficace vers une meilleure collecte des recettes, parce qu’elle nourrit la confiance et le soutien de la population. À plus long terme, des systèmes fiscaux injustes, excluants et opaques risquent d’être des obstacles majeurs à la construction d’une gouvernance redevable, transparente et démocratique – tandis que des approches plus inclusives de la fiscalité ont le potentiel de favoriser des relations plus coopératives entre les citoyens et les gouvernements.