
L’harmonisation fiscale régionale est un sujet controversé, avec de solides arguments pour et contre. Est-elle souhaitable ? Bénéfique ? Et si oui, pour qui ? Nous examinons ces questions et d’autres à la lumière de la taxation de l’argent mobile dans la Communauté d’Afrique de l’Est (CAE). La CAE, pionnière historique du marché africain de l’argent mobile, est en principe attachée à l’harmonisation fiscale.
Que prélève-t-on, et comment les taxes sur l’argent mobile se comparent-elles au sein de la CAE ?
Les consommateurs acquittent trois taxes :
-
t
- la taxe sur la valeur ajoutée (TVA) et les droits d’accise prélevés sur les frais de transaction facturés par les fournisseurs d’argent mobile ;
- des taxes spécifiques sur la valeur même des transactions d’argent mobile ; et
- des taxes à la consommation sur les services et biens de télécommunication.
t
t
Comme le montre le tableau ci-dessous, les prélèvements et les taux ne sont guère harmonisés et sont généralement élevés. Ce niveau élevé n’est pas propre à la région : rapportée aux tendances mondiales, l’Afrique dans son ensemble taxe l’argent mobile relativement plus lourdement. Cela pourrait-il nuire involontairement au développement et à l’efficacité du marché, et en particulier à l’investissement des opérateurs télécoms ?
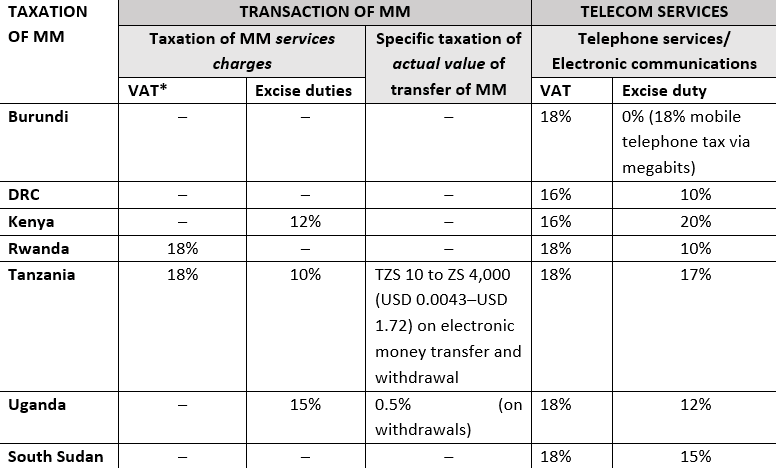
Ces taxes et prélèvements divergents sur l’argent mobile pourraient créer des distorsions commerciales régionales. Les gouvernements de la CAE ne montrent pourtant guère de signes de concertation ou d’apprentissage mutuel.
Définitions et divergences
Si la fourniture de services financiers est largement exonérée de TVA, sa définition et son périmètre varient d’un pays à l’autre. En outre, bien que la TVA soit largement harmonisée dans la CAE, les exonérations propres à chaque pays sont nombreuses, tout comme les écarts de taux. Par exemple :
-
t
- la Tanzanie applique une TVA de 18 % sur les frais de transfert dus aux établissements bancaires et non bancaires ;
- le Rwanda applique une TVA de 18 % sur les frais de banque mobile lorsque ce service est fourni par des opérateurs télécoms.
t
Les droits d’accise varient eux aussi fortement, tant par les taux que par les assiettes, ce qui rend malaisée la comparaison des charges pesant sur l’argent mobile. Par exemple :
-
t
- le Kenya applique des droits d’accise sur les frais de transfert d’argent (transfert et retrait) facturés par les opérateurs télécoms (12 %) ;
- la Tanzanie applique des droits d’accise sur les frais dus aux opérateurs télécoms pour les transferts et les paiements (10 %) ;
- l’Ouganda applique des droits d’accise sur les frais de transfert et de retrait prélevés par les opérateurs télécoms (15 %).
t
t
En Tanzanie et en Ouganda, le taux d’accise sur les frais d’argent mobile est le même pour les services numériques et traditionnels. À l’inverse, le Kenya taxe plus lourdement, à 20 %, les services de transfert d’argent et autres frais facturés par les prestataires traditionnels.
Taxes spécifiques sur la valeur de certaines transactions d’argent mobile
Dernière venue dans cet ensemble disparate de taxes nationales, la taxation spéciale de la valeur des transferts d’argent mobile :
-
t
- l’Ouganda applique depuis novembre 2018 une taxe de 0,5 % sur les retraits d’argent mobile ;
- la Tanzanie a instauré en juillet 2021 une taxe sur les transferts et les retraits d’argent mobile, abaissée un an plus tard, en juillet 2022, à une fourchette de 10 à 4 000 TZS (0,0043 à 1,72 USD).
t
Selon le règlement tanzanien de 2022 sur les systèmes nationaux de paiement (taxe sur les transactions en monnaie électronique), le champ de la monnaie électronique couvre « le transfert de monnaie électronique du compte d’argent mobile d’un utilisateur vers son compte bancaire, d’un compte bancaire vers un compte bancaire, ou d’un compte bancaire vers un compte d’argent mobile ». Cette extension aux opérations effectuées depuis des applications bancaires vise vraisemblablement à mettre banques et opérateurs télécoms sur un pied d’égalité. Auparavant, les transferts non mobiles effectués par les banques étaient exonérés, de même que les transferts d’un compte bancaire vers un portefeuille d’argent mobile. Ce rééquilibrage a tranché le constat que les opérations mobiles étaient effectivement plus lourdement taxées.
Taxes à la consommation sur les services et biens de télécommunication
La nouvelle vague de taxes sur l’argent mobile ne semble pas avoir rapproché les manières de taxer les biens et services de télécommunication. Les politiques fiscales applicables aux communications électroniques restent très diverses. Le Burundi prélève une taxe spécifique sur les mégabits, tandis que la Tanzanie taxe le crédit de communication. Ces nouveaux prélèvements sur les services d’argent mobile pourraient freiner, plutôt qu’accélérer, le développement et l’expansion du secteur financier. La multiplication des taxes sur les biens et services télécoms renchérit les services financiers numériques, dont l’argent mobile. Le Burundi fait figure d’exception notable : les communications téléphoniques y sont exonérées des droits d’accise sur l’argent mobile.
Imposition des sociétés prestataires
Ce billet porte principalement sur les disparités des taxes supportées par les consommateurs, et non sur les coûts pesant sur les prestataires. Sur l’impôt sur les sociétés, l’harmonisation est sensible :
-
t
- à l’exception du Soudan du Sud (20 %), les opérateurs télécoms sont imposés à 30 % sur leurs bénéfices dans tous les pays de la CAE ;
- tous les pays prélèvent des redevances de licence et de fréquences ;
- au Kenya, les opérateurs télécoms sont soumis à une taxe spécifique sur les télécommunications ;
- au Rwanda, ils doivent verser entre 2,5 % et 3 % de leur chiffre d’affaires à l’assurance maladie communautaire (CBHI), le régime d’assurance maladie universelle.
t
t
t
Une dynamique croissante en faveur de l’harmonisation législative et réglementaire
En définitive, le cadre fiscal de la CAE demeure fragmenté, à rebours des objectifs d’intégration économique et d’harmonisation censés réduire les différends et les perturbations commerciales.
À défaut de l’intégration régionale souhaitée, les États partenaires se livrent une concurrence féroce pour attirer l’investissement, à coups d’exonérations et de congés fiscaux peu ciblés. Chaque législateur national continue de fixer ses propres taxes sur tel ou tel service d’argent mobile. Sans coordination fiscale en la matière, les États de la CAE risquent de manquer les gains d’investissement et de croissance que permettrait une intégration renforcée : suppression des distorsions fiscales, atténuation des effets négatifs de la concurrence fiscale et investissement régional plus équilibré.
En novembre 2020, lors de la 48e réunion générale des commissaires des administrations fiscales d’Afrique de l’Est, un accord a été conclu pour élaborer une stratégie commune de taxation de l’économie numérique par l’harmonisation fiscale régionale. La CAE dispose d’une base juridique solide pour harmoniser les politiques fiscales applicables aux transferts d’argent mobile intracommunautaires, et entre secteurs.
Vers une convergence possible de la taxation de l’argent mobile dans la CAE
Une voie de convergence progressive consiste à donner corps à l’ambition d’intégration de la CAE, avec une vision régionale d’ensemble plutôt que des positions nationales isolées et non coordonnées. Par une collaboration réglementaire, appuyée sur une analyse plus fine des effets de la fiscalité sur les services financiers numériques et sur la consultation des prestataires et des usagers, les États partenaires pourraient tendre vers une approche coordonnée et cohérente. Un niveau de taxation équitable pourrait renforcer l’inclusion financière des citoyens de la CAE et fournirait aussi un modèle opérationnel pour traiter des enjeux plus larges, comme la concurrence fiscale coûteuse et dommageable pour attirer l’investissement direct étranger.
Des travaux ciblés et fondés sur des données probantes sont nécessaires pour préserver les recettes publiques et les autres objectifs de croissance économique, afin de définir des politiques harmonisées politiquement réalisables et créatrices d’incitations.
Un point de départ logique, pour les décideurs et les administrations, serait d’harmoniser les assiettes plutôt que les taux. Dans la CAE comme dans l’Union européenne, les taux peuvent rester différents aussi longtemps que le justifient le stade de développement, les traditions nationales et d’autres considérations essentielles, dès lors qu’il n’y a pas de discrimination caractérisée. Un examen à l’échelle de la CAE pourrait amorcer ce processus, afin de déterminer une approche fiscale optimale pour les entreprises comme pour les consommateurs, de supprimer les exonérations et de favoriser une concurrence saine.
La CAE devrait s’accorder sur une approche régionale d’ensemble pour définir des assiettes uniformes et transparentes – quel que soit le taux – pour les prestataires (sur les revenus) et pour les consommateurs (sur les frais et/ou la valeur des montants transférés). Sans meilleure coordination de la taxation de l’argent mobile, la région peinera à optimiser les résultats pour ses citoyens, son économie et les investissements entrants.
Si la CAE réussit cette harmonisation fiscale régionale, l’Afrique de l’Ouest en tirerait de précieux enseignements, alors que des pays comme le Ghana et le Nigeria instaurent à leur tour des taxes sur l’argent mobile supportées par les consommateurs.
Remerciements : l’auteur tient à remercier Chris Wales, Philip Mader, Laura Muñoz et Mary Abounabhan pour leurs précieuses suggestions. Les opinions exprimées dans ce billet n’engagent que leur auteur. Ce billet a été édité par Njeri Okono.