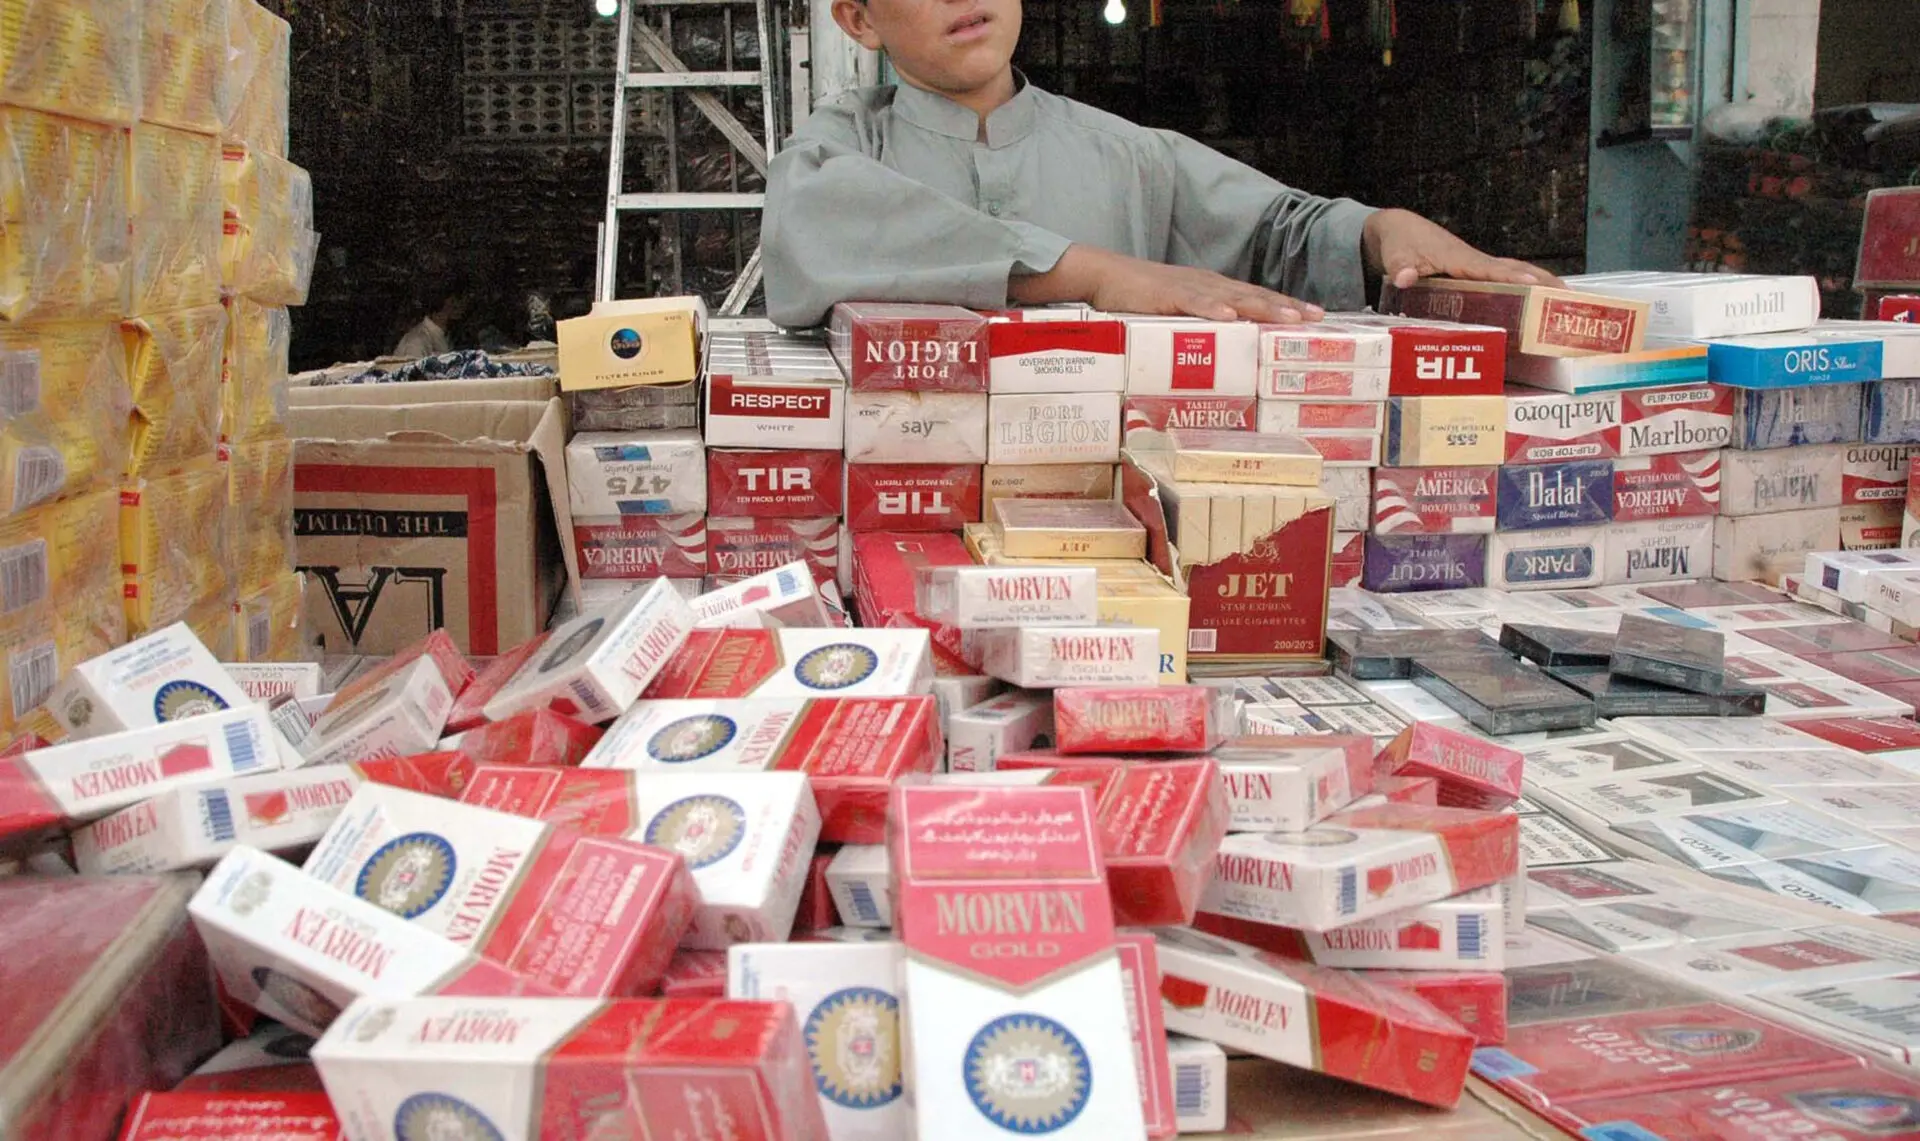

Achetez aujourd’hui un paquet de cigarettes au Pakistan, et il y a une chance sur trois qu’il ne porte aucun timbre fiscal valide. Et ce, alors que depuis 2021, chaque paquet légal est conçu pour signaler sa propre production à l’État en temps réel. La technologie permet de voir le problème. Reste à savoir si elle peut le résoudre.
Selon les estimations du secteur, la part non taxée dépasse la moitié du marché, avec des pertes de recettes pouvant atteindre 343 milliards de roupies (1,2 milliard USD) par an. Le tabac est le cas le plus grave, mais le sucre, le ciment et les engrais connaissent le même problème : une grande partie de la production n’apparaît jamais dans l’assiette fiscale.
L’écart reflète avant tout ce que l’administration fiscale peut voir et ce qu’elle ne peut pas voir. Le Federal Board of Revenue (FBR) a traditionnellement dû travailler à partir de ce que les entreprises choisissent de déclarer – déclarations de production, factures, déclarations de ventes –, autant de documents qui peuvent être falsifiés avant d’arriver entre les mains d’un agent du fisc. Cet aveuglement coûte cher.
Le ratio impôts/PIB du Pakistan s’établit à 10,6 %, l’un des plus faibles d’Asie du Sud et bien en deçà des 13 à 15 % généralement considérés comme le minimum nécessaire pour financer les services publics de base, une situation que partage la moitié des pays en développement.
Le Track and Trace System (TTS), lancé par le FBR en 2021, vise à remédier à ce problème : des timbres numériques infalsifiables qui donnent à l’administration une vision en direct de la production dans les secteurs manufacturiers du tabac, du sucre, des engrais et du ciment. S’agissant du tabac, notamment, l’impulsion n’est pas venue de la seule administration fiscale : les fabricants formels, voyant des concurrents non taxés casser les prix, ont été parmi les premiers et les plus ardents défenseurs du système. Le Pakistan est loin d’être un cas isolé.
Le Protocole de l’OMS pour éliminer le commerce illicite, ratifié par le Pakistan en 2018, impose aux États parties d’assurer la traçabilité des produits du tabac ; l’UE exploite un système de traçabilité à l’échelle de l’Union depuis 2019 ; le plus grand fournisseur du secteur affirme que sa plateforme fonctionne dans plus de 20 pays ; et des gouvernements, du Kenya à l’Ouganda, ont étendu les timbres au-delà du tabac, à la bière, au sucre et au ciment.
Depuis plusieurs mois, des membres de l’équipe de recherche sont immergés dans ce système : ils ont interrogé les responsables du FBR qui le gèrent et les fabricants qui y sont soumis, et ont parcouru un atelier de production pour l’observer en fonctionnement. Les premiers résultats indiquent que la technologie tient ses promesses en matière de visibilité.
Reste à savoir si cette visibilité se traduit par un meilleur respect des obligations fiscales, par la formalisation et par un recul du commerce illicite. Personne ne le sait, ni au Pakistan, ni guère ailleurs. C’est la question à laquelle notre projet de recherche entend répondre.
Comment le Track and Trace System rend la production visible
Le TTS est un système de timbrage et de suivi de la production fondé sur ce que le FBR appelle des marquages d’identification uniques (Unique Identification Markings, UIM). Contrairement aux codes-barres des fabricants, indépendants du TTS et contenant des informations statiques sur le produit qui peuvent être réimprimées, un UIM doit être activé numériquement sur la plateforme TransAct du FBR avant d’être apposé sur un paquet. Un consortium de prestataires agréés génère ces timbres lisibles par machine, et des applicateurs automatiques les fixent sur chaque paquet destiné au consommateur à la sortie de la chaîne de production.
Dans une usine visitée par l’équipe de recherche, l’applicateur timbrait les paquets à la cadence des machines et écartait tout paquet dont le timbre était mal apposé.
Cela se fait à l’échelle industrielle : les chaînes de production intégrées activent les timbres automatiquement au moment de leur pose, tandis que les usines dépourvues d’équipements intégrés les activent manuellement, par lots, via le portail web de TransAct. Chaque activation est enregistrée en temps réel, ce qui donne au FBR un relevé continu de la production à rapprocher des déclarations mensuelles de TVA de chaque entreprise. Et toute personne disposant de l’application publique TransAct – un agent de terrain, un inspecteur des douanes, un client curieux – peut scanner un timbre et en vérifier l’authenticité. Le graphique ci-dessous illustre ce parcours, de l’émission du timbre à la vente au détail.
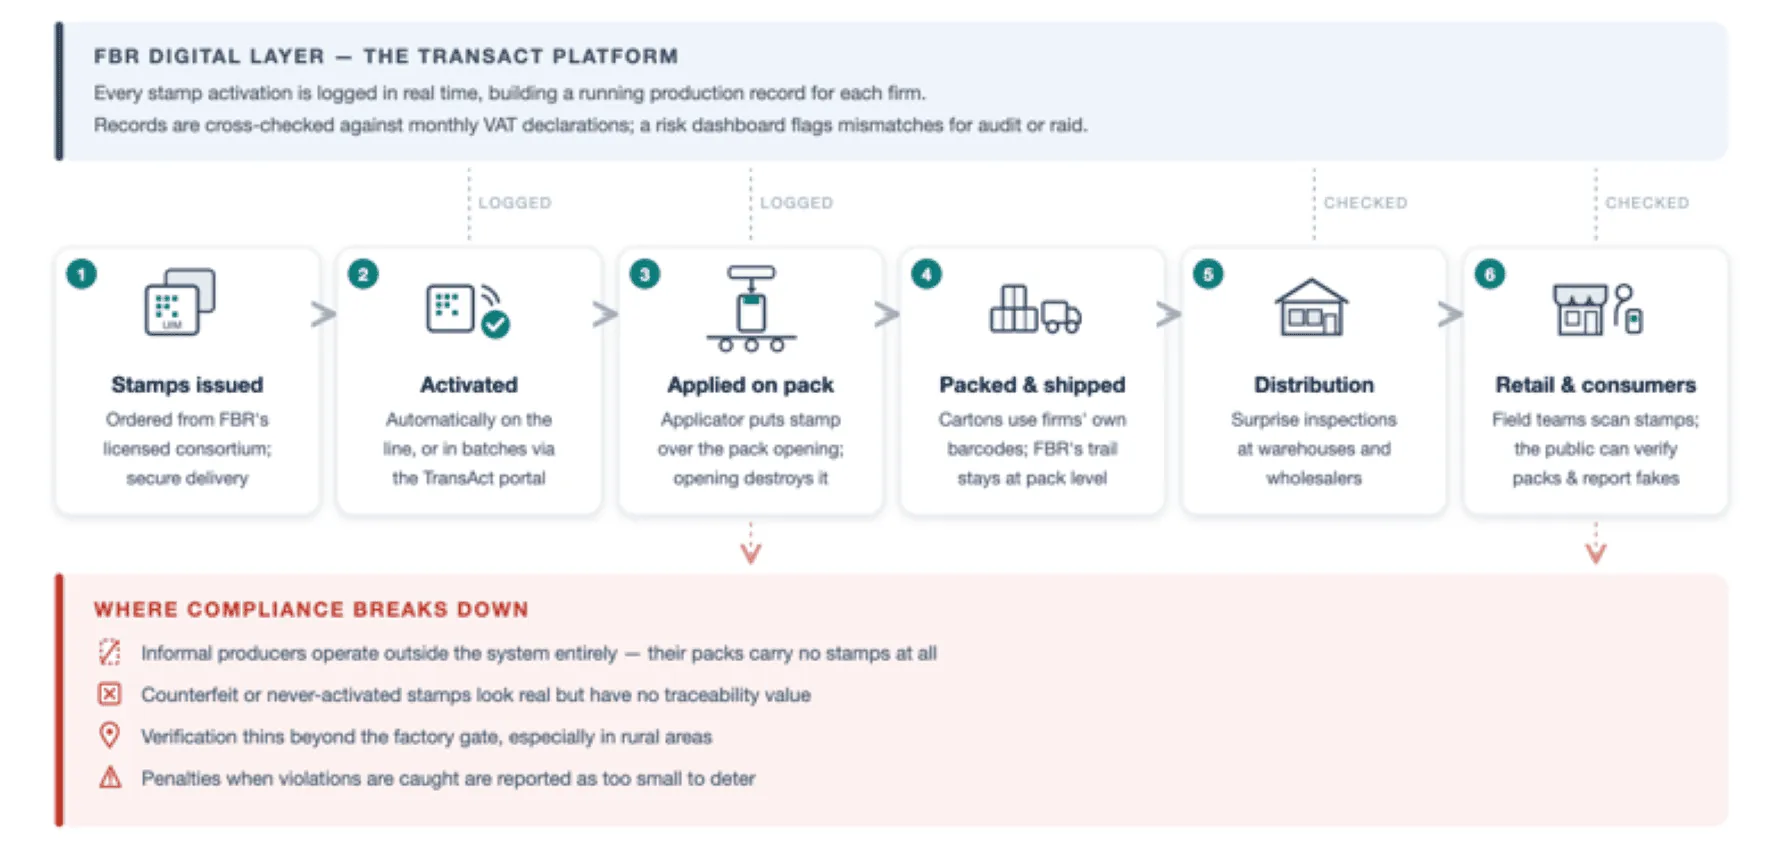
Compilé par les auteurs à partir de la documentation technique du FBR, d’entretiens avec des informateurs clés et de visites de sites de production. Crédit : Ahsan Zia Farooqi.
Les premiers résultats en matière de visibilité ont été frappants.
Au lancement du système, l’administration fiscale a constaté qu’elle n’avait aucune trace de 55 % des chaînes de production dans les secteurs ciblés. Depuis sa mise en place, la technologie a toutefois eu un effet positif sur la collecte des recettes. Le FBR indique qu’au cours de l’exercice 2024-25, les recettes issues du sucre et du ciment ont augmenté de plus de 52 milliards de roupies (environ 185 millions USD). Outre la mise en œuvre de la technologie de suivi de la production, les entretiens avec des agents chargés du contrôle suggèrent que cette hausse résulte d’un renforcement des contrôles dans les quatre secteurs. La part de ces recettes qui revient au système lui-même – par opposition aux changements de taux ou à l’effort de contrôle plus large – reste une question ouverte, à laquelle les propres données du système pourraient répondre.
Le système est encore en cours de développement. Le FBR a commencé à ajouter un outil de comptage par caméra appelé Digital Eye, qui comptabilise les unités indépendamment des timbres, ainsi qu’un système Hopper qui surveille les intrants en matières premières, afin que la production puisse être vérifiée à plusieurs étapes du processus. À plus long terme, il est envisageable de connecter le TTS aux autres infrastructures numériques du Pakistan, par exemple la base de données d’identité de l’Autorité, le système de paiement Raast (le système national de paiement instantané du Pakistan) et la plateforme de déclaration en ligne du FBR.
Pourquoi la mise en œuvre du timbre fiscal numérique a été difficile
Atteindre ce stade a toutefois exigé de surmonter des obstacles successifs : d’abord pour développer le système, puis pour le mettre en œuvre face à l’opposition des fabricants et aux recours en justice. Le défi consiste désormais à le maintenir en fonctionnement dans une économie où une grande partie de la production est informelle et où les consommateurs sont très sensibles aux prix.
Le combat pour le mettre en place a duré plus de dix ans (comme le montre la chronologie ci-dessous).
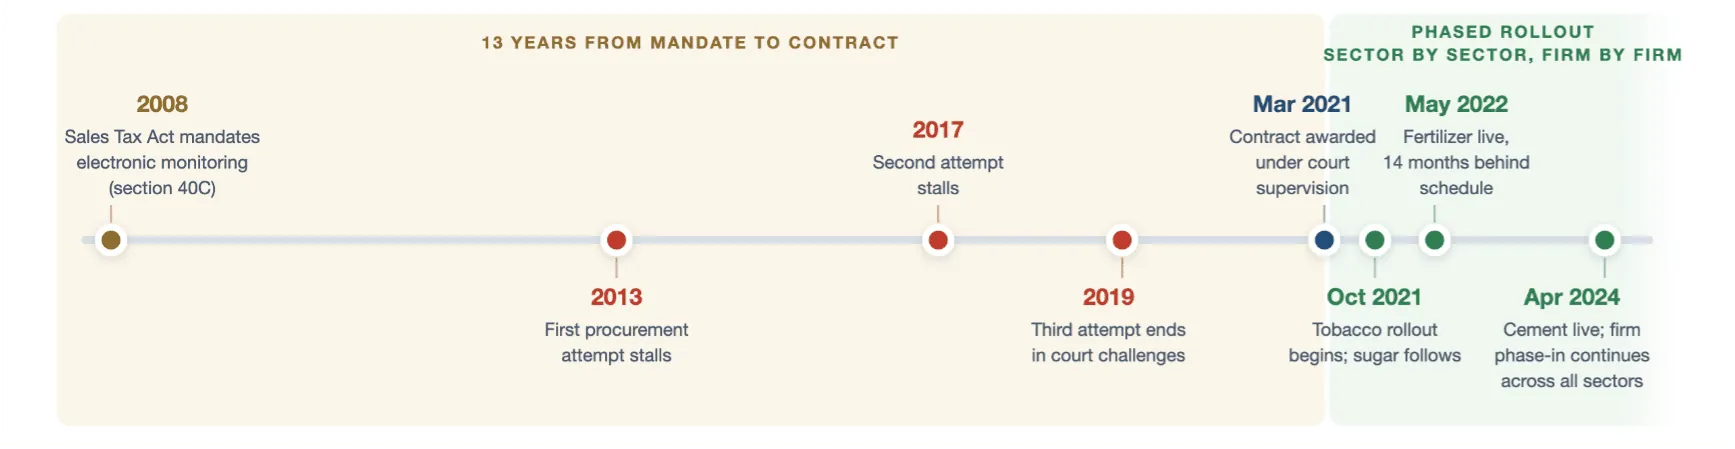
Le mandat légal existe depuis 2008, mais les tentatives de passation de marché de 2013, 2017 et 2019 ont toutes échoué sur fond d’intérêts commerciaux concurrents et de recours de soumissionnaires, ce qui en dit moins sur l’engagement de l’État que sur les sommes en jeu dans ce contrat.
Lorsque le marché a finalement été attribué en mars 2021, sous la supervision d’un tribunal, le FBR lui-même a reconnu que le processus avait duré douze ans.
Même alors, des responsables nous ont indiqué en entretien que les limites de capacité et la résistance des fabricants ont imposé un déploiement échelonné :
- le tabac et le sucre en premier, en 2021 ;
- les engrais ont suivi en mai 2022, déjà avec 14 mois de retard sur le calendrier ;
- le ciment a nécessité cinq démonstrations techniques et une prolongation avant d’entrer en service en avril 2024.
Le secteur informel et les fournisseurs illicites contournent les règles, tandis que les entreprises en règle supportent l’essentiel des coûts
Le plus difficile est de faire respecter le système dans la durée.
L’économie informelle du Pakistan représenterait 35 à 40 % du PIB, et des producteurs informels opèrent à grande échelle dans chacun des secteurs couverts par le TTS. Les consommateurs sensibles aux prix maintiennent la pression : après la hausse de 200 % du droit d’accise fédéral sur les cigarettes en août 2022, les estimations du secteur suggèrent que la part illicite du marché est passée d’environ 20 % des ventes à plus de la moitié en trois ans.
Une entreprise enregistrée supporte des coûts de mise en conformité que son concurrent informel n’a tout simplement pas, et aucune technologie de suivi ne corrige cela à elle seule.
Ces coûts ne sont pas négligeables.
Un fabricant doit installer des équipements d’application agréés, rapprocher les timbres de ses relevés de production et connecter ses chaînes à TransAct, une charge réelle pour les petits producteurs. Les entreprises les plus respectueuses des règles finissent par payer le plus, tandis que les opérateurs informels ne paient presque rien.
Une évaluation d’Oxford Economics, rapportée en avril 2026, a conclu que la part illicite du marché des cigarettes avait en réalité augmenté après l’arrivée du TTS. Les estimations liées à l’industrie ont tendance à surestimer le commerce illicite, et il est difficile de dire quelle part de cette hausse tient au choc fiscal de 2022 plutôt qu’au système lui-même.
De la détection à la dissuasion ?
La réponse du FBR passe par le contrôle, qui s’exerce par deux canaux :
- Un tableau de bord des risques s’appuie sur les données d’activation et signale les écarts avec les déclarations de TVA.
- Des équipes de terrain munies de lecteurs TransAct portables se présentent à l’improviste dans les entrepôts, chez les grossistes et dans les magasins ; tout produit qui échoue au contrôle peut être confisqué et le dossier transmis aux autorités compétentes.
L’activité s’est intensifiée sur les deux canaux.
Les bilans de répression publiés par le FBR font état de plus de 800 descentes entre juin 2023 et décembre 2025, avec près de 800 millions de cigarettes saisies dans le seul secteur du tabac (voir les graphiques en barres ci-dessous).
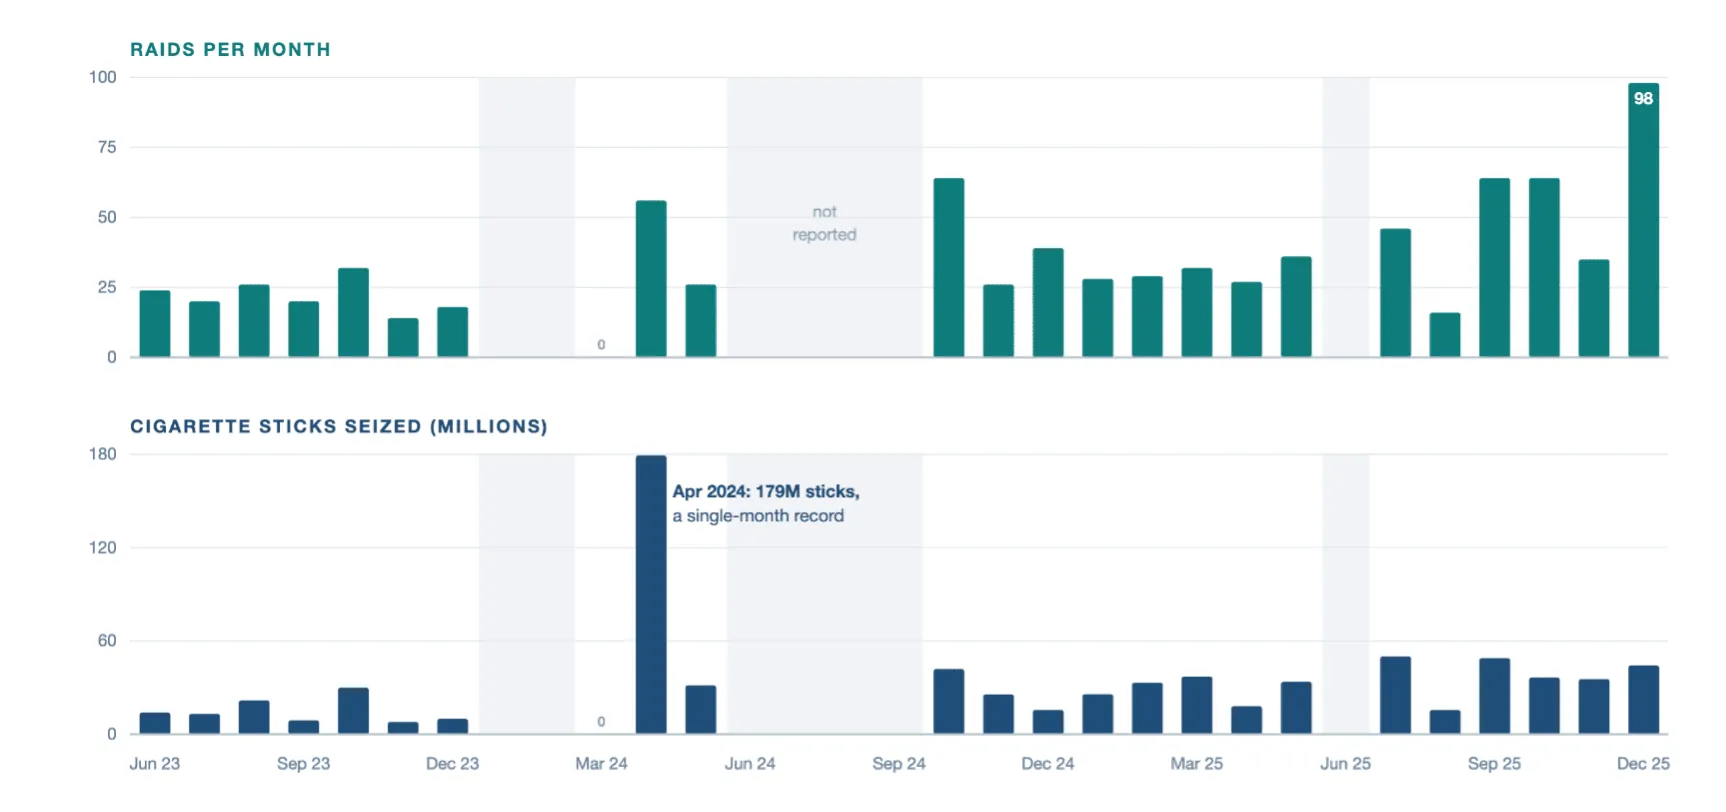
Le marché illicite n’a pas disparu pour autant. Le taux de timbrage dans le tabac atteignait 55 % des paquets en 2023 (71 % en ville, 48 % en zone rurale) et, début 2026, seules 22 des 477 marques de cigarettes sur le marché étaient pleinement en règle. Des enquêtes indépendantes sur les paquets montrent une nette amélioration de la conformité des multinationales entre 2023 et 2024, alors que celle des fabricants locaux a à peine bougé. Les fabricants que nous avons interrogés ont décrit des cigarettes illicites vendues ouvertement, des timbres contrefaits en circulation et des sanctions trop faibles pour être dissuasives.
Toutes ces descentes dissuadent-elles réellement qui que ce soit ?
Les chiffres publiés ne permettent pas de le dire : c’est l’une des premières choses qu’une évaluation sérieuse devrait établir.
Ce qu’il nous reste à apprendre
Quels sont les enjeux ? Selon le FMI, une réforme fiscale globale pourrait rapporter 5 % du PIB supplémentaires dans des pays comme le Pakistan.
Mais, pour être honnête, on sait très peu de choses sur les technologies de suivi en particulier.
Une étude menée au Kenya a constaté une hausse des recettes après l’introduction des timbres. En Ouganda, les entreprises ont réagi au coût des timbres en sous-déclarant leurs prix départ usine de 17 %, répercutant discrètement le coût sur l’État. Et le Québec a réduit de moitié son marché illicite du tabac sans aucune technologie de traçabilité, simplement grâce à des contrôles bien financés et coordonnés.
Pour le Pakistan, presque tout ce qui compte reste inconnu.
- Le TTS a-t-il produit les hausses de recettes annoncées par le gouvernement, ou celles-ci s’expliquent-elles par les changements de taux et l’effort de contrôle ?
- Le suivi fait-il entrer les entreprises dans l’économie formelle, ou évince-t-il discrètement les petits producteurs à mesure que les coûts de conformité se font sentir ?
- Les entreprises pakistanaises contournent-elles le système comme l’ont fait les entreprises ougandaises ?
- Et, préoccupation soulevée par des responsables des quatre secteurs, le système peut-il garder son élan lorsque les gouvernements et les priorités changent ?
Si nos entretiens permettent de décrire un système, seules ses données diront ce qu’il accomplit.
Les lacunes des données probantes sont aussi une opportunité, et le Pakistan est particulièrement bien placé pour les combler
Aucune étude, où que ce soit, n’a isolé l’effet du suivi de la production au niveau des usines, qui constitue la spécificité du TTS.
Pendant ce temps, le système accumule discrètement ce que peu d’administrations fiscales possèdent : des données de production détaillées et en temps réel pour des secteurs entiers. Soumettez ces données à une évaluation rigoureuse et indépendante, et l’on pourrait apprendre où le suivi dissuade réellement la fraude, où se situent les fuites et quelles modifications de conception rapporteraient le plus de recettes.
Ces réponses comptent bien au-delà du Pakistan, car chaque pays qui achète cette technologie fait le même pari. Le timbre montre l’ampleur de l’écart fiscal. Découvrir ce qui permet de le combler, voilà le travail qui reste à faire.
Note de recherche : ce billet s’appuie sur des entretiens avec des informateurs clés menés entre avril et mai 2026 auprès de la direction du FBR, du personnel du projet dans les quatre secteurs, de la Directorate of Intelligence & Investigation (Inland Revenue) de Lahore et de fabricants de tabac, de sucre, de ciment et d’engrais, ainsi que sur une visite structurée d’une grande usine de fabrication de tabac en mai 2026. Il s’agit du premier résultat d’un programme de recherche dirigé par le Mahbub ul Haq Research Centre at LUMS – en partenariat avec l’ICTD, UC San Diego et l’IDS, et financé par l’ICTD – visant à évaluer rigoureusement le suivi de la production au Pakistan. Tous les répondants ont participé de manière anonyme ; les citations sont paraphrasées.