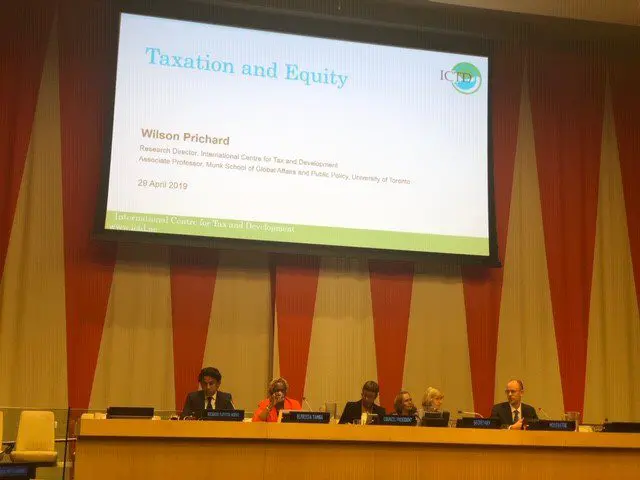
Le 29 avril, Wilson Prichard, directeur de la recherche de l’ICTD, est intervenu lors de la réunion spéciale de l’ECOSOC sur la coopération internationale en matière fiscale. Il participait à la table ronde consacrée à la fiscalité et aux inégalités, aux côtés de Mme Elfrieda Stewart Tamba (membre du Comité d’experts des Nations unies sur la coopération internationale en matière fiscale), de M. Ricardo Fuentes Nieva (directeur exécutif d’Oxfam Mexique) et de M. Alvin Mosioma (directeur exécutif de Tax Justice Network Africa).
La table ronde a examiné la capacité des systèmes budgétaires à accroître ou à réduire les inégalités, par les politiques de recettes comme de dépenses. Le Dr Prichard a rappelé qu’en moyenne, les systèmes budgétaires des pays en développement réduisent bien moins les inégalités que ceux des pays de l’OCDE. De plus, si ces systèmes contribuent sensiblement à réduire directement la pauvreté dans de nombreux pays à revenu intermédiaire, ce n’est souvent pas le cas dans les pays à faible revenu. Les données du Commitment to Equity Institute montrent que l’effet net des impôts et des transferts accroît parfois la pauvreté, principalement en raison d’une forte dépendance à la TVA conjuguée à des dispositifs de transferts limités en faveur des plus pauvres.
Outre des dépenses plus redistributives, le Dr Prichard a mis en avant quatre faiblesses du côté des recettes qui nuisent à l’équité :
- Un impôt sur le revenu des personnes physiques trop faible : les pays de l’OCDE collectent environ 10 % du PIB au titre de l’impôt sur le revenu. Les pays non membres n’en collectent en moyenne qu’un peu plus de 2 %. L’écart est plus marqué encore si l’on inclut les cotisations obligatoires aux régimes publics de retraite. Cela tient en partie à la difficulté d’imposer le secteur informel, mais la cause principale est l’imposition inefficace des revenus des personnes fortunées. Si beaucoup de pays non membres de l’OCDE imposent correctement les salaires du secteur formel, l’imposition des revenus des très hauts patrimoines présente de graves lacunes : faible imposition des revenus des professions libérales et des plus-values, barèmes qui progressent rapidement à bas niveau mais offrent peu de progressivité au sommet. Cela tient pour partie à l’évasion fiscale internationale, pour partie à la faiblesse du contrôle interne : y remédier est un défi à la fois technique et politique.
- Une faible imposition du patrimoine et du foncier : malgré des données lacunaires, l’imposition effective du patrimoine et des successions est généralement faible, voire inexistante, dans les pays non membres de l’OCDE. Les impôts fonciers constituent une forme d’imposition du patrimoine relativement universelle. Or, là où les pays de l’OCDE en collectent en général 2 à 3 % du PIB, les autres n’en collectent en moyenne qu’environ 0,5 %. Ici encore, les causes semblent autant politiques que techniques.
- Les faiblesses de l’impôt sur les sociétés, en particulier au niveau international : si les données restent là encore difficiles à établir, deux constats font assez largement consensus : 1) une part importante des bénéfices des multinationales est transférée vers des juridictions à faible fiscalité et 2) la mise en œuvre des règles existantes de l’OCDE est particulièrement ardue pour les pays à faible revenu, faute de données et de moyens. Il en résulte une perte de recettes, mais aussi une concurrence faussée entre entreprises internationales et nationales, deux problèmes souvent aggravés par des incitations fiscales opaques et mal ciblées.
- Le poids des petites impositions informelles sur les groupes les plus pauvres : enfin, les débats sur l’équité fiscale portent surtout sur les systèmes nationaux, alors que dans de nombreux pays à faible revenu les citoyens supportent des charges lourdes, mais plus invisibles, à l’échelon local. Il s’agit 1) d’une gamme souvent étendue de petites taxes, prélèvements et redevances, 2) de redevances d’usage formelles et informelles pour accéder aux services essentiels et 3) de ce que l’on appelle parfois des « impôts informels » : des versements hors des livres à des agents étatiques et non étatiques, destinés à financer des fonctions publiques et la fourniture de services. Les deux meilleures études dont nous disposons, sur la Sierra Leone et la RDC, suggèrent que ces versements représentent souvent 5 à 10 % du revenu des citoyens ordinaires : une charge considérable, qui mine un peu plus l’équité des systèmes fiscaux et budgétaires et rend la réforme urgente.
Pour en savoir plus sur les pistes de réforme proposées par le Dr Prichard pour renforcer l’équité, lisez son dernier article de blog.
Voir également sa note What Might an Agenda for Equitable Taxation Look Like?
Sa présentation à la réunion de l’ECOSOC est disponible ci-dessous :