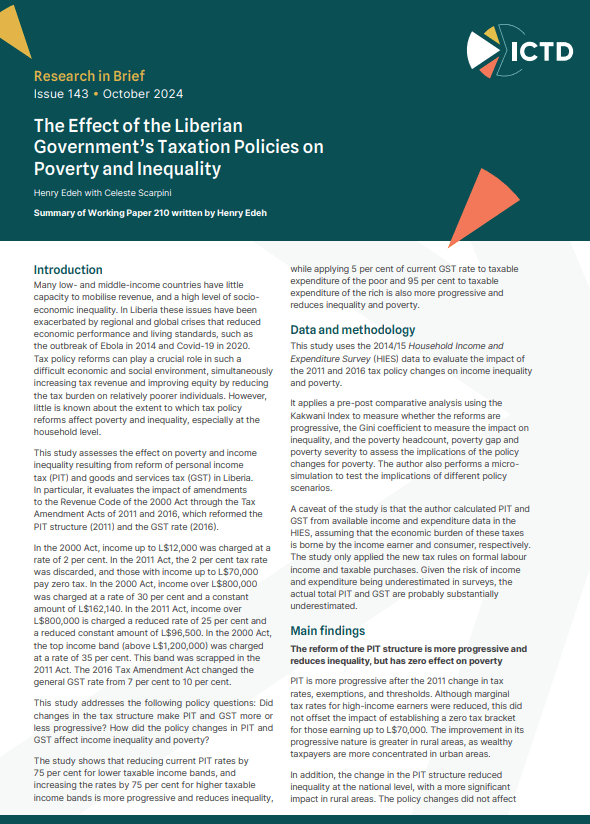
De nombreux pays à revenu faible et intermédiaire n’ont qu’une faible capacité à mobiliser des recettes, et connaissent un niveau élevé d’inégalité socio-économique. Au Libéria, ces difficultés ont été aggravées par des crises régionales et mondiales qui ont dégradé les performances économiques et les conditions de vie, comme l’épidémie d’Ebola en 2014 et le Covid-19 en 2020. Les réformes de la politique fiscale peuvent jouer un rôle crucial dans un environnement économique et social aussi difficile, en accroissant simultanément les recettes et en améliorant l’équité par une réduction de la charge pesant sur les personnes les plus modestes. On sait pourtant peu de choses de la mesure dans laquelle ces réformes affectent la pauvreté et les inégalités, en particulier à l’échelle des ménages.
Cette étude évalue l’effet sur la pauvreté et l’inégalité de revenu de la réforme de l’impôt sur le revenu des personnes physiques et de la taxe sur les produits et services au Libéria. Elle évalue en particulier l’effet des modifications apportées au code des recettes de la loi de 2000 par les lois de finances rectificatives de 2011 et 2016, qui ont réformé la structure de l’impôt sur le revenu (2011) et le taux de la taxe sur les produits et services (2016).
Résumé du document de travail n° 210, rédigé par Henry Edeh.