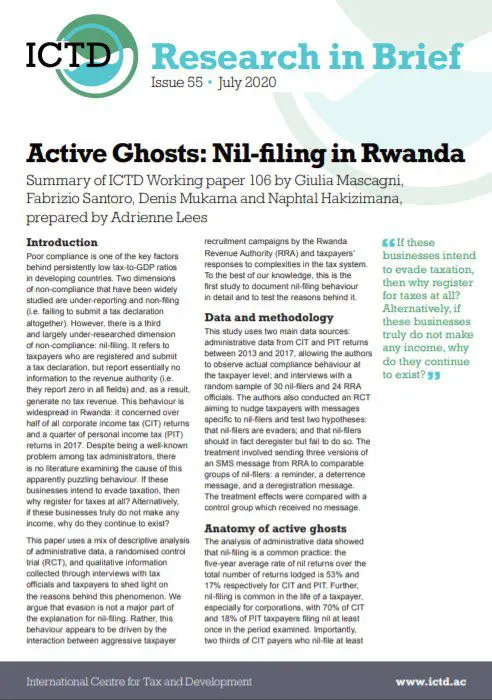
La faiblesse du civisme fiscal est l’un des facteurs clés des ratios impôts/PIB durablement bas dans les pays en développement. Deux dimensions de la non-conformité ont été largement étudiées : la sous-déclaration et le défaut de déclaration, c’est-à-dire l’absence totale de dépôt. Il existe toutefois une troisième dimension, largement sous-étudiée : les déclarations néantes. Elles désignent le cas de contribuables immatriculés qui déposent bien une déclaration, mais n’y portent pratiquement aucune information, en inscrivant zéro dans toutes les rubriques, et ne génèrent donc aucune recette fiscale. Ce comportement est répandu au Rwanda : il concernait plus de la moitié des déclarations d’impôt sur les sociétés et un quart de celles d’impôt sur le revenu des personnes physiques en 2017. Bien que le problème soit bien connu des administrations fiscales, aucune littérature n’examine la cause de ce comportement en apparence énigmatique. Si ces entreprises entendent échapper à l’impôt, pourquoi s’immatriculer ? Et si elles ne dégagent réellement aucun revenu, pourquoi continuent-elles d’exister ? Cet article combine une analyse descriptive de données administratives, un essai contrôlé randomisé et des informations qualitatives recueillies par entretiens avec des agents du fisc et des contribuables, afin d’éclairer les raisons de ce phénomène. Nous soutenons que la fraude n’explique pas l’essentiel des déclarations néantes. Ce comportement semble plutôt résulter de l’interaction entre les campagnes agressives d’immatriculation menées par l’administration fiscale rwandaise (RRA) et les réactions des contribuables face à la complexité du système fiscal. À notre connaissance, il s’agit de la première étude à documenter en détail ce comportement et à en tester les raisons.