Les gouvernements des pays à faible revenu ont progressivement mis en place des systèmes de déclaration et de paiement électroniques des impôts, dans l’espoir de réduire les coûts de contrôle pour les administrations fiscales, les coûts de mise en conformité pour les contribuables, ainsi que le risque de collusion lors des interactions physiques entre les contribuables et les agents de l’administration fiscale. En combinant des données administratives à haute fréquence et une méthode dynamique de doubles différences, nous évaluons l’impact causal d’une réforme qui a rendu obligatoire l’utilisation de ces technologies pour les grands contribuables au Sénégal. Nos résultats montrent que cette réforme n’a eu aucun effet, ou tout au plus un effet limité, sur les principaux indicateurs de conformité fiscale, notamment la probabilité de déposer une déclaration ou d’effectuer un paiement, ainsi que le montant des impôts acquittés. La déclaration électronique réduit toutefois la fréquence des valeurs manquantes de plus de 90 %, ce qui a d’importantes implications pour la mesure. Nous montrons notamment que le volume total de l’emploi formel est supérieur d’au moins 20 % à l’estimation fondée sur les données issues des déclarations sur support papier.
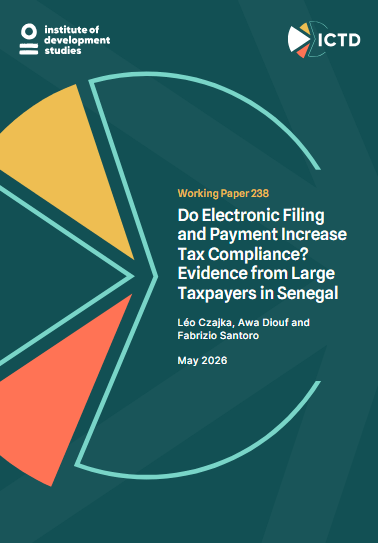
Document de travail
La déclaration et le paiement électroniques des impôts améliorentils la conformité fiscale ? Le cas des grands contribuables au Sénégal
La version originale est disponible en anglais
Détails de la publication
Date
Editeur
- Institute of Development Studies
Thème de recherche
Programme
Mots-clés
Citation
Czajka, L. ; Diouf, A. et Santoro, F. (2026) La déclaration et le paiement électroniques des impôts améliorent-ils la conformité fiscale ? Le cas des grands contribuables au Sénégal, Document de travail no 238 de l’ICTD, Brighton : Institute of Development Studies, DOI : 10.19088/ICTD.2026.033
Autres ressources