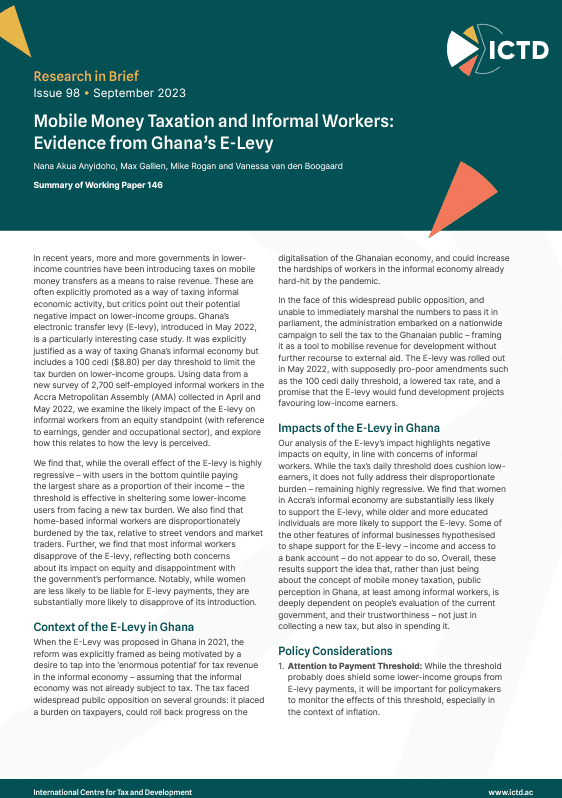
Ces dernières années, de plus en plus de gouvernements de pays à faible revenu ont instauré des taxes sur les transferts d’argent mobile afin de lever des recettes. Elles sont souvent explicitement présentées comme un moyen de taxer l’activité économique informelle, mais leurs détracteurs soulignent leur effet potentiellement négatif sur les groupes à faible revenu. La taxe ghanéenne sur les transferts électroniques, instaurée en mai 2022, constitue une étude de cas particulièrement intéressante. Elle a été explicitement justifiée comme un moyen de taxer l’économie informelle du pays, tout en prévoyant un seuil de 100 cedis (8,80 dollars) par jour destiné à limiter la charge pesant sur les groupes à faible revenu. À partir des données d’une nouvelle enquête auprès de 2 700 travailleurs informels indépendants de l’agglomération d’Accra, collectées en avril et mai 2022, nous examinons l’effet probable de cette taxe sur les travailleurs informels sous l’angle de l’équité, au regard des revenus, du genre et du secteur d’activité, et explorons le rapport entre cet effet et la manière dont la taxe est perçue.
Résumé de recherche
98
La fiscalité de l’argent mobile et les travailleurs informels : données de la taxe sur les transferts électroniques au Ghana
La version originale est disponible en anglais
Points clés
Détails de la publication
Date
Editeur
- ICTD
Thème de recherche
Programme
Mots-clés
Citation
Anyidoho, N. A. ; Gallien, M. ; Rogan, M. et van den Boogaard, V. (2023) La fiscalité de l’argent mobile et les travailleurs informels : données de la taxe sur les transferts électroniques au Ghana, Résumé de recherche n° 98 de l’ICTD, Brighton : Institute of Development Studies, DOI : 10.19088/ICTD.2023.047
Autres ressources