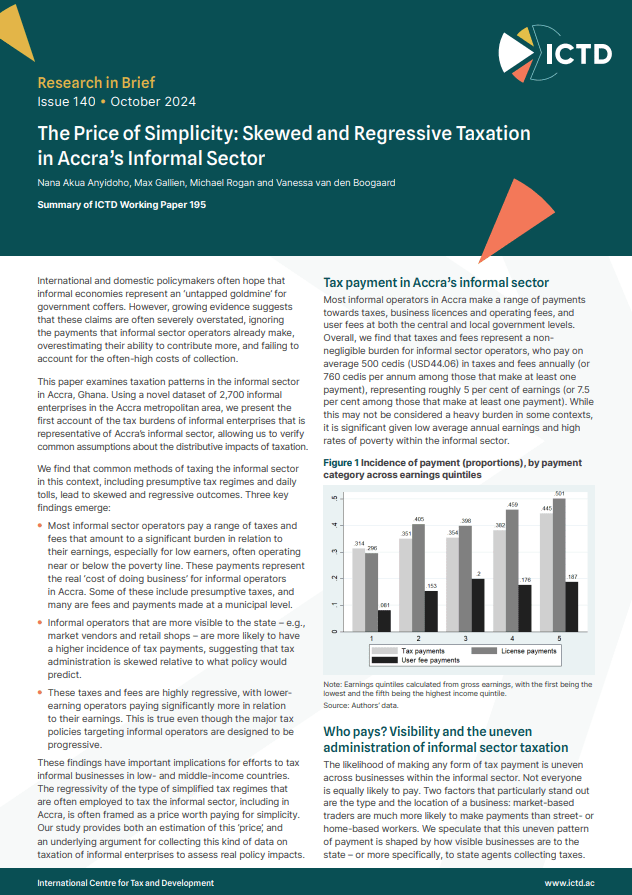
Les décideurs internationaux et nationaux espèrent souvent que les économies informelles représentent une « mine d’or inexploitée » pour les caisses publiques. Un nombre croissant de travaux suggère toutefois que ces affirmations sont souvent très exagérées : elles ignorent les paiements que les opérateurs du secteur informel acquittent déjà, surestiment leur capacité à contribuer davantage et ne tiennent pas compte des coûts de collecte, souvent élevés.
Cet article examine les schémas de taxation dans le secteur informel d’Accra, au Ghana. À partir d’un jeu de données inédit portant sur 2 700 entreprises informelles de l’agglomération d’Accra, nous présentons le premier bilan de la charge fiscale des entreprises informelles qui soit représentatif du secteur informel de la ville, ce qui nous permet de vérifier des hypothèses répandues sur les effets distributifs de la fiscalité.
Résumé du document de travail n° 195 de l’ICTD.