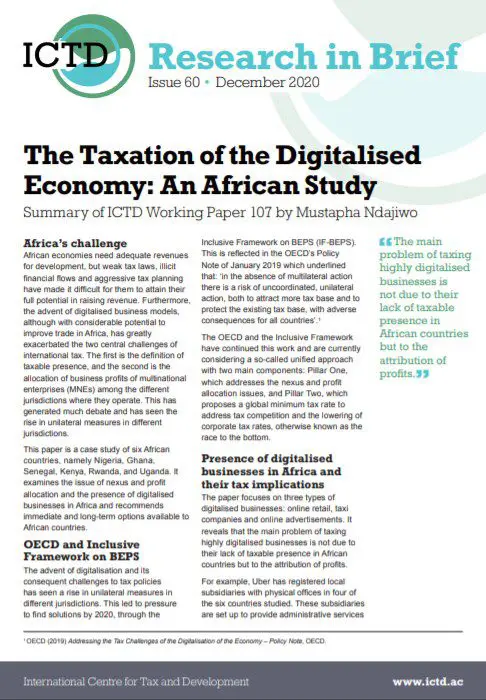
Les économies africaines ont besoin de recettes suffisantes pour leur développement, mais la faiblesse de leurs législations fiscales, les flux financiers illicites et l’optimisation fiscale agressive les ont empêchées d’atteindre leur plein potentiel de levée de recettes. Par ailleurs, l’avènement de modèles d’affaires numérisés, bien qu’il recèle un potentiel considérable d’amélioration des échanges en Afrique, a fortement aggravé les deux défis centraux de la fiscalité internationale. Le premier est la définition de la présence imposable ; le second, la répartition des bénéfices commerciaux des entreprises multinationales entre les différentes juridictions où elles opèrent. Cela a nourri d’importants débats et vu se multiplier les mesures unilatérales dans différentes juridictions.
Cet article est une étude de cas portant sur six pays africains : le Nigéria, le Ghana, le Sénégal, le Kenya, le Rwanda et l’Ouganda. Il examine la question du lien de rattachement et de la répartition des bénéfices ainsi que la présence d’entreprises numérisées en Afrique, et recommande des options immédiates et de long terme accessibles aux pays africains.