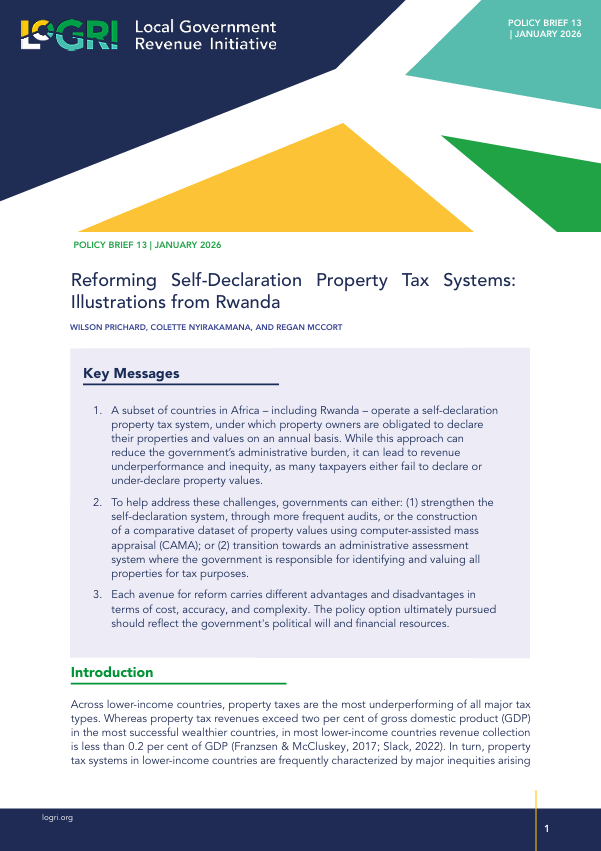
Un certain nombre de pays africains, comme le Rwanda, appliquent un système d’impôt foncier déclaratif, dans lequel les propriétaires sont tenus de déclarer chaque année leurs biens et leur valeur. Si cette approche peut alléger la charge administrative de l’État, elle peut conduire à un rendement insuffisant et à des inéquités, de nombreux contribuables omettant de déclarer ou sous-évaluant leurs biens. Pour y remédier, les gouvernements peuvent soit 1) renforcer le système déclaratif, par des contrôles plus fréquents ou la constitution d’une base comparative de valeurs immobilières au moyen de l’évaluation de masse assistée par ordinateur, soit 2) basculer vers un système d’évaluation administrative, où l’État est chargé d’identifier et d’évaluer tous les biens à des fins fiscales. Chaque voie de réforme comporte des avantages et des inconvénients différents en termes de coût, d’exactitude et de complexité. L’option finalement retenue devrait refléter la volonté politique et les ressources financières du gouvernement.