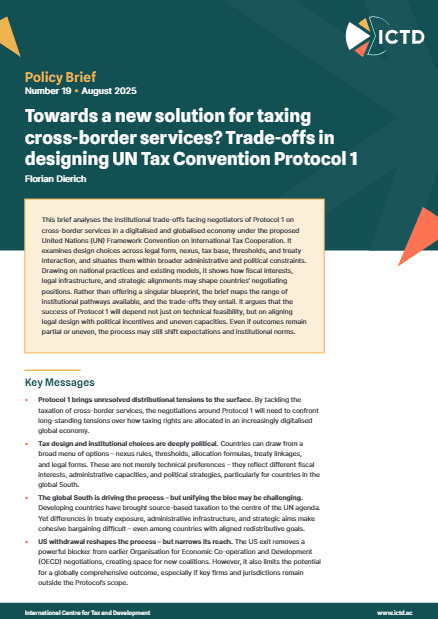
Ce bulletin analyse les compromis institutionnels auxquels font face les négociateurs du protocole 1 sur les services transfrontaliers dans une économie numérisée et mondialisée, dans le cadre de la convention-cadre des Nations unies sur la coopération fiscale internationale envisagée. Il examine les choix de conception relatifs à la forme juridique, au lien de rattachement, à l’assiette, aux seuils et à l’articulation avec les conventions existantes, et les replace dans des contraintes administratives et politiques plus larges. À partir des pratiques nationales et des modèles existants, il montre comment les intérêts budgétaires, l’infrastructure juridique et les alignements stratégiques peuvent façonner les positions de négociation des pays. Plutôt que de proposer un plan unique, le bulletin cartographie l’éventail des voies institutionnelles disponibles et les compromis qu’elles impliquent. Il soutient que la réussite du protocole 1 dépendra non seulement de sa faisabilité technique, mais de la capacité à aligner la conception juridique sur les incitations politiques et sur des capacités inégales. Même si les résultats demeurent partiels ou inégaux, le processus peut néanmoins déplacer les attentes et les normes institutionnelles.
Messages clés
- Le protocole 1 fait remonter à la surface des tensions distributives non résolues. En s’attaquant à la taxation des services transfrontaliers, les négociations autour du protocole 1 devront affronter des tensions anciennes sur la répartition des droits d’imposition dans une économie mondiale de plus en plus numérisée.
- La conception fiscale et les choix institutionnels sont profondément politiques. Les pays peuvent puiser dans un large éventail d’options : règles de rattachement, seuils, formules de répartition, articulations conventionnelles et formes juridiques. Ce ne sont pas de simples préférences techniques : elles reflètent des intérêts budgétaires, des capacités administratives et des stratégies politiques différents, en particulier pour les pays du Sud global.
- Le Sud global porte le processus, mais unifier le bloc pourrait être difficile. Les pays en développement ont placé l’imposition à la source au cœur de l’agenda des Nations unies. Les différences d’exposition conventionnelle, d’infrastructure administrative et d’objectifs stratégiques rendent toutefois une négociation cohérente difficile, même entre pays aux objectifs redistributifs alignés.
- Le retrait des États-Unis redéfinit le processus, mais en réduit la portée. Leur sortie écarte un puissant bloqueur des négociations antérieures de l’Organisation de coopération et de développement économiques, ouvrant un espace à de nouvelles coalitions. Elle limite cependant aussi la possibilité d’un résultat mondialement complet, surtout si des entreprises et des juridictions clés restent hors du champ du protocole.