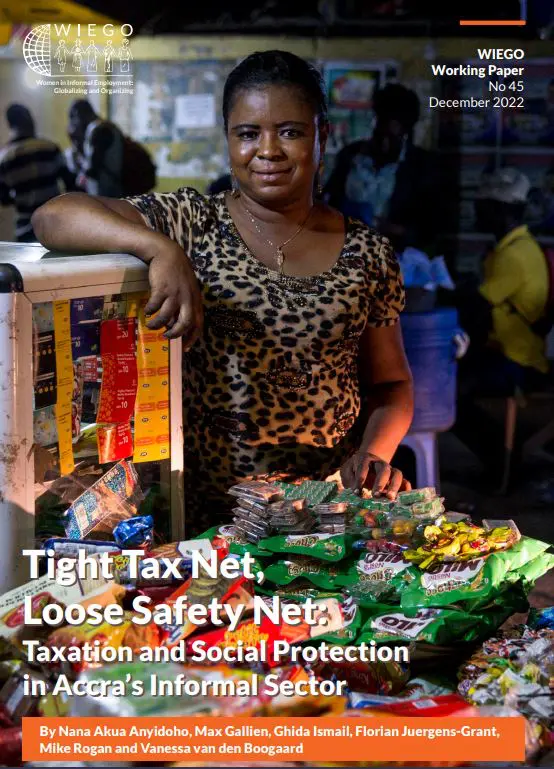
Si les débats sur la fiscalité et la protection sociale en lien avec l’économie informelle sont répandus, peu d’éléments empiriques viennent les étayer. À partir de données nouvelles et représentatives sur les travailleurs informels d’Accra, au Ghana, cet article apporte des éléments inédits sur la mesure dans laquelle ils ont accès à la protection sociale et ont bénéficié des programmes de soutien liés au COVID-19.
L’article explore la charge fiscale des travailleurs informels d’Accra, ainsi que leur capacité éventuelle à contribuer davantage, par l’impôt ou par des cotisations à des régimes de protection sociale. Il examine les effets en termes d’équité, de redistribution et de genre de leur charge fiscale et de leur accès à la protection sociale et aux programmes de soutien liés au COVID-19.
Trois constats clés se dégagent. Premièrement, la plupart des opérateurs du secteur informel d’Accra ne sont pas couverts par la protection sociale, à l’exception du régime national d’assurance maladie. Deuxièmement, contrairement à un certain nombre d’affirmations, l’article constate que ces opérateurs acquittent bien tout un ensemble d’impôts, permis, prélèvements et redevances. Pour ceux situés au bas de l’échelle des revenus en particulier, le rapport entre impôts et gains est nettement plus élevé que pour les travailleurs formels. Troisièmement, les charges fiscales du secteur informel sont fortement régressives, une part disproportionnée pesant sur les segments aux revenus les plus faibles. Les éléments réunis suggèrent donc que, pour une part substantielle du secteur informel, la marge pour une imposition ou des cotisations supplémentaires est faible.