Article de publication

Comprendre le respect des obligations de paiement de l’impôt par les entreprises : données de l’Eswatini

La version originale est disponible en anglais

Comprendre le respect des obligations de paiement de l'impôt par les entreprises : données de l'Eswatini
Ce contenu a été traduit automatiquement

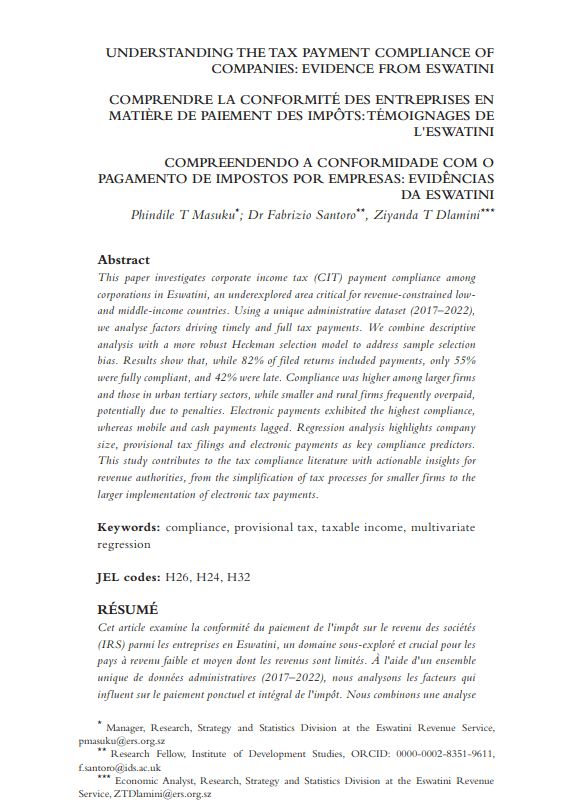
Cet article examine le respect des obligations de paiement de l’impôt sur les sociétés parmi les entreprises de l’Eswatini, un champ peu exploré et pourtant essentiel pour les pays à revenu faible et intermédiaire contraints par leurs recettes. À partir d’un jeu de données administratives inédit (2017-2022), nous analysons les facteurs qui déterminent des paiements ponctuels et complets. Nous combinons une analyse descriptive et un modèle de sélection de Heckman, plus robuste, afin de traiter le biais de sélection de l’échantillon. Les résultats montrent que, si 82 % des déclarations déposées étaient accompagnées d’un paiement, 55 % seulement étaient entièrement conformes et 42 % étaient tardives. La conformité était plus élevée chez les grandes entreprises et celles du secteur tertiaire urbain, tandis que les entreprises plus petites et rurales payaient fréquemment trop, peut-être du fait de pénalités. Les paiements électroniques présentaient la meilleure conformité, ceux par argent mobile et en espèces étant en retrait. L’analyse de régression met en avant la taille de l’entreprise, les déclarations provisoires et les paiements électroniques comme principaux prédicteurs de conformité. Cette étude enrichit la littérature sur le civisme fiscal d’enseignements exploitables pour les administrations fiscales, de la simplification des procédures pour les petites entreprises à un déploiement plus large des paiements électroniques.

Détails de la publication

Date

Editeur

Partager

Citation

Masuku, P. T. ; Dr Santoro, F. ; Dlamini, Z. T. Comprendre le respect des obligations de paiement de l’impôt par les entreprises : données de l’Eswatini African Multidisciplinary Tax Journal, volume 5, numéro 1 (2025), p. 27-50 https://doi.org/10.47348/AMTJ/V5/i1a2

Autres ressources

Auteurs

Publications liées

Article de publication

Services électroniques et civisme fiscal : données des petites et moyennes entreprises du Burkina Faso

juin 2026
Jule Kaini Tinta, Mouhamed Zerbo, Fabrizio Santoro, Awa Diouf, Kèrabouro Pale

Publications partenaires

Améliorer l’imposition des personnes fortunées dans les pays à faible revenu au moyen des mesures existantes

novembre 2025
Giovanni Occhiali, Jalia Kangave, Ronald Waiswa

Résumé de recherche

L’effet des conseillers fiscaux sur le civisme fiscal des contribuables en Ouganda ? Données administratives fiscales

octobre 2025
Giovanni Occhiali, Fredrick Kalyango

Résumé de recherche

Taxer les revenus locatifs : une analyse des résultats des réformes juridiques et administratives en Ouganda

octobre 2025
Ian Kananura Mwesigye, Ronald Ochen, Ronald Waiswa, Jalia Kangave