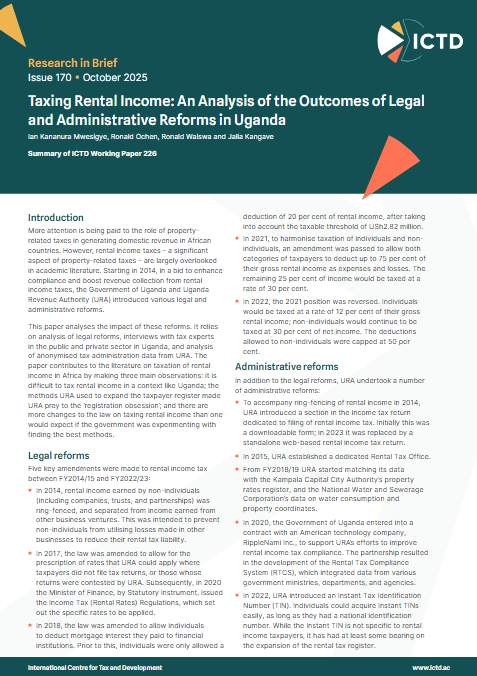
Le rôle des impôts liés à la propriété dans la mobilisation des recettes intérieures des pays africains reçoit une attention croissante. L’impôt sur les revenus locatifs, pourtant un volet important de cette fiscalité, est largement négligé par la littérature académique. À partir de 2014, afin de renforcer la conformité et d’accroître les recettes tirées de cet impôt, le gouvernement ougandais et l’administration fiscale ont introduit diverses réformes juridiques et administratives.
Cet article analyse l’effet de ces réformes. Il s’appuie sur l’analyse des réformes juridiques, sur des entretiens avec des spécialistes de la fiscalité des secteurs public et privé en Ouganda, et sur l’analyse de données administratives anonymisées de l’administration fiscale. L’article enrichit la littérature sur l’imposition des revenus locatifs en Afrique par trois observations principales : il est difficile de taxer ces revenus dans un contexte comme celui de l’Ouganda ; les méthodes employées par l’administration pour élargir le registre des contribuables l’ont rendue victime de l’« obsession de l’enregistrement » ; et les changements apportés à la loi sont plus nombreux qu’on ne s’y attendrait si le gouvernement avait expérimenté pour trouver les meilleures méthodes.
Résumé du document de travail n° 226 de l’ICTD